Kanske är av mindre betydelse, men Lysa har 12% EM av sin totala aktieportfölj. 15% av globaldelen, men dom har även 20% home bias.
I er 100% aktieportfölj har ni 18% Spp EM, 5% Nordea EM small cap och 3% Frontier markets. Totalt 26% utvecklingsmarknader.
Att jämföra med MSCI ACWI som har 13-14% så skulle iaf jag påstå att ni överviktar rätt kraftigt mot utvecklingsmarknader. Kan man räkna med att EM/FM kommer överavkasta så pass mycket i framtiden att det är värt risken att avvika från marknadsvikt?
Hej @Anonym! Sorry jag skulle sagt vad jag jämförde med. I mitt tidigare svar så utgick jag från våra portföljer som diversifierar över alla tillgångsslag (Opti 1-9). Där har vi ca 20 % av aktieandelen i EM (jämfört med Lysas 15 %) och 17 % Sverige (jämfört med Lysas 20 %). Något mindre home bias, något större viktning mot EM med andra ord.
Been there, en till på gång, så förstår fullt ut vad du menar Tack för att du tar dig tid att svara här i alla fall. Alltid intressant att höra hur proffsen tänker
Kom fram till att från år 72 och framåt så ökar EM volatiliteten och sänker avkastningen jämfört med om den inte tas med i en portfölj med 90% aktier+10% guld:
Nja, här tycker jag nog du sysslar lite med data mining. Skillnaden är inte stor heller, avkastningsskillnaden skulle jag nog påstå är insignifikant.
Men största problemet jag ser är att välja ut en tidsperiod (om än lång) och sen påstå att EM underpresterar. För mig är det lite att tortera datan (@Anonym tack för uttrycket) för att få den att spotta ut “rätt” resultat.
Vet inte om jag skulle kalla att jag “valde” ut en tidsperiod. Jag tog helt enkelt all data som fanns tillgänglig i det verktyg jag hade. Upptäckte att jag gjorde ett misstag dock, det finns bara data för EM sedan år 1995, inte 1972 som jag först trodde, så det blir bara 26 års historik istället för 49.
Men jag har kollat på datan i 5 årsperioder för att undvika att kolla på en enskild period.
Om man har 10% guld och 90% aktier och sedan ändrar till 80% aktier, 10% guld, 10% EM så ÖKAR volatiliteten om man lägger till EM (utom för just tidsperioden 2000-2005).
Vid den period där portföljen presterat som sämst (2000-2005) så har EM varit positivt på alla sätt. Även under perioden 2005-2010 så ökade CAGR, dock så ökade även volatiliteten.
CAGR är så pass jämn att det är troligt att EM inte kommer påverka den slutgiltiga avkastningen nämnvärt (såvida det inte tillkommer dyra avgifter).
Med valde data menar jag alltså inte att du bara aktivt suttit och valt ut en tidsperiod. Utan med valde innefattar jag även alla former av selektering av data som sker även indirekt. T.ex. att verktyget inte har mer data. “val” av data är alltså alla former av selektering som skett av data.
Fortfarande upplever jag det som väldigt små variationer. Jag är mycket tveksam till att de är statistiskt signifikanta vid rimliga konfidensintervall.
Det blir tveksamma antaganden att samma korskorrelationer ska kvarstå i framtiden så att det ger signifikanta resultat.
Det finns för lite data för att gräva ut några signifikanta resultat på såhär små skillnader.
Jag upplever det som ett relativt svagt antagande att prissättningen är såpass effektiv att komplettera med EM efter marknadsvikt är gynnsamt. Att betta (i en given riktning, som underviktning/uteslutning) mot marknadseffektivitet innebär inte bara att man ska vara säker på att marknanden är ineffektiv. Utan även vilken riktning.
Jag ser datan som tillräcklig för att visa att korrelation mellan EM och DM är relativt låg i förhållande till olika aktier inom DM.
Det låter lite ointuitivt. Om EM minskar volatiliteten I en global aktieportfölj, hur skulle det påverkas av att jag har guld mer eller mindre vid sidan av?
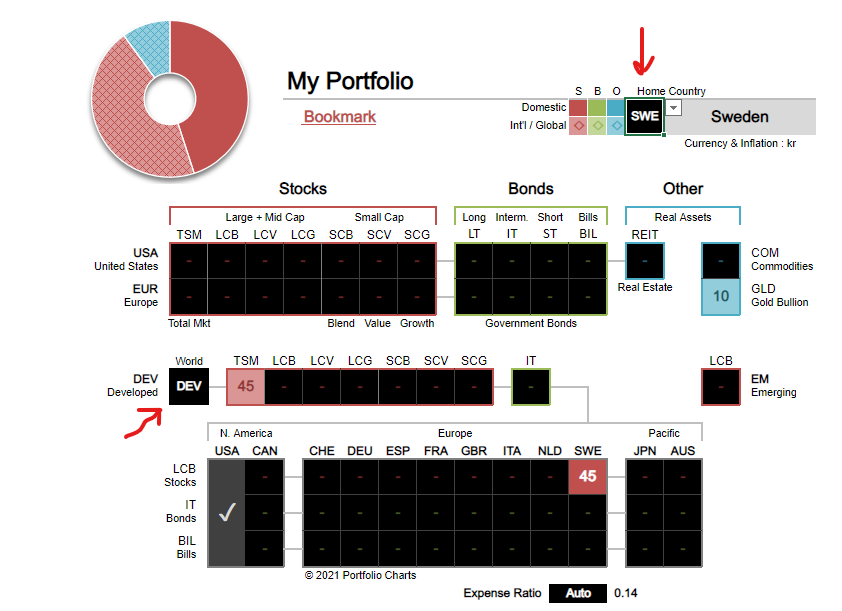
Roade mig med en liknande övning på: https://portfoliocharts.com/ (finns data sedan 1970 enligt verktyget, får hoppas det stämmer denna gång ).
Jämförde följande 3 portföljer (inte riktigt samma som i det andra verktyget):
Portfölj 1) 50% Globala aktier, 50% Svenska aktier
Portfölj 2) 45% Globala aktier, 45% Svenska aktier, 10% guld
Portfölj 3) 40% Globala aktier, 40% Svenska aktier, 10% guld, 10% Emerging markets
Portfölj 1 (100% aktier):
Min return 15 years: 2.6%
Median return 15 years: 8.5%
Max drawdawn: 51%
Portfölj 2 (90% aktier, 10% guld):
Min return 15 years: 3.5%
Median return 15 years: 9.0%
Max drawdawn: 46%
Portfölj 3 (90% aktier varav 10% EM, 10% guld):
Min return 15 years: 3.8%
Median return 15 years: 8.6%
Max drawdawn: 44%
Ett resultat som inte är lika tydligt, men även här kan man dra några slutsatser:
Portföljen med 100% aktier är mera volatilt än de andra två (inte oväntat eftersom de andra två har 10% guld).
Att lägga till 10% guld ökade avkastningen jämfört med att bara ha aktier.
Att lägga till EM minskade median avkastningen men minskade risken i både den lägsta avkastningen samt max drawdown.
Resultatet är alltså inte lika tydligt med denna data. Dock så är det en viss skillnad eftersom det här handlar om svenska aktier till 50% och en längre tidshorisont (51 år istället för 26 år).
Japp, det är ju inga solklara resultat åt något håll i mina ögon.
Det som är mera intressant i mina ögon är ju det att en portfölj med 10% guld och 90% aktier presterat högre median och minimum avkastning och lägre volatilitet än 100% aktier beräknat som ett genomsnitt på alla 15 års periodier från år 1970 till idag.
Bara för att förtydliga, medelavkastningen är högre med 100% aktier, men median avkastningen samt minimum avkastningen är högre med 90% aktier, 10% guld.
Måste dra tillbaka slutsatsen att det verkar rimligt att investera i EM ens om man har 100% globala aktier enligt det data jag undersökt (data från 1995 och framåt). Går man tillbaka till data från 1970 och framåt så blir det något rimligare.
Ska man välja mellan EM och guld så verkar valet rätt enkelt dock…
Fast det stämmer kanske inte. Det är detta jag menar med statistisk signifikans. Du har för lite data för att dra slutsatsen då skillnaderna är så små.
Absolut, inget är säkert i framtiden, alla val man gör i livet bygger på sannolikheter. Att 10% guld minskar volatiliteten ser jag som väldigt hög sannolikhet dock.
Även att EM ökar volatilitet pekar ju allting mot (historisk data, historiska svängningar och simuleringar), även om detta inte är lika tydligt så har jag sett väldigt lite data som motbevisar detta.
Att guld skulle sänka avkastningen låter ju däremot rimligt, men ovanstående simulering pekar på att det är inte alls säkert att det stämmer även om det finns indikationer på att det kan stämma (guld som enskild investering har ju underavkastat aktier). Så troligt i mina ögon är att guld kommer medföra positiva effekter till en ren aktieportfölj i form av mindre volatilitet och potentiellt ungefär samma avkastning.
Utifrån detta anser jag det självklart att minst 10% guld hör hemma i alla portföljer näst intill.
Om jag däremot gör samma analys på EM aktier så är det så att de historiskt har haft högre volatilitet och högre avkastning än globala aktier. De har en ganska stark korrelation mellan varandra och jag kan inte riktigt se samma självklara positiva effekt när jag lägger till dem i portföljen som jag gör med guld.
Därav anser jag det ganska tydligt att guld är ett betydligt bättre sätt att diversifiera portföljen på än att lägga till EM om man ska välja. Jag kan varken säga att det är positivt eller negativt att lägga till EM utifrån den data jag har då resultatet spretar åt alla håll när jag lägger till dem. Min personliga åsikt är att lägg till EM om det känns bra och du tror på dem, men det kommer i slutändan inte göra så stor skillnad i praktiken om man ska lita på historiska data (villket ju är den data vi har tillgång till).
Ja precis det jag säger. Det som jag tycker du inte tar hänsyn till.
Ja, det ser jag också p.g.a. den mycket låga korrelationen (i princip 0) med aktier hur historien och ungefär samma volatilitet. Det är alltså signifikant i historisk data att guld har låg korrelation med aktier och inte signifikant avvikande volatilitet. Då kommer en portfölj med båda som ombalanseras få lägre volatilitet än en renodlad av den ena tillgången.
Nej, detta menar jag fortfarande är insignifikant. Datan visar inte det. Datan visar att skillnaden är väldigt liten i förhållande till mängden historisk data. Således kan man inte dra slutsatsen att EM (efter marknadsvikt) i en portfölj ökar volatiliteten.
Du drar alltså enligt mig felaktiga slutsatser från samma data.
Problemet här är att de är ganska lika och datan inte är signifikant att dra den slutsatsen. Den kan lika väl ge motsatt förhållande. Alltså måste vi komplettera med annan kunskap för att kunna välja.
Vi vet att ombalansera mellan tillgångar som har hög korrelation men som inte är exakt 1 och samma förväntade avkastning kommer ge lägre volatilitet i en portfölj med samma förväntade avkastning. Alltså diversifiering tillför lägre volatilitet.
Vi vet också att diversifiering minskar specifika risker med enskilda innehav. Alltså ökar vi mängden innehav minskar (i statistisk mening) den totala risken (inte bara mätt som volatilitet, utan typ VD:n blir sjuk, väderkatastrof i en region o.s.v.)
Vi vet även att en marknadsviktad aktieportfölj har bland den bästa riskjusterade avkastningen för aktier. Det finns matematiska skäl till att en marknadsviktad aktieportfölj är relativt nära den teoretiskt optimala aktieportföljen.
När du avvika från marknadsvikt genom att ta bort EM, då anser jag fortfarande att du måste ha goda skäl till det. Än så länge ser jag inte datan som är signifikant att visa att marknaden är inneffektiv i den riktningen så att undervikta EM är det som leder till bästa riskjusterade avkastning. Mer diversifiering tillför lägre total risk och marknadsvikt är default. Att koncentrera DM ser jag inte som ett bet som uppenbart har stöd i det du presenterar.
Samt, jag tycker det är helt orimligt att ens fundera på att välja mellan guld och EM. Det är två helt skilda saker. Ungefär som att välja mellan Kalles kaviar eller soltorkade tomater i min glass.

 Tack för att du tar dig tid att svara här i alla fall. Alltid intressant att höra hur proffsen tänker








 ).