Skall man verkligen ha tillväxtmarknader in sin portfölj?!

Det här lät intressant. Vad är det för transaktionskostnader vi pratar om?

För att vara tydlig, men med viss risk för att bli långrandig:

Inom nationalekonomi är transaktionskostnaden priset man måste betala för att utbyta varor och tjänster på en marknad. Det kan inkludera en bokstavlig transaktionskostnad, alltså en summa du måste betala i pengar, men också den tid, anstränging, och motsvarande resurser du måste skjuta till för att transaktionen ska bli av. “Transaktionskostnad” är alltså ett lite halvabstrakt koncept i samma anda som “alternativkostnad”.

Det anses allmänt vara mycket fördelaktigt med låga transaktionskostnader eftersom det frigör resurser till att generera ytterligare tillväxt. Om man slipper kasta pengar i sjön varje gång man vill handla så kan man istället använda de pengarna till att konsumera och producera nya varor och tjänster. Men höga transaktionskostnader kan också föranleda olika typer av marknadsdestruktiva beteenden. Om värdet av en vara inte reflekteras i priset kan det t.ex. förvränga incitamenten för innovation, vilket i förlängningen kan skapa en del uppenbara tillväxtproblem.

Notera särskilt att utvecklade marknader som regel kommer förpaketerade med en rad samhällsbärande institutioner som gör det enkelt för folk att handla med varandra (i.e. sänker transaktionskostnaderna). Det inkluderar t.ex. opartiska rättsväsenden, system för att upptäcka och bestraffa fuskare, procedurer som säkerställer offentlig tillgång till relevant information, skyddade äganderätter, etc etc. När du skriver ett kontrakt med någon i Sverige kan du t.ex. generellt räkna med att kontraktet kommer att tillämpas eftersom alla står lika inför lagen.

Detsamma gäller inte nödvändigtvis tillväxtmarknaderna. De utgörs istället huvudsakligen av länder där man har börjat införa liknande institutioner som dem vi själva åtnjuter och ofta tar för givna, men utan att ha nått ända vägen fram. Det kan t.ex. handla om att deras rättsväsenden egentligen styrs av den politiska regimen, vilket kan göra det svårt att skriva tillämpbara kontrakt eftersom de rådanda reglerna kan variera från dag till dag och från person till person.

En kännbar effekt av den skillnaden är att när man investerar i en tillväxtmarknad så får man som regel betala en högre transaktionskostnad än man skulle ha gjort för en motsvarande investering i en utvecklad marknad, utan någon garanti om att få motsvarande avkastning. Att investera i tillväxtmarknader blir därmed en form av spekulation där den riskjusterade avkastningen i slutändan kan bli högre, lägre, eller kanske densamma som om du hade hållt dig till utvecklade marknader.

Det finns så klart undantag åt båda hållen. Italien klassas t.ex. konventionellt som en utvecklad marknad trots att det egentligen är ett genomkorrupt skitland, medan Sydkorea väl i dagsläget utgör ungefär en så utvecklad marknad som man kan hoppas på.

Disclaimer: jag har själv en del pengar i tillväxtmarknader och ser t.ex. inte MSCI EM som en sådär jättestor risk då de största innehaven ju utgörs av väldigt konservativa bolag. Ovanstående bör med andra ord inte läsas som en uppmaning att bara investera i utvecklade marknader.
4 gillningar

Något som forskning menar är att ta en risk man troligtvis inte får betalt för?

Nja, problemet är väl mer att marknaderna är just “emerging” och kan gå lite hur som helst. Men man skiljer ju normalt mellan “emerging” och “frontier” markets, där den förra kategorin utgörs av marknader som man tror kommer fungera ungefär som en “developed” market inom närstående framtid medan den senare kategorin behandlas mer som vilda västern.

Fonden betalar skatt för utdelning på aktierna till det land där aktierna är registrerade. Detta märker inte du och jag tror inte heller det syns i kostnaden för fonden. Däremot kommer det sänka avkastninen.

Jag förstår, det är alltså inte saker som direkt påverkar fonden som sådan utan indirekt eftersom företagen som finns i fonden belastas med ökade kostnader/hinder.

Jag trodde att Sydkorea räknades som en av de asiatiska länderna med en etablerad marknad men jag ser att så inte är fallet, alltid lär man sig något nytt.

Har inget bra svar. Vad jag hört av en mäklare så är det på många mindre likvida marknader svårt att köpa de volymer en fond kräver, därför krävs det ofta gammal hederlig förhandling och mäkleri. Vilket driver kostnad.

I övrigt kan jag tänka mig att kostnad för förvaring, alltså depåbank samt lokal redovisning kan vara svårare/mer omständigt.

Beror väl på mycket på volym också, Blackrock och Vanguard har nog sådana volymer att kostnaden blir hanterbar i procent räknat medan Plus fonder kanske får svårare att hantera EM

Intressant. Det där är ju långt ifrån ett globalt indexsparande. Opti tar en stark åsikt när set gäller bägge tillväxtmarknaderna och home bias. Jag har alltid tänkt att Opti skulle vara globalt marknadviktad.

@janbolmeson , any comments? Du brukar ju rekommendera globalt indexsparande utan åsikter. Detta är ju lite mot din strategi, en skulle kalla detta aktiv förvaltning med stark tracking error. Home bias kan jag förstå för svenskt sparande, men…

Opti använder både aktier, räntor och råvaror som tillgångsslag. Dessa är i sin tur uppdelade i olika geografiska zoner, obligationstyper och råvaruslag. Varje delområde har olika volatilitet och förväntad avkastning. Volatiliteten tror jag mäts som historisk årlig standardavikelse i avkastning.
Förväntad avkastning mäter dom som

RISKFRI REAL AVKASTNING + FÖRVÄNTAD RISK × FÖRVÄNTAD SHARPEKVOT + INFLATION,

där

“Förväntad risk mäts som variationen i den förväntade avkastningen (standardavvikelse)
och uppskattas utifrån historisk månatlig avkastning sedan 1970 för de flesta tillgångsslag
och marknader. Samtliga tillgångsslags historiska prestation mäts utifrån kapitalviktade
totalavkastningsindex, både uttryckta i svenska kronor (aktier, råvaror) och valutasäkrade
till svenska kronor (räntebärande tillgångsslag). Förväntad Sharpekvot uppskattas utifrån
främst empirisk finansforskning.”

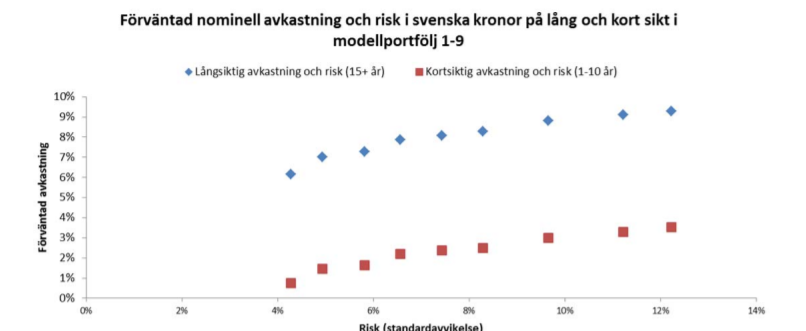
Opti löser sedan ett optimeringsproblem som i grova lag lyder: Hitta optimala portföljvikter som maximerar förväntad avkastning med avseende på vald risknivå samt med bivillkoret att varje tillgångsslag ska utgöra minst 5% av portföljen (för att garantera en viss diversifiering). Opti har nio optimerade modellportföljer som baseras på olika risknivåer. Förmodligtvis bestäms risknivån utifrån frågorna man svarar på.

Här är en graf dom visar på förväntad avkastning vs risk i varje modellportfölj.

Deras whitepaper hittar man här.

Nu tror jag det var främst aktiedelen som diskuterades i denna tråden, och det är ju möjligt att välja 100% aktier hos Opti…

Har du någon simulering på deras aktieportfölj som kan jämföras med en mer marknadsviktad portfölj, eller en helt utan tillväxtmarknader.

Tror all viktning hänger ihop inom aktier och andra tillgångsslag.

Så om man väljer deras 100% aktier portfölj så får man en “felviktad” portfölj?

Ja, det är något som känns konstigt här.
Jag trodde viktningen inom aktier också följde från att man använde olika sharpekvot för tillväxtmarknader vs utvecklade marknader och att då optimeringsproblemet eventuellt skulle ge annorlunda viktning gentemot den marknadsviktade portföljen. Dock verkar det som dom använder samma sharpekvot för allt inom aktiedelen, så jag förstår inte viktningen.

@Jonas-Opti vill du flika in här även om det är semester? :slightly_smiling_face::pray:

2 gillningar

Alltså, det största (?) argumentet för marknadsviktat är för att det sparar in transaktionskostnader — när de olika aktierna ökar olika mycket i värde så triggar det inte ombalansering, så man sparar massa jobb och courtage. Det finns väl inget heligt rent avkastningsmässigt på att köra marknadsviktat, det är främst ett sätt att snåla på avgifter. Likaviktad portfölj har en del fördelar, men det blir dyrare, för man måste balansera om hela tiden. Även momentumviktat äter upp ev överavkastning pga av alla transaktionskostnader.

Eller har jag helt missuppfattat? Det känns som att alla här hakat upp sig på marknadsviktat utan att riktigt veta anledningen till att det ofta används i billiga indexfonder.

(Och eftersom det används mycket så är det också poppis att forska på)

Man skulle ju t ex kunna tänka sig en viktning baserat på ett korruptionsindex, där länder med låg korruption eller mindre risk för lokalt strul får högre andel i indexet, och korrupta länder får lägre andel. Men det är ju svårt att säga om de ökade transaktionsavgifterna direkt skulle äta upp ev fördelar.

Själv har jag minimalt med EM (bara en del i en tjänstepension hos SPP eftersom deras globalfond innehåller det) eftersom jag tycker avgifterna är för höga.

1 gillning

Det finns faktiskt något “rent heligt” kring varför marknadsvikt ska ge högsta möjliga riskjusterade avkastning. Så ja i någon mening har du nog missuppfattat.

Det räcker att en enda av dessa tre håller så är marknadsvikt den bästa portföljen att hålla.

  • Efficient Market Hypothesis
  • Capital Asset Pricing Model
  • Fama-French 3 Factor Model

@Anonym hade det uppe i en tråd för länge sen: https://rikatillsammans.se/forum/t/varfor-ar-market-cap-viktade-breda-index-sa-viktiga/14037

2 gillningar

Jag förstår, det är alltså inte saker som direkt påverkar fonden som sådan utan indirekt eftersom företagen som finns i fonden belastas med ökade kostnader/hinder.

På mer konventionellt finansspråk kanske man skulle kunna beskriva det så här:

Att investera i tillväxtmarknader är som att värdeinvestera på marknadsnivå. Tillväxtmarknadsfonder ger dig en möjlighet att köpa utvecklade marknader till billigt pris. Problemet är bara att tillväxtmarknaderna också kan vara billiga för att de är jävligt ineffektiva marknader.

Kan man då inte hedga sig mot det problemet på samma sätt som man normalt gör med bolag på utvecklade marknader, dvs. genom att köpa en bred indexfond istället?

Jo, det kan man. Men om tillväxtmarknaderna är ineffektiva så blir ju det en väldigt suboptimal allokering eftersom man då troligen kommer få pisk av en massa skillade aktiva investerare som vill exploatera den kassa prissättningen (vilket är precis vad som händer just nu på den kinesiska A-marknaden).

Om målet bara är att inte förlora pengar så kanske det skulle kunna vara en acceptabel trade-off. Men om målet istället är att tjäna pengar så tycker i alla fall inte jag att det låter som en helt tillfredsställande lösning. Är det då inte bättre att bara köra en jacke77 och dunka in allt i LF global? På den inte-helt-globala marknaden har vi ju i alla fall någorlunda empiriska belägg för att indexstrategin faktiskt är en riktigt bra lösning.

Jag sitter alltså inte själv på någon särskilt begåvad lösning här utan tänker mer i termer av: om en given strategi bara är optimal under vissa förutsättningar så bör man försäkra sig om att de förutsättningarna faktiskt råder innan man applicerar den givna strategin.

4 gillningar

Det kräver väl även att alla delar av marknaden har proportionerligt relativt likartade avgifter. Om t ex EM-fonden av fond-samlingen som ger dig hela marknaden har 5% avgift faller det ju också. Inte tittat på pappret, men gissar att de resonerar utan fondavgifter.

Egentligen inte om prissättningen avspeglar det.

De resonerar teoretiskt utifrån vilket portfölj som är optimal att äga. Det kräver lite krångel för att hantera avgifters påverkan.

Men vi vet ju också med säkerhet att ingen av EHM, FF3 eller CAPM är 100% sann, utan bara modeller som förklarar största delen av avkastningen.

Det riktiga problemet blir när du ska välja om du ska vikta ner eller upp baserat på den ineffektivitet du kan hitta (det gäller även p.g.a. avgifter). En optimal portfölj kan lika gärna behöva vikta upp EM mot marknadsvikt om man tar hänsyn till avgifternas eller andra ineffektiviters påverkan på den riskjusterade avkastningen.

En jättestor faktor till ineffektiveter mellan länder även inom Developed Markets är ju regulatoriska skillnader som driver olika kostnader.

Sen har du dessutom valutaskillnaderna mellan EM och DM, där t.ex. Kina vill ha in internationellt kapital att profitera på och därmed kan trycka ner sin valuta så att bolagen blir billiga (för externa investerare) och export (från bolag) extra gynnsamt. Effektivt blir en nertryckt valuta samma sak som billigare arbetskraft sett internationellt.

Så att avvika från marknadsvikt innebär att man gör ett bet på de faktorer man själv isolerat har en total påverkan i den riktning man vikar om (upp eller ner). Ren marknadsvikt är säkert fel, men det har i alla fall förutsättningar att vara hyfsat nära i båda riktningar.

2 gillningar

En passiv marknadsviktad fond påverkar väl eg inte prissättningen? Courtage kan kanske påverka prissättningen (handel på enskilda aktier är inte marknadsneutralt), men en fondavgift på en marknadsviktad fond slår ju marknadsviktat och borde ha marknadsneutral/ingen påverkan. Det borde finnas en relation mellan fondavgift och den extra riskjusterade avkastning fonden adderar.

Bygger inte tre/fem-faktor på att EMH är sann, förresten, så man slår ut den med om marknaden inte är tillräckligt effektiv?

Nej. Varför är det relevant? Vi pratar ju om att transaktionsavgifterna inom EM är högre vilket gör att handel med dessa värdepapper är högre (totalt sett) vilket skulle göra EM mindre effektiv.

Inte direkt. Läs artikeln som finns i länken. Den är typ en (eller 2) sida lång

Det är relevant för att jag sade att högre fondavgift kan paja det, och du sade att om det återspeglas i prissättningen av den underliggande tillgången så gör det inget. Men högre fondavgift återspeglas inte i underliggande tillgången för priset på fonden bör inte påverka det.

@janbolmeson gärna! Skönt med lite semesterstimulering, men håller det kort och fokat på det som just rör Opti (self-control…älskar det övergripande ämnet) pga en sexmånaders i famnen :sweat_smile:

@JayR som du säger så överviktar vi utvecklingsmarknader (EM) något. För att sätta det i perspektiv så är EM ungefär 13 % av globalt börsvärde (dock ca 41 % av globalt BNP, intressant va!). Opti-portföljerna har ungefär 18-20 % av aktieinnehavet i EM. Lysa har som referens ungefär 15 %. Så vi överviktar båda, Opti marginellt mer.

Anledningen är att en ren världsmarknadsportfölj inte möter de avkastningskrav som de flesta investerare har. Jämför det med att du troligen överviktar aktier mot obligationer relativt en ren världsmarknadsportfölj (som har en betydligt större obligationsdel än vad de flesta svenska investerare har i sina portföljer). Du sänker därmed din sharpe men får upp avkastningen till en nivå du söker. Anledningen till att övervikta EM över DM är densamma – det höjer den förväntade absoluta avkastningen till högre nivåer, trots att sharpe sjunker relativt perfekt markandsvärdesviktning.

Som @Hewie’s skarpa ögon noterat så går vi inte in på detaljerna rörande detta i vårt white paper (men slår mig nu att vi kanske ska uppdatera det, tack för inputen Hewie :+1:). White paper beskriver teori, mål, angreppssätt, och metod väl. Tillämpningen följer sedan detta, men har väsentligt fler nyanser/komplexitet. Datamängderna inblandade, och därmed även behandlingen av dem, är helt enkelt för stora för att i detalj beskriva i white papret.

I praktiken behandlas EM som ett separat tillgångsslag i optimeringarna för portföljerna. Även om vi på hög nivå ser världen i fem tillgångsslag (aktier, råvaror, nominella statsobligationer, realränteobligationer och krediter) så delar vi på nästa nivå in dessa i nästan 100(!) underkategorier vilka på många ställen behandlas separat från varandra. Utvecklade marknader, utvecklingsmarknader – men även frontier markets, dvs nya utvecklingsmarknader – är exempel.

För den nyfikne är den historiska korrelationen mellan aktier på utvecklade marknader och utvecklingsmarknader 0,75 för stora bolag, 0,69 för EM små bolag, och för frontier markets faktiskt nere på 0,53.

Skrivet i hast, och svar på eventuell återkoppling lär dröja lite, men hoppas det rätar ut de flesta frågetecknena iaf!

Cheers!
Jonas, VD Opti

13 gillningar