Jag hjälper min mamma med pension, hon ska inom kort börja ta ut den. Jag funderar om det finns någon för/nackdel med att ta ut så mycket som möjligt varje år så länge man håller sig under statlig inkomstskatt?
Tanken är att det mest som ska tas ut utöver det man får i statlig pension ska investeras i Lysa och kunna användas längre fram i tid om det skulle behövas, just nu klarar sig min mamma bra på 20 k i månaden som är ungefär det hon får ut av den statliga delen.
Statlig pension som inte tas ut går upp i rök, så jag anser att den bör tas ut maximalt i alla fall från året man fyller 66 då skatten sänks i nuläget.
Tjänstepension och privata pensionsföräkringar/IPS bör ovanpå det tas ut upp till gränsen för marginalsskatt genom att laborera med uttagstidpunkt och uttagslängd.
Se över behovet av efterlevandeskydd/förmånstagare.
Håller med, men det finns inget annat är brytpunkt för statlig skatt att ta hänsyn till? (tror hon har cirka 1 miljon i alla tjänster pensioner och privata pensioner) så tar man ut dem på 5 år ger det ju cirka 12 k extra brutto i månaden
Gällande efterlevandeskydd så tror jag inte min mamma behöver det, antar det kostar en del och hennes partner har väldigt hög pension eller något annat man bör tänka på där?
Skatten på pension minskar avsevärt när man fyller 66 (?), så kan vara värt att ta ut styrbar pension efter det. Det finns en skatteuträknare på skatteverket du kan använda, ändra födelseår för att bli tillräckligt gammal för att se skillnaden.
Jag tycker att man skall planera så man kan leva bekvämt, men utan överflöd, på den livsvariga delen av pensionen. Då slipper man bekymra sig över vad man skall leva på om man blir oväntat gammal. Om man har högre pension än så, kan det vara idé att fundera på kortare uttagstid och egen placering av de pengar som förväntas ge guldkant under den tiden man har ork att använda dem.
Arv till den yngre generationen tycker jag inte man skall behöva räkna med om man inte har jättemycket pengar, och då kan det antagligen vara bättre att föra över pengarna till nästa generation tidigare än vid livets slut.
Detta är ett smart tips. Trots det, så gäller ju faktiskt samma sak för skatt på arbete efter 66, men man råder ju nästan aldrig till att vänta med att arbeta tills man är 66 Man kan väl tillägga att det är smart att ta ut periodiserade inkomster i egen firma efter 66 dock.
Ang. uttagsplaneringen så är det stor skillnad i skatt om hon tar ut det före året hon fyller 66 eller efter. Nu vet jag inte vilken ålder hon vill böra ta ut den allmänna, men om det är innan året hon fyller 66 så skulle jag vänta med resten. Det går bort kanske 10% extra i skatt. Taktisera sedan med övriga pensioner och se hur skatten slår vid olika uttagsbelopp. Det är lönsammare skattemässigt att sprida uttagen över flera år då skatten är progressiv. Se bifogad bild.
Väldigt snällt att du hjälper din mor. Jag rekommenderar att du säkerställer siffrorna så det inte blir fel för din mor pga otydligt från minpension.se eller dylikt.
Att ha 20tkr i allmän pension efter skatt låter mycket och framförallt i samband med 1Mkr i övriga pensioner då en person med 1Mkr i övriga pensioner brukar ha en lägre allmän pension än den du anger. Säkerställ detta.
Ett uttag av en 1Mkr bör ge mer än de 12tkr/mån i 5 år brutto du anger då 1Mkr/60mån = 16,67tkr/mån. Med den värdeökning som minpension.se generellt har på 2% bör det vara cirka 17,5tkr/mån. Säkerställ om beloppet brutto/netto.
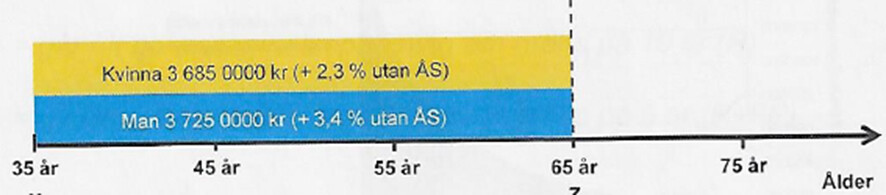
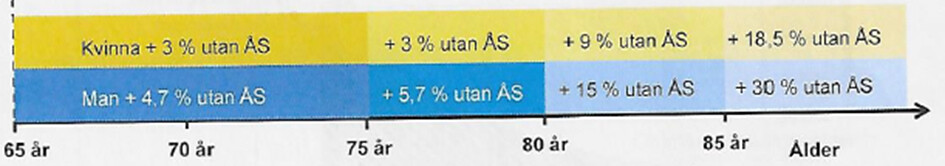
Jag brukar rekommendera att ha kvar efterlevandeskyddet om man har familj då det ger en betydligt större utbetalning i en sörjande period än det lilla extra ett borttaget efterlevandeskydd ger. Jag klipper in en tabell nedan från en broschyr från ett pensionsbolag som visar hur mycket du får i arvsvinster. Om du tar ut pensionen från 65-75 års ålder erhåller du 3% extra i utbetalning. Planerar ni att ta ut pensionen mellan 65-70 så blir utbetalningen uppskattningsvis 1% större, vilket motsvarar cirka 100kr/mån efter skatt baserat på ovan siffror. Är olyckan framme tidigt så förloras 1Mkr för att möjlighet att få 100kr/mån extra. Jag är därför förespråkare för att behålla efterlevandeskydd om man har familj.
Har du frågor eller önskar att jag förtydligar mina tankegångar är du varmt välkommen att maila ricard.nylund@realff.se eller ringa 070-9517964.
tackar! Ska undersöka kring efterlevnadsskydd och kostnad för detta under 5 år, vissa av pensionerna kan man kanske lägga till detta i och med väldigt låg kostnad.
Angav lite rundade siffror ovan, allmänpension är 17 400 kr per månad före skatt
gällande belopp så var det också avrundat, men tänker så länge min mor får in 27 600 kr (45 000- 17 400) på sina tjänster pensioner så får hon total pension under 45 k per månad och kommer därmed under statlig skatt, hon ligger långt under det även med 17 extra per månad brutto via tjänstepensioner. Tänker jag fel där nånstans eller behöver jag tänka på något annat angående skatt och uttag så länge man håller sig under statligbrytpunkt?
Min mamma har från allmänna pensionen brutto 17,4 per månad eller 208 per år så hon kommer till första brytpunkten för skatt enligt blå linje i bilden ovan (hon fyller 66 samma månad som hon börjar ta ut pension), sen kommer hon inte komma över 540 tkr per år även med alla tjänstepensioner utbetalt på kortast möjlig tid.
utifrån det så behöver jag nog inte tänka något mer utifrån uttagsplanering och skatt? Från ett skatteoptimeringsperspektiv
Jag fick en lite följdfråga på diskussionen här, en av pensionerna via Alecta ITP 2 ålderspension är en kombo av fondförsäkring med en viss garantiavsättning, man kan välja att ta ut den på färre år 5 eller livet ut, man får då en garanti livet ut på ett minsta belopp oaktat vad man har i värde på portföljen.
Hur ska man tänka och resonera i dessa fall när det verkar finnas en garantiaspekt att ta hänsyn till?
ITP2 ålderspension är förmånsbestämd.
Menar du ITP2 ålderspension eller ITPK ?
ITP2 och ITPK kan tas ut med olika längd och starttid oberoende av varandra.
Alecta har inga fondförsäkringar, däremot har de Alecta Optimal som är en traditionell försäkring med ganska mkt aktier i. Den är bra och har en garanti på 100% av insatta premier vilket inte så vanligt. Har din mor haft den i många år så har hon även fått återbäringsränta under många år och då kommer garantin aldrig att bli relevant. Alecta Optimal Pension för dig med ITP 1 och ITPK | Alecta
Alecta Optimal heter den som du säger, är på 393 kr per månad och med en garanti nivå på 232 kr per månad. man kan välja betala ut den på 5 år och då blir beloppet högre, men du menar att det enda som man skulle kunna förlora är om den skulle falla nästan 50% i värde på traditionell försäkring (400/2 cirka 232 kr)
Tänker såhär, låt säga mamma lever länge till 100 år säger vi, jag tolkar det som att hon då får minst 232 kr per månad i (100-65=35 år) eller 97 440 (ej inflationsjusterat), som lägst, men förväntat 393 kr per månad som då ger 165 060 (ej inflationsjusterat eller värdejusterat under utbetalningsperioden)
Låt säga man tar ut det på 5 år istället, då ger den enligt uppgift 3065 kr per månad eller totalt för 5 år 183 900.
Så verkar ju inte vara så bra deal med garantin, sen kommer ju grantin bli mindre värde med åren givet att kapitalet även förvaltas under utbetalning.
Tänker jag rätt om att det inte finns någon nackdel att ta ut den på 5 år givet att pengarna ändå kommer förvaltas på samma sätt när man väl tagit ut dem? eller missar jag något kring värdet av garantin? @Monica
 Man kan väl tillägga att det är smart att ta ut periodiserade inkomster i egen firma efter 66 dock.