Håller med! Hade suttit prima ballerina! 
2 gillningar
Jag noterade en liten fadäs i slutklämmen (sista 30 sekunderna) på kortpodd #4. Du säger: “Över 10 år - 100% räntor”. Jag är ganska säker på att du menar aktiefonder där istället för räntor.
2 gillningar


Inte hunnit läsa hela tråden, men för mig som har Handelsbanken och nu investerar 80 % i Länsförsäkringar global index och 20 % i SEB Sverige indexnära, finns det någon anledning att byta från Länsförsäkringar global index till Dimensional world equity fund som nu rekommenderas?
2 gillningar
Nej ingen större anledning!  Du har redan en jättebra portfölj

6 gillningar
Tusen tack för ditt svar! 
4 gillningar
Hej!
Kanske fel tråd men försöker iaf.
Vid två tillfällen, 2010 och 2013, valde jag SEB för min ITP2. Begränsat urval på ca 25 fonder i respektive avtal. Se bilder.
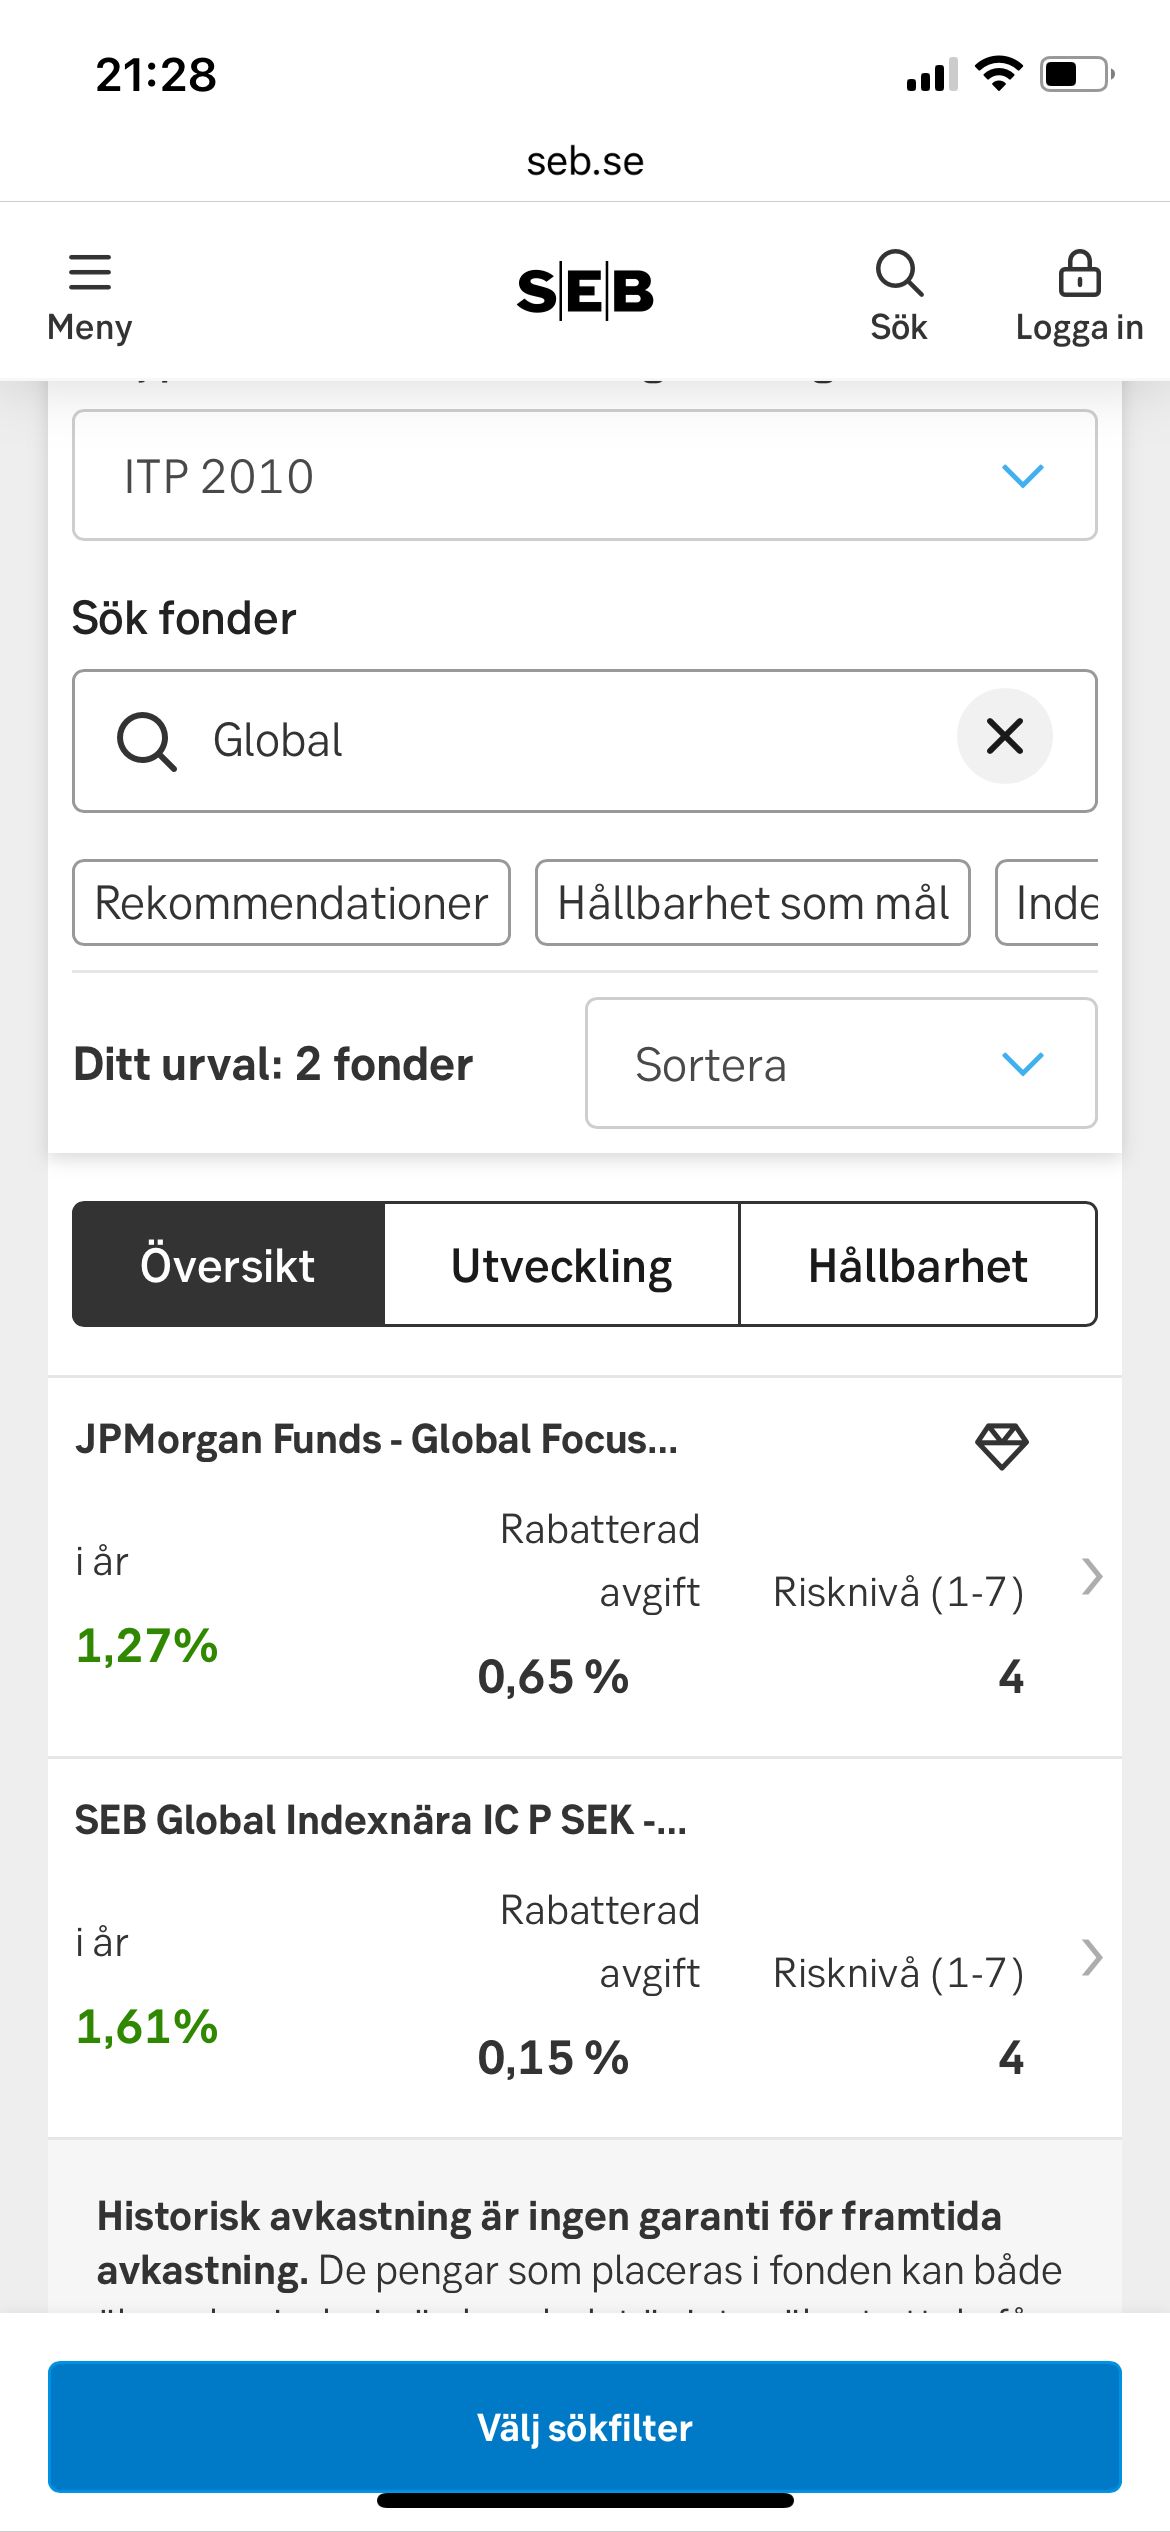
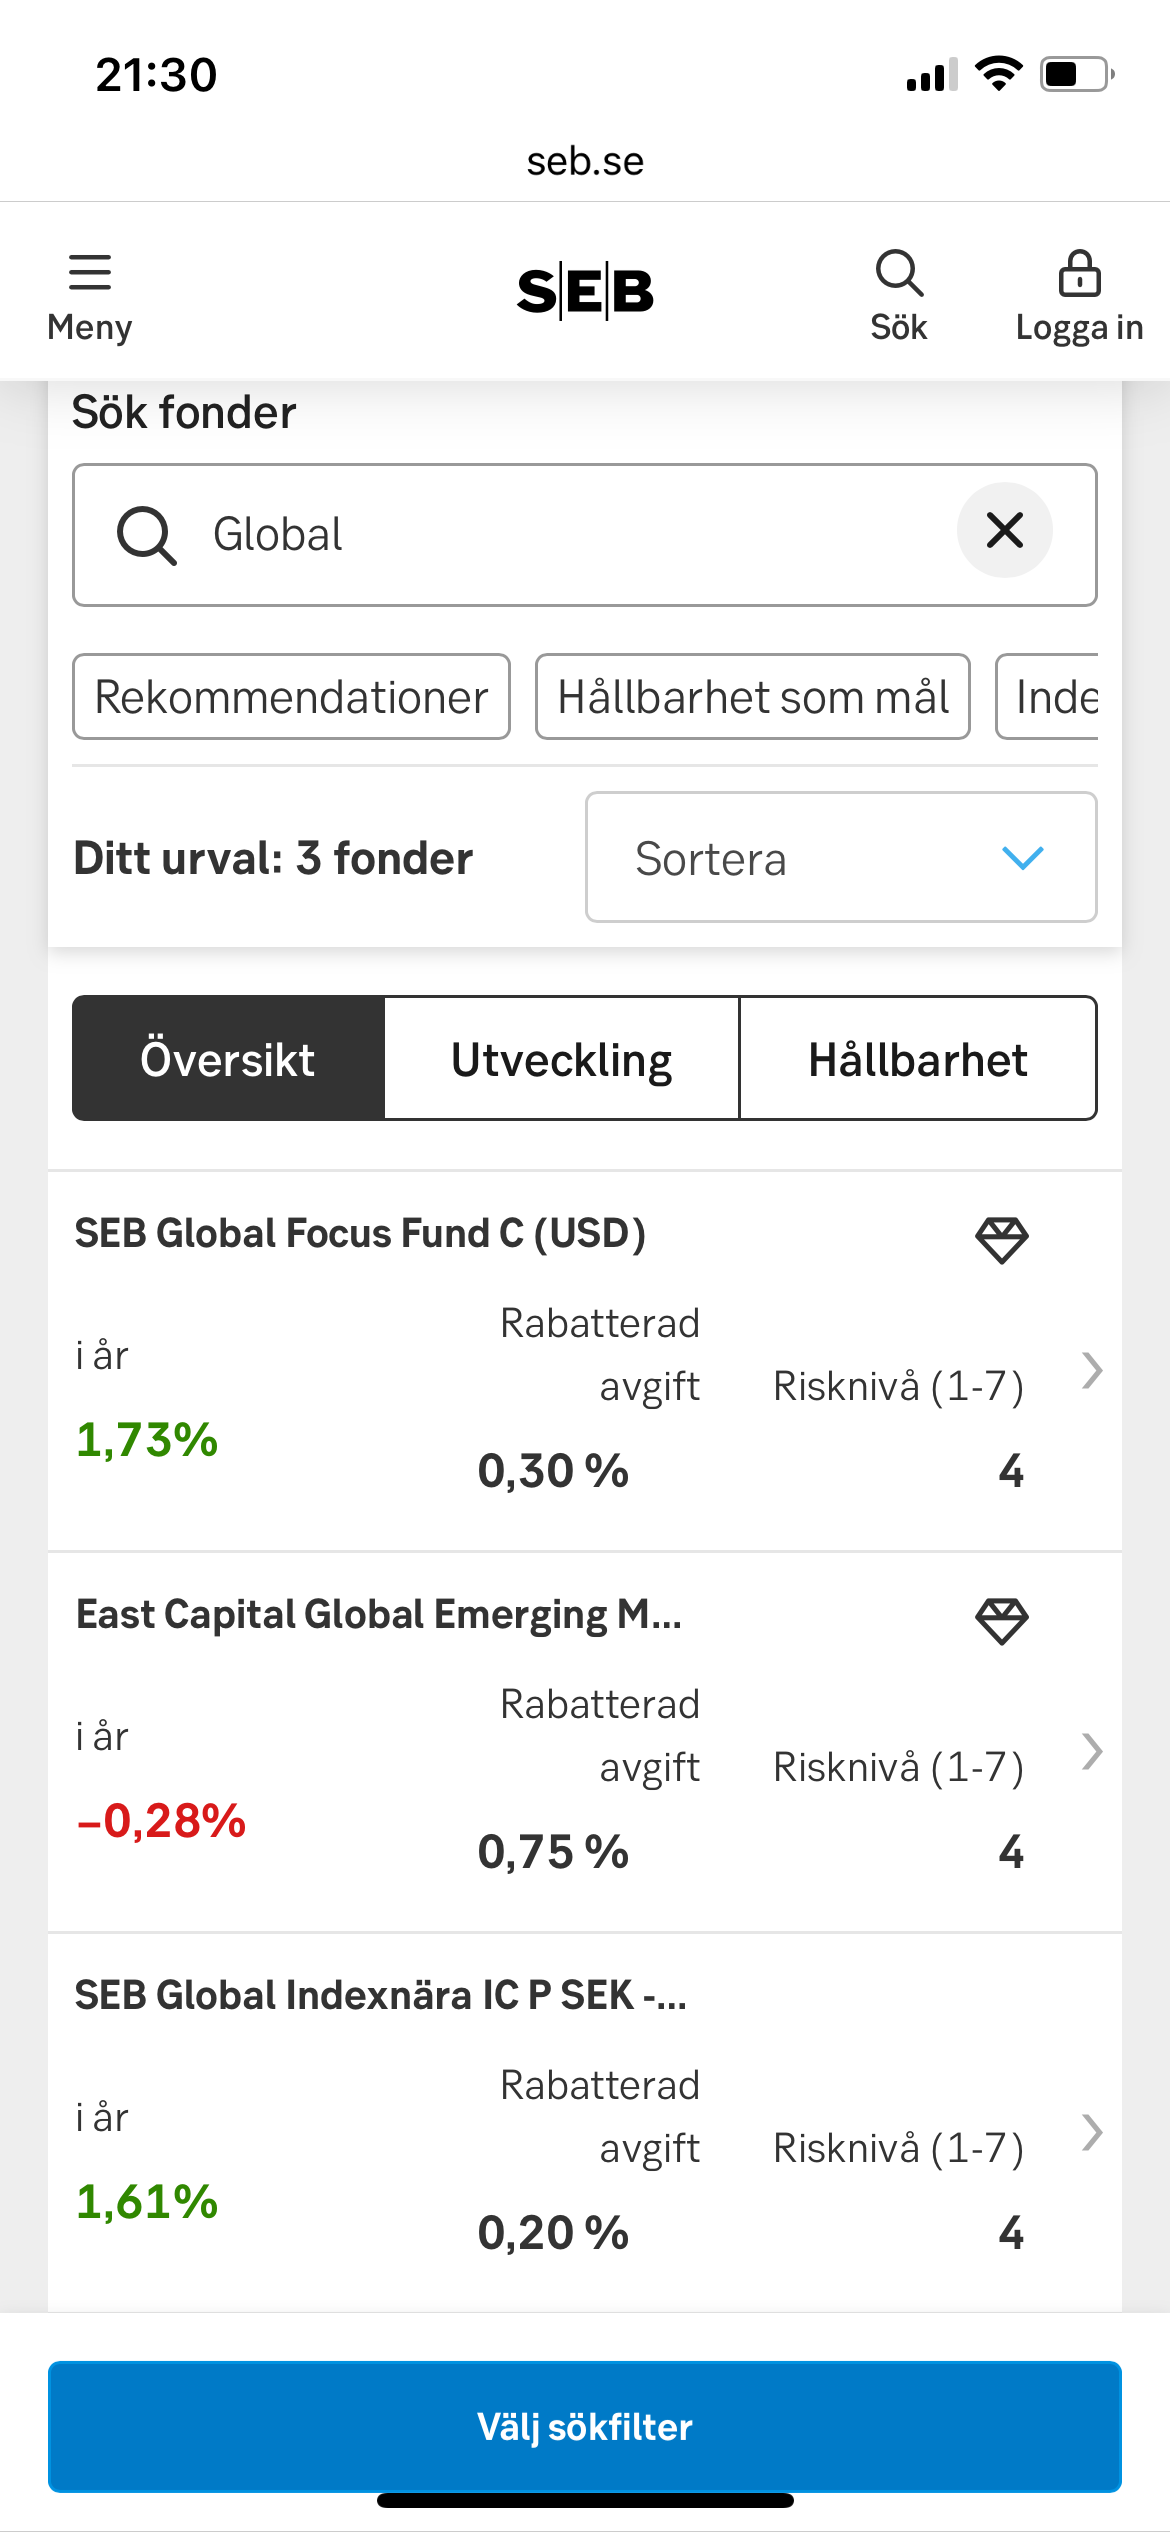
Vilka 2-3 fonder skulle du säga motsvarar basportföljen 2024 100% aktiefonder?
Dvs
70% Global indexfond
20 % Småbolagsfond
10 % Sverigefond
I min ITP hos SPP ligger jag kvar i ”Entrelösningen” 80 % Storebrand Global All-Countries och 20 % Storebrand Sverige.
Jag ser att Länsförsäkringar global indexnära inte är med i listan. Har åsikten om den ändrat sig med tiden? Jag har uppfattat det som att den har varit en rekommendation om man inte vill ha Lysa. Är det DNB-fonden som gäller nu istället?
Vad är nuvarande åsikt gällande sparkonto kontra räntor? Jag har kört sparkonto + 100% aktieindex den senaste tiden eftersom jag har upplevt räntefonder som inte-så-jättebra, eller inte-så-mycket-bättre-än-sparkonto. Tänker då inom 3-9 års - delen.
Hej!
Detta diskuteras i denna tråd så jag rekomenderar att du läser den och bildar dig en egen uppfattning 
Aktier + sparkonto är fortfarande en bra kombo, och du vet alltid vad du har på ditt sparkonto. Dock oftast en realförlust.
Nu när räntan är högre och förväntas gå neråt igen, så kommer det att gynna räntefonder som får en hävstångseffekt som påverkas av fondens duration och hur mycket räntan sänks eller förväntas sänkas. Fallande ränta = stigande räntefonder, stigande ränta = sjunkande räntefonder.
När räntan sänks så kommer ju dessutom inlåningsräntan på ditt sparkonto att sjunka igen.
Så på längre sikt än 2-3 år så tycker jag personligen att räntefonder är ett bättre komplement till aktier.
2 gillningar
Hej!
Utöver det som @MattiasA90 skrev kan tilläggas att räntor har diskuterats flitigt på forumet på senare tid. Det är svårt att hitta en rekommendation som passar alla. Viktigare är egentligen att fråga sig varför man vill ha räntor eller bankkonto i portföljen och vilken funktion de ska ha - är det stabilitet, avkastning, diversifiering eller möjligen en kombination av dessa. Sparhorisont är också en variabel att beakta i valet. Bankkonto, som du har nu, har stabilitet som primär funktion i en portfölj.
Jag kan rekommendera att du tittar på Zinos räntetriangel. Där finns också förslag på olika räntefonder om du skulle komma fram till att du vill ha något annat än bankkonto, vill säga. Vad man än väljer kommer att ha potentiella förtjänster men också risker - det är bra att sätta sig in i dessa så att man är beredd på hur valet eller valen kan komma att bete sig i portföljen.
3 gillningar
Min tanke har varit att just eftersom räntan på sparkonton har stigit de senaste åren så har det därför varit något jag föredrar före räntefond. Men att om det blir så nu framöver att sparkontonas räntor börjar sjunka så kommer det ett läge då jag vill växla över till räntefonder. Kanske finns något stort hål i min simpla strategi som jag inte känner till…
1 gillning
Finns det någon vettig lång räntefond då? Tänker 5-10
Isåfall blir väl fördelningen
Räntekonto/kort ränta 0-2
AMF räntefond kort 2-5
Something Lång 5-10
Aktier 8-10+
Eller tänker jag fel?
Idag har jag för räntedelen sparkonto, därefter AMF Mix samt AMF Lång. Men då durationen är samma känns idén sådär att AMF Lång ska täcka +5-10år men gör egentligen inte det…
1 gillning
Du kanske kan kombinera en kort räntefond tillsammans med en riktigt lång för att uppnå den snittduration du vill ha.
T.ex AMF kort tillsammans med Captor Iris.
3 gillningar
Ju mer jag tänker på räntebasportföljen som 50/50 kort/lång enligt @janbolmeson förslag så skaver det mer och mer för mig 
Jag tänker så här. Tumregeln är att sparhorisont och obligationernas duration bör vara hyfsat lika. Behöver inte matcha exakt men i samma härad.
Samtidigt är svenska mellanmjölks obligationsfonder som AMF Mix, AMF lång och Storebrand inte speciellt långa utan har 4-5 års duration.
50/50 kort/lång blir alldeles för kort i min mening. Man landar ju då på 2-2,5 år bara. Dvs man får inte mycket skjuts upp i räntesänkning som brukar höra samma med lågkonjunktur när börsen går kass
Jag tänker så här
-
0-2 år. Sparkonto eller korträntefond (tex AMF Kort) om man inte kan sätta pengarna på sparkonto (tex TJP i slutet av uttag)
-
3-6 år. Här passar mellanmjölks obligationsfonderna perfekt. Man kan ta 100% av räntedelen i AMF Mix, AMF Lång eller Storebrand Obligation eller en mix av dem beroende på vad som är tillgängligt. Behöver ingen Kortränta IMHO.
-
6-9 år. Här tycker jag man kan hålla det enkelt och köra på samma som ovan om än något kort duration. Om man vill (och kan) skrämma upp durationen så kan man ta 50% av någon av de tre ovan + 50% Captor Iris för att landa på 7-7,5 års duration, om man sedan orkar skala bort Captor följande år. Lite överkurs i min mening dvs man skulle kunna köra 100% i en mellanmjölks obligationsfond från 3-9 år. Om man vill hålla det enkelt.
-
10 år och mer. Renodlade aktierfonder.
För mig blir det hyfsat enkelt, billigt och fonder som man oftast har tillgång till
Enda undantaget där jag skulle lägga in en korträntefond är om det är en portfölj där jag räknar med att köra hyfsat kontinuerliga uttag även om totala sparhorisonten är 3-9 år och därför vill ha en del som svänger väldigt lite (och sparkonto inte är ett alternativ). Tex om man ska ta ut 10% om året så kan jag tänka mig att ha 10% av portföljen i Kortränta, resten av räntedel i Långränta samt aktieandel motsvarande sparhorisont. Säg en 50/50 portfölj med 10% uttag om året blir då 50% aktier, 40% obligationer och 10% korträntefond (eller sparkonto).
6 gillningar
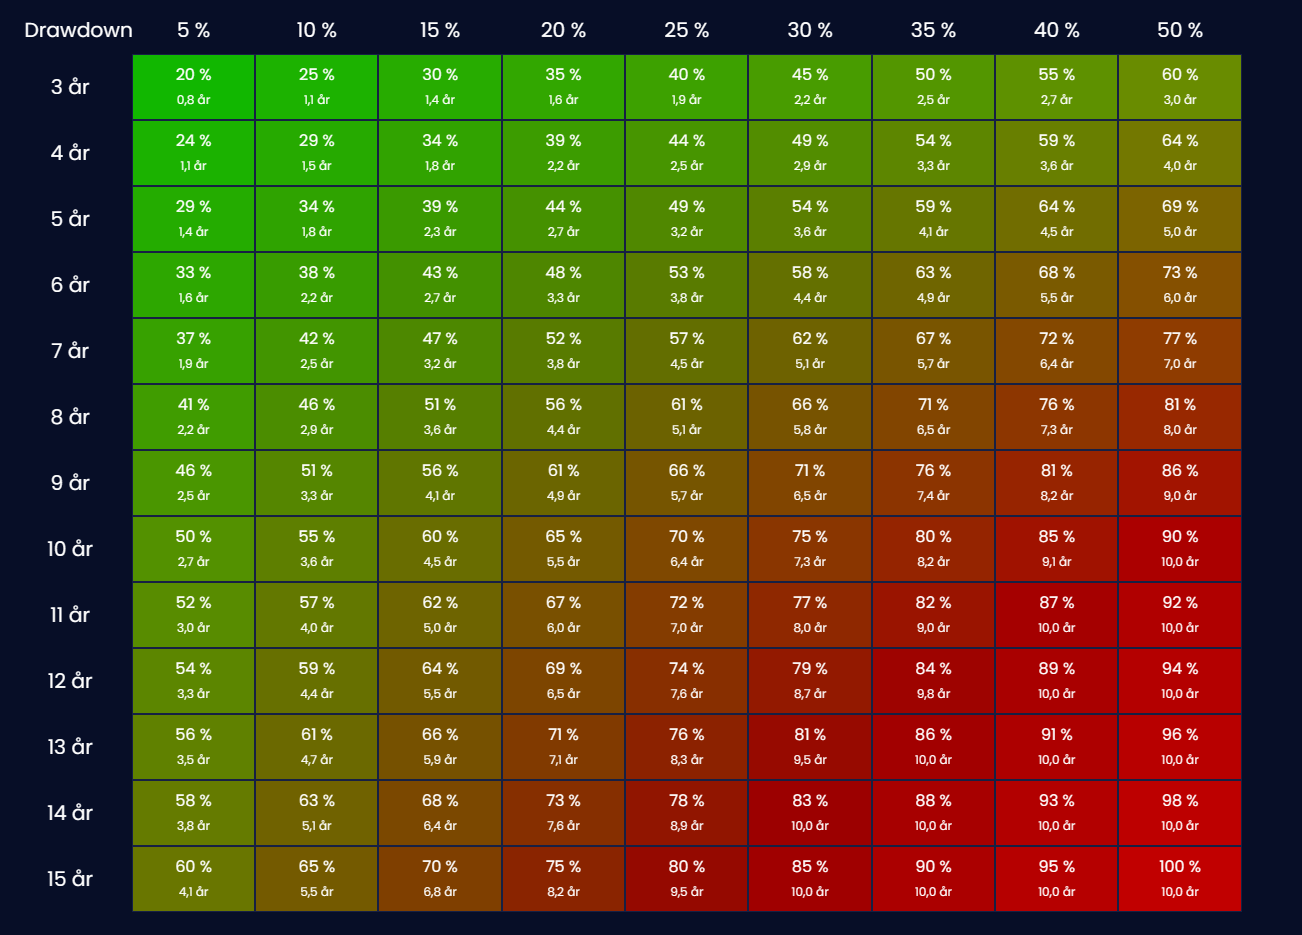
Jag håller med om det du skriver och det låter väldigt mycket som den uppdaterade portföljgeneratorn som snart blir tillgängligt i Fee Fighters. Den kommer att matcha fonder så att genomsnittsduration att bli exakt som sparhorisonten - förutom om man är riskavers (som i ditt undantag), då får man förutom lägre andel aktier även lägre duration. Se kolumn “5%”, rad “10år” som ger 50/50 aktier/räntor och 2.7 års snittduration som uppnås med en blandning av korträntefond och ex. AMF Mix.
2 gillningar
@janbolmeson Tänkte komplettera med en del banker nedan.
Som jag skrev ovan så är jag skeptisk till 50/50 kort/lång i räntedelen som basportfölj, eftersom det ändå gäller för minst 3 sparår (under det sparkonto). Blir väl kort duration IMHO med 50/50 och går lite emot AP7 Sofa och LYSA rekommendationerna, om man har räntor där. Ingen kortränta i AP7 Sofa eller Lysa utan de är ju mellanmjölk med duration på 3-5 år på räntesidan. Där jag kompletterar med räntefonder så bara ger jag en kort och en lång. Ingen fördelning. Den får var och en sätta tänker jag. I min värld 100% “lång” ränta med 3-5 års duration. Men smaken är som baken
Avgifterna nedan är så gott som jag förstår total avgift alltså inklusive transaktioner.
HSB Bospar / Danske Bank - räntedel
- Sverige Kort Ränta Class SA. Avgift 0,2%
- Sverige Ränta Class SA. Avgift 0,5%
Futur Pension
För de som har TJP där. Som jag förstår det varierar avgifterna en hel del beroende på om det är kollektivavtalad, icke-kollektiv avtalad men hårt förhandlad och walk in TJP utan någon förhandlingsposition för arbetsgivaren. Jag ger spannet som jag känner till nedan.
Aktiefonder
- 70% Danske Invest Global Index. Avgift 0,21-0,49%
- 20% Danske Invest Sverige Beta. Avgift 0,18-0,36%
- 10% eget val, tex. Storebrand Emerging Markets. Avgift 0,44-0,46%
Räntefonder
- Danske Invest Sverige Kort Ränta. Avgift 0,13-0,24%
- Storebrand Obligationsfond. Avgift 0,12-,0,21%
Skandia
För de som har TJP där. Avgifterna jag ser är för icke-kollektivavtalad (och tyvärr icke flyttbar). Möjligt/sannolikt att ev. kollektivavtalad TJP har lägre avgift.
Aktiefonder
- 70% Skandia Global Exponering. Avgift 0,27%
- 20% Skandia Sverige Exponering. Avgift 0,3%
- 10% eget val, tex. Swedbank Robur Access Asien. Avgift 0,42%
Räntefonder
- Skandia Kortränta. Avgift 0,25%
- Skandia Obligation. Avgift 0,47%
7 gillningar
Tack för informativt inlägg!
I förslaget på 3 fonder i Nordnet tas PLUS Allabolag Sverige Index upp på 20% av innehavet. Nordnet har också Nordnet Sverige Index och den har 0.0% i avgift. Är den föreslagna så pass mycket bättre så att det är värt avgiften?
Ja hur mycket högre i avgift är värt att betala för en bredare portfölj? Det har diskuterats oändligt många gånger. Finns inget lätt svar. Precis som att vissa kompletterar sin globalfond med en global småbolagsfond, medan vissa inte gör det.
- Plus AllaBolag innehåller 365 bolag.
- Nordnet Sverige Index (det som hette Nordnet Indexfond Sverige ESG fram tills December 2023 när det bytte namn) innehåller 99 bolag.
- Förutom många fler bolag så har Plus AllaBolag också en större andel småbolag, enligt Morningstars style box är det 12% vs 4%.
Jag tycker Plus AllaBolag är en jättebra produkt för 0.22%, och jag tycker också Nordnet Sverige Index är en jättebra produkt för 0.0%. Senast jag hade home bias ägde jag Nordnet Sverige Index (när den kallades Nordnet Indexfond Sverige ESG).
3 gillningar
Då tycker jag att bredden på fonden får gå före.
Tack för svaret.
1 gillning