Jag blev förvånad när jag läste den här tråden idag och av de 20-tal inlägg jag missat behandlade få om något den uteblivna räntesänkningen/räntehöjning/Riksbankens helomvändning om framtida räntesänkningar?
Det finns en gräns då räntebetalningarna överstiger den totala summan skatten ger samtidigt som ingen längre vill köpa deras statsobligationer för att finansiera underskottet i statsbudgeten.
Samma med kärnkraften, runt 2012 var han extremt negativ och skrev väldigt kritiska inlägg och idag har han vänt totalt. Det är helt okej att byta åsikt såklart men det hade varit klädsamt om han blivit lite ödmjuk av sina kraftiga svängar.
3 gillningar
I fast valuta.
EDIT: Nja i fasta priser brukar man ju säga.
Det dom sa var väl ganska väntat så det är väl inte så mycket att kommentera.
Jaa håller med, inte intressant att kommentera räntan längre då allt som händer nu är exakt enligt alla beräkningar. Inget oväntat har hänt på ganska länge, finns inget att kommentera angående räntan framgent, än så länge i alla fall.
Räntan börjar gå ner under senvåren om inget ändras, precis som alla förutsett.
De gör precis som många privatpersoner. Spenderar mer än de tjänar, vilket finansieras genom lån.
Skillnaden är att de kan betala tillbaka lånen med nytryckta pengar men det kan inte privatpersoner.
Borde vi inte utifrån vår höga skuldsättning få sänkt ränta sist? Får vi sänkt ränta ökar väl skulderna?
Räntekvot (Debt Service Ratio) som andel av disponibel inkomst
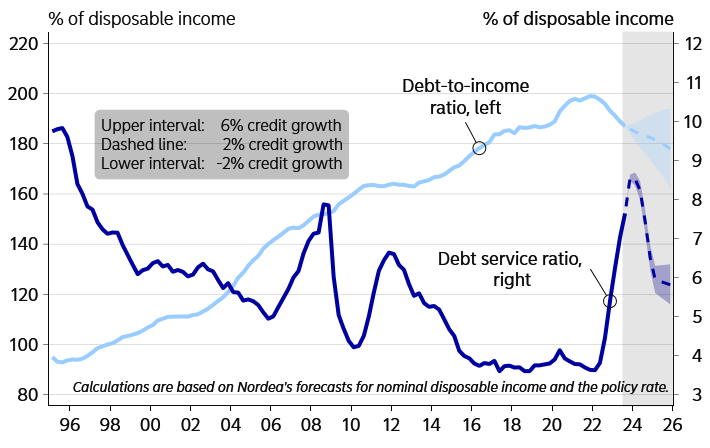
Som synes har den gått från ca 3.5% till ca 7.5%.
Det är 4% av disponibel inkomst som förändringen är. Och hushåll som är låntagare pyntar dessa 4% till hushåll som är långivare. (Banken som mellanhand tar ju inte mer).
Jag har för egen del svårt att se att 4% av disponibel inkomst är så stor andel att det märks speciellt. (Vissa individer får det svårare. Och andra lindrigare. Men så är det alltid).
Nä alltså, han menar nog att vår höga skuldsättning med bostadslån och hög andel rörlig ränta gör att räntehöjningarna biter snabbare här.
”Att räntehöjningarna har bitit snabbare och hårdare i svensk ekonomi borde tala för att räntan också kan sänkas snabbare.”
Dessutom gör den svenska modellen att facken hållit sig på mattan när det gäller lönekraven (so far…)
”Nere på kontinenten oroar sig centralbanken ECB samtidigt över upptrissade lönekrav. Det är skillnad mot Riksbanken, som kan luta sig mot fleråriga centrala avtal med storartat återhållsamma ökningar.”
Sen kan man väl tillägga att regeringen trots allt varit ganska bra på att hålla igen spenderandet (utöver ett onödigt utökat rotavdrag och några skattesänkningar) och på det sättet håller inflationen i schack. Det är väl bara ett fåtal företag som försökt lämpa över alla kostnadsökningar på konsumenterna, men där vittnar ju de mångtaliga konkurserna om att gränsen redan är nådd. Så räntesänkningar är ju helt självklart på väg.
Men på sikt har du förstås rätt i att skulderna kommer öka, och det har inte vare sig marknaden eller politikerna så mycket emot. Så länge det byggs blir de flesta glada:
1 gillning
Många som ojar sig över bostadspriser brukar också oja sig över skuldsättning.
Grafen nedan visar på Y-axeln total skuld/capita, och på X-axeln BNP/Capita.
Total skuld = offentlig skuld + näringslivets skuld + hushållens skuld.
Data i USD.
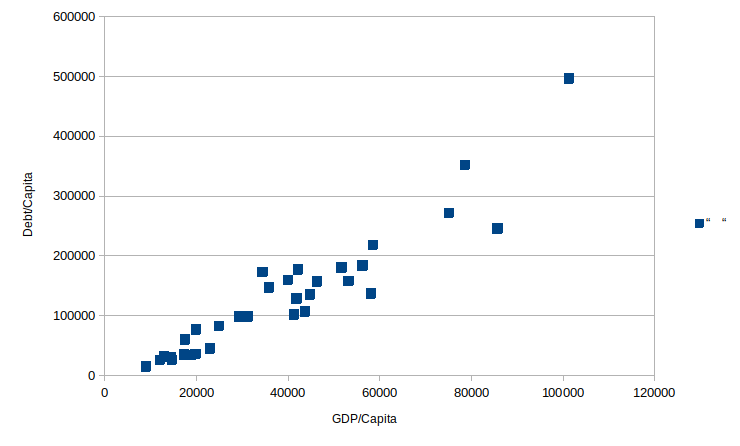
Och här kan man se att när BNP/Capita växer i en ekonomi så växer också total skuld.
Det är inget konstigt alls för när BNP/Capita stiger så växer också tillgångarna. Vilka är belåningsbara.
Det land som ligger högst till höger är Luxemburg.
Sverige ligger mitt i surven. Inget speciellt alls. Skuldsättningen i Sverige är alltså normal. Sedan finns då de som menar att allt är mycket bättre om staten skuldsätter sig mer (och hushållen mindre). Men jag vet inte om jag sett någon bra förklaring på varför det skulle vara bättre. Varför är det så bra med den Japanska fördelningen? Är verkligen staten bättre på att sköta ekonomin än vad ni är. Varför vill en del att Mona Sahlin ska kunna skuldsätta dom och hon sedan bränna lånebeloppet på något hon gillar. Det är precis det som offentlig skuldsättning är.
Med stigande BNP/Capita vill vi ha större finare bostäder, och våra löner är högre (så de kostar mer att producera och underhålla). Klart att bostadspriserna stiger. Inget konstigt alls.
3 gillningar
Inflationen tydligen kraftigt på väg upp igen. Lite otippat. Nästa ränteändring blir kanske en höjning, istället för en sänkning som vissa förväntat sig?
Jo, det verkar ju bli ett bakslag helt klart. Kan du kopiera texten här eller referera innehållet?
Nu såldes första villan där jag bor på ett och ett halvt år, nästan 25 % ner i pris, litet villaområde om 60 hus tidigt 70 tal, 2 hus kvar ute på hemnet inga bud har setts på nästan 4-5 månader, begärt pris 5 miljoner 4,1 i slutändan, knappa 2 mil från Gbg, ska bli intressant om vi närmar oss 3 miljoner i området i slutet på året.
Haha nej det kommer inte hända, bara brus för klick
1 gillning
Nej till och med i artikeln säger de att Riksbanken öppnar upp för att sänka i maj, men de håller inte med Riksbanken.
Personligen tror jag ju mer på Riksbanken än den här journalisten som gör vad som helst i hela världen för att vi ska läsa hans artikel.
1 gillning
Jag har inte tillgång till hela artikeln, men ingressen säger i alla fall att ”Inflationen är kraftigt på väg uppåt - inte ner som Riksbanken hoppas”. Om du har tillgång till hela artikeln, står det inget om vad det påståendet grundar sig på?
Du länkar en artikel du inte ens läst?
2 gillningar
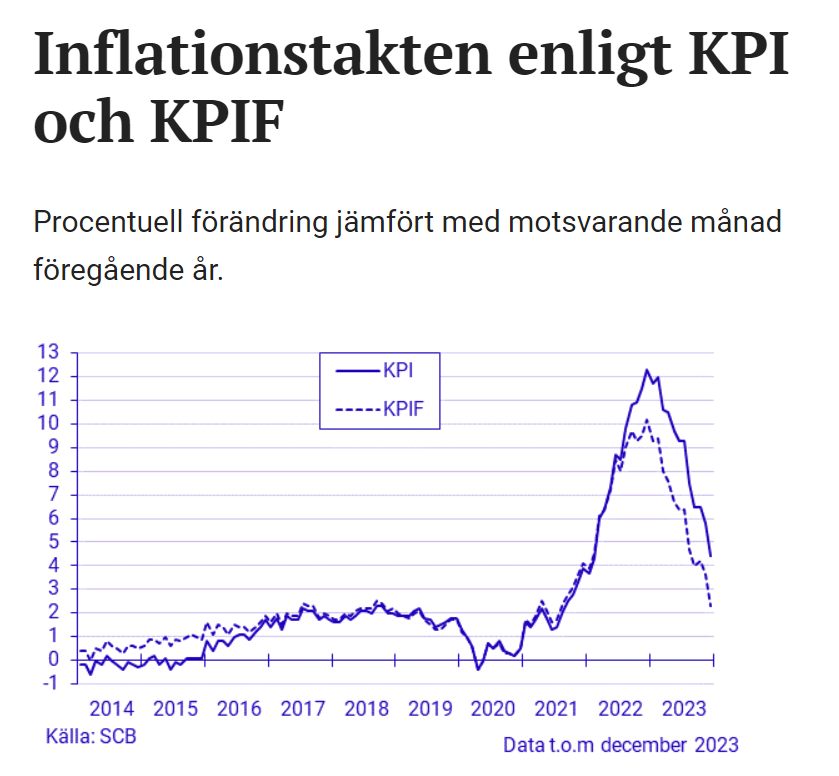
Kan inte heller läsa artikeln men det finns ju en liten uppgång i matpriser, gissningsvis är det som de gör skräckrubriker av.
1 gillning