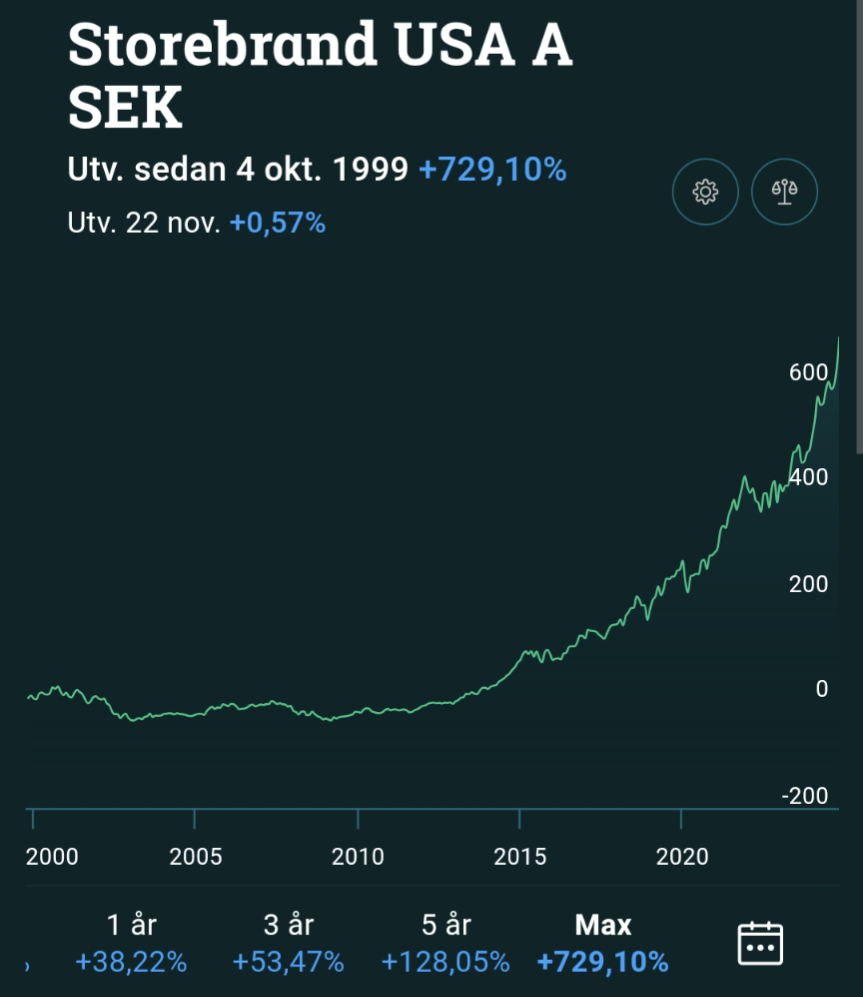
Denna graf över USA-börserna ser ju onekligen spännande ut. Men samtidigt:
Markets can remain irrational longer than you can remain solvent.
Citat John Maynard Keynes, enligt internet.
Denna graf över USA-börserna ser ju onekligen spännande ut. Men samtidigt:
Markets can remain irrational longer than you can remain solvent.
Citat John Maynard Keynes, enligt internet.
Han var med i en intervju och anledningen till att han låg så mycket cash var pga skatteskäl eftersom skatten skulle höjas eller nåt liknande i USA. Det var förklaringen han hade, sant eller inte vet man inte.
Håller med, dock med brasklappen att jag tror den gynnar USA på kort sikt framför allt, men på 1-2 års sikt kommer det en baksmälla som kan sitta i ett tag. På längre sikt, 5-10 år kan det dock vara gynnsamt beroende på hur handelsflödena och ekonomierna har utvecklats under tiden.
Smällen tror jag kommer under första halvan 2026. Mark my words! 
Förra gången Trump var president och allt snurrade på med högre och högre fart hoppade jag av. Sålde nästan allt jag hade på börsen. Tänkte att det måste krascha snart. Det stod om aktier överallt och folk på jobbet daytradade. Men inget hände på flera månader och jag missade uppgång och började misströsta. Då kom kraschen. Men det var ett virus som orsakade det. Helt oväntat. Så det var bara tur för min del, om man nu kan säga så om en pandemi. Jag kommer inte försöka mig på en sån timing igen.
Jo det spelar faktiskt roll. Att vifta bort hur övervärderad börsen är i nuläget med “ähh det gör inget om man har lång sparhorisont” är att stoppa huvudet i sanden. Om börsen kraschar rejält och det tar 10-20 år att nå breakeven så hade pengarna kunnat investerats och växt på annat håll. T.ex köpa och hyra ut bostäder
Så du har 0kr på börsen och bara hyreshus?
Man skall aldrig…
Bra analys men det har visat sig att en strategi där man kliver av tidigt när trenden vänder nedåt ger en betydligt högre riskjusterad avkastning (Sharpe kvot) jämfört med buy n hold strategin. Även om man inte tajmar ingången perfekt när det vänder upp igen så har man iaf garderat sig frpn att se sina besparingar rasa och man kan sova gott om nätterna. Jag offrar gärna några procents avkastning i utbyte mot den tryggheten. Finns ingen anledning sitta kvar i båten. Det rådet ges av banker för att undvika kaos på penningmarknaden enbart. Som privatsparare bör man kliva av tills läget stabiliseras och trenden vänder upp dvs vi får ett golden cross.
Man kan ha pengarna på ett sparkonto med 4% ränta. Då slipper man ta risker i onödan nu när börsen är övervärderad och har mycket torrt krut att gå in med när värderingarna korrigeras bedåt kraftigt
Så du har allt på ett sparkonto?
Jag tycker man alltid ska vara beredd på en krasch, ha lång tidshorisont, bra buffert och en del i säkrare investeringar.
Men att ha allt på ett sparkonto medför vissa risker det med.
Har börjat resonera så!
Det jag kan tycka är att detta är ett lämpligt tillfälle att fundera på sin risktolerans och fundera på om verkligen 100 procent aktieexponering får dig att sova gott om natten. Jag tror inte på att försöka tajma, snarare att hitta rätt balans för ens egen personlighet. Det är ingen naturlag som säger att alla måste ha 100 procent aktier i sitt sparande.
Ja, en mille på ett sparkonto med ränta står sig bra i nuläget. Jag har några få procent i länsförsäkringar globalindexfond. Efter den uppgången vi haft senaste året med 30-40% medan bolagen inte växt i samma takt så ser jag det ytterst osannolikt att vi kommer få ett till år med +30% i avkastning 2025. Schillers P/E ligger på näst högsta nivån någonsin. Allt pekar på att börsen kommer sakta in under 2025. Då blir 4% avkastning från ett sparkonto med ränta en bra kompromiss. Jag förlorar inte mot inflationen samtidigt som jag kan sova gott om nätterna.
Låter helt ok. Men då är du ändå på börsen med en del.
Mycket beror på sparhorisonten och ens egen oro, hur man väljer att göra.
Jag gissar på två-tre krascher innan min pension, så ligger kvar på min nivå så länge.
Ja, många tycks glömma bort valutarisken. Själv tycker jag att valutavärdering och valutariskvärdering är så obegripligt att jag känner mig nödgad att minimera min valutaexponering.
Jag menar inte att man ska vifta bort det. Men hur många ggr har vi hört att börsen är övervärderad??
Ska man hoppa in o ut med kapitalet då o försöka tajma marknaden?
Det är inte alla som har råd att köpa fastigheter till höger o vänster heller.
Man har kanske ett boende som man själv bor i men inte råd med fler…
Jag vet inte! Jag är inget proffs på något vis men jag har lärt mig att folk ständigt frågar om när raset kommer… och som i många avsnitt så talas det om att folk sitter med pengarna utanför o de förlorar mer på att ”vänta” på rätt tillfälle .
Svenska kronan minskar i värde, men frågan är hur mycket mer?
Inte nödvändigtvis hoppa in och ut. Snarare att obalansera mellan olika konton. Så man inte har 100% aktiefonder i oroliga tider. Jag hade 100% aktiefonder i min ppm men klev av under covidkraschen och gick sedan in när det vände upp igen. Att ombalansera till räntefonder under turbulenta tider ser jag som en viktig del i ens riskhantering.
Det låter som ett finare ord för marknadstajming? Eller hur ofta kan man se över sin risktolerans utan att det blir marknadstajming? (jag menar inte att vara hånfull, jag brottas själv med detta)
Det jag menade var inte att ändra tillfälligt, utan att byta till en permanent allokering som inte består av 100 procent aktier.