Det dyra lånet har kostat 56% under samma period. Amortering är riskfri avkastning, aktier är okänt hur mycket det blir. Om du vill ha garanterad avkastning med 16% om året så amorterar du, med andra ord.
Sånt här är sååå värdefullt tycker jag, en konkret och tydlig beräkning som gör att man får en annan förståelse. Iaf för mig som inte är så duktig på sånt här ännu.
Hur är månadskostnaden på de olika lånen och när går anmärkningen ut? Se till att ha så få upplysningar som möjligt hos UC till att anmärkningen försvinner. Ju lägre du även ligger till då på lånen, ju bättre samlingslån kan du få. Skulle du betala ner lånen med din aktiedepå tror jag också chansen finns redan du att du kan få samla lånen till bättre ränta. Beror på när anmärkningen försvinner, inkomst och förfrågningar hos UC. Du kan se din kreditvärdighet för typ 50 kronor hos min uc. Försök få ner sin månadskostnad på lånen och amortera med det du får över så kommer situationen snabbt vara betydligt bättre och åter 100k aktiedepå.
Det finns en bra väg att gå, ta hjälp av skatteverket!
Det kräver att du håller järnkoll på vad du gör men vägen till kreditvärdighet tar bara något år.
Skaffa tillgång till min-uc.se för att följa din kreditvärdighet. 49kr/mån
Passa på nu efter nyår och ansök om en jämkning, säj till skatteverket att du bara kommer jobba 1 månad under 2023. Du får en skattesats på 5-10% som du uppger till arbetsgivaren. Använd pengarna till att betala av lån, börja med minsta lånet sedan arbeta dig uppåt för att minska antalet krediter.
Restskatten får du i nacken ca November 2024.
Strax innan du söker nytt lån anmäler du kapitalvinst till skatteverket. Ange en siffra som är högre än ditt underskott av kapital (kolla min-uc.se).
Vid detta laget borde du avancerat i kreditvördighet.
Ansök om bolån hos tex bluestep.
Innan du blir tvungen att betala skatt på din påhittade kapitalvinst rapporterar du in en kapitalförlust. Efter du fått lånet.
Behåll ditt sparande som buffert under tiden, betala INTE av med dom pengarna.
En annan sak. Med tanke på ditt mål men också dom ekonomiska situation…
Sluta inte jobba när du plugga om det är möjligt. Att sluta jobba för att plugga riskerar att försena din möjlighet att nå dina mål med många år, fler än de du pluggar pga ränta på ränta effekten samt förlorad inkomst som du då inte kan investera plus att du bygger upp nya lån.
Om möjligt se över att plugga på distans. Tex inom IT som jag jobbar bryr vi oss inte det minsta vart du pluggar om det typ inte är KTH… Om ens då. Kan du jobba och plugga på distans samtidigt lägger du ju till tre år av pensionsinbetalningar, du drar in en miljon ish inkomst och kan amortera bort alla dina lån.
Min kusin läste till lärare och jobbade 75% och var 25% tjänsteledig. Hon har noll i studieskulder samt har fått flera års erfarenhet och löneökningar på kuppen. Defintivt värt att överväga! Min bästa vän pluggar också nu upp sina betyg på distans, samtidigt som han jobbar. Det går om man vill och har ett jobb som inte helt sliter ut en mentalt. Skillanden rent finansiellt är ju ca 1.3m på att jobba och plugga på distans istället för att leva på studielån… och i ditt fall ännu större då du har massa lån med ränta som tickar på som då sänks. Man behöver ju inte jobba 100% som min kusin visade.
Om du vill höja din kreditvärdighet skall du betala av kreditkortet.
Om du sedan har kvar krediten ger det dig en tillgänglig kredit som ökar din kreditvärdighet.
UC mäter en procentsats att du får betalningssvårigjeter inom 12 mån.
Med 46000+ i tillgänglig kredit kommer det öka din möjlighet till nytt lån.
Till att börja med, bra jobbat och får en känsla av att du jobbar mot att lösa dina lån och hamna i en bättre ekonomisk situation.
Om du tillåter lite kritiska frågor, hur kommer det sig att du väljer att använda dina investerade pengar till att beta av studielånet på 26.000 kr? Jag gissar på att räntan & avbetalningen där är extremt låg. Tror nog dessa pengar hade gjort mer värde i att ytterligare beta av ditt blancolån på 430.000 kr.
Återigen, för att gå tillbaka till ett konkret exempel, du sänker ditt blancolån från 430.000 kr till 400.000 kr. På årsbasis är detta att gå från räntekostnader på 68.370 kr till 63.600 kr. Alltså minskar du dina räntekostnader på detta lån med 4.770 kr, räknat på 1 år (eller ca. 400kr/månad).
Tror ditt grundproblem är att du betalar för mycket i RÄNTA och för lite går till att AMORTERA lånen. En mer långsiktig strategi hade nog varit att betala av så mycket som möjligt på ditt stora blancolån på 430.000 kr (med garanterad 15.9% avkastning på dessa pengar), för att på så sätt betala mindre i ränta och lägga dom pengarna på att amortera istället.
Bra jobbat, och rätt prioriterad ordning du betalar av lånen i!
Jag är nog en av få som tror att ekonomi till mindre del är kalkyl och till större delen psykologi. Momentum är grovt underskattat, och känslan av att man kommer någonvart kan många gånger vara det som gör att man fortsätter och faktiskt betalar av allt. Den känslan får man inte om man börjar med det större lånet trots att räntan är högre.
100%! Min ekonomi var så illa skött att stora delar av beloppen hamnat hos inkasso…
När man drunknar i räkningar och stora summor blir det mentalt omöjligt att börja även om möjligheten finns. Lägg på krig, pandemi, ränteoro och alla andra möjliga externa problem och det blev absolut omöjligt. Alla inkassokrav och betalningsanmärkningar har såklart gjort att alla förhandlingsmöjligheter slopats. Nu får vi se om kanske krediten på kortet finns kvar.
CSN bör du inte ens ha med på listan, går inte att likställa med de andra lånen. Det ska du betala av så otroligt långsamt det bara går.
Han har ju dock fortfarande betalningsanmärkningen, och nyttjandegraden på kreditkortet uppdateras varje månadsskifte. Så ingen ko på isen gällande att betala av den. Däremot behöver han ju rulla krediten så billigt som möjligt.
Håller till en viss del med, problemet är bara att börjar man i “fel” ändå så kan man snabbt tappa motivationen. Visst, kan kännas jättebra att betala av några lån. Men jag tror när man några månder in i det hela inser att det knappt gett effekt så tappar man motivationen. “Jag har ju betalat alla dessa pengar, ändå sjunker inte mina månadskostnader”. Den känslan tror jag snabbt kan infinna sig om man bara går på känsla.
Ekonomi är ju ändå ganska mycket hård fakta & beräkningar.
Se nedan exempel, har inte all data så utgått lite från “estimat”. Notera att jag bara tar hänsyn till räntekostnader.
Exempel 1 är hur situationen var från start, sett över 1 år bara.
Lån
Summa
Ränta
Ränta per År
Ränta per Månad
Stora Blancolån
430 000 kr
15,90%
68 370,00 kr
5 697,50 kr
Lilla Blancolån
115 000 kr
6,00%
6 900,00 kr
575,00 kr
Kreditkort
46 000 kr
6,00%
2 760,00 kr
230,00 kr
Studielån
26 000 kr
1,00%
260,00 kr
21,67 kr
Ränta/månad tot →
6 524,17 kr
Exempel 2 är hur personen valde att betala av lånen till slut.
Namn
Summa
Ränta
Ränta per År
Ränta per Månad
Stora Blancolån
400 000 kr
15,90%
63 600,00 kr
5 300,00 kr
Lilla Blancolån
100 000 kr
6,00%
6 000,00 kr
500,00 kr
Kreditkort
0 kr
6,00%
0,00 kr
0,00 kr
Studielån
0 kr
1,00%
0,00 kr
0,00 kr
Ränta/månad tot →
5 800,00 kr
Exempel 3 är om personen hade använt ALLA pengar som fanns i fonder (189.000kr) till att betala av det dyraste lånet.
Namn
Summa
Ränta
Ränta per År
Ränta per Månad
Stora Blancolån
241 000 kr
15,90%
38 319,00 kr
3 193,25 kr
Lilla Blancolån
115 000 kr
6,00%
6 900,00 kr
575,00 kr
Kreditkort
46 000 kr
6,00%
2 760,00 kr
230,00 kr
Studielån
26 000 kr
1,00%
260,00 kr
21,67 kr
Ränta/månad tot →
4 019,92 kr
Mellan exempel 1 & 2 har man “sparat” 724 kr/månad i räntekostnader. Mellan exempel 1 & 3 har man sparat 2.504 kr/månad i räntekostnader.
Så ja, jag förstår att det finns en del känslor involverade - men sätter man sig ner och gör beräkningen inser man snart att det som antagligen ger mest belöning är att gå via exempel 3.
Snyggt jobbat och förstår din utmaning. Även om det rent ekomiskt inte var optimalt så är det helt rätt väg att gå rent psykologiskt.
Om jag får utmana dig lite skulle jag säga att när dina aktier överstiger 100 000, sälj allt och betala av det lilla kvarvarande lånet. Då har du bara ett lån kvar att hålla reda på och kan extraamortera så mycket du bara kan utifrån de pengar som blir över i din vardagsbudget.
Med Dave Ramseys taktik så skulle det vara ekvivalent bra att utöka det redan tidigare stora dyra lånet med 115000 för att betala av det lilla billiga lånet för att på så sätt få en go känsla av att det bara är ett lån att hålla reda på. Dvs ekonomiskt totalt bananas och inte någon skulle få för sig, men det är precis samma sak man gör när bränner kapital på det billiga lånet. Kanske mentalt försvarbart om det handlar om ett skitlån på någon enstaka tusenlapp med en aviavgift etc, men här handlar det om runt 25% av det 2.5 ggr så dyra lånet.
Tack!! Anledningen var att jag hade krav på mig ifrån CSN.
Jag skötte ej betalningarna vilket utlöste en utmätning på mig ifrån CSN, men nu är det ur världen.
Ränta på ränta lätt att förstå med aktier men inte med lån. Nästa delmål 350tkr.
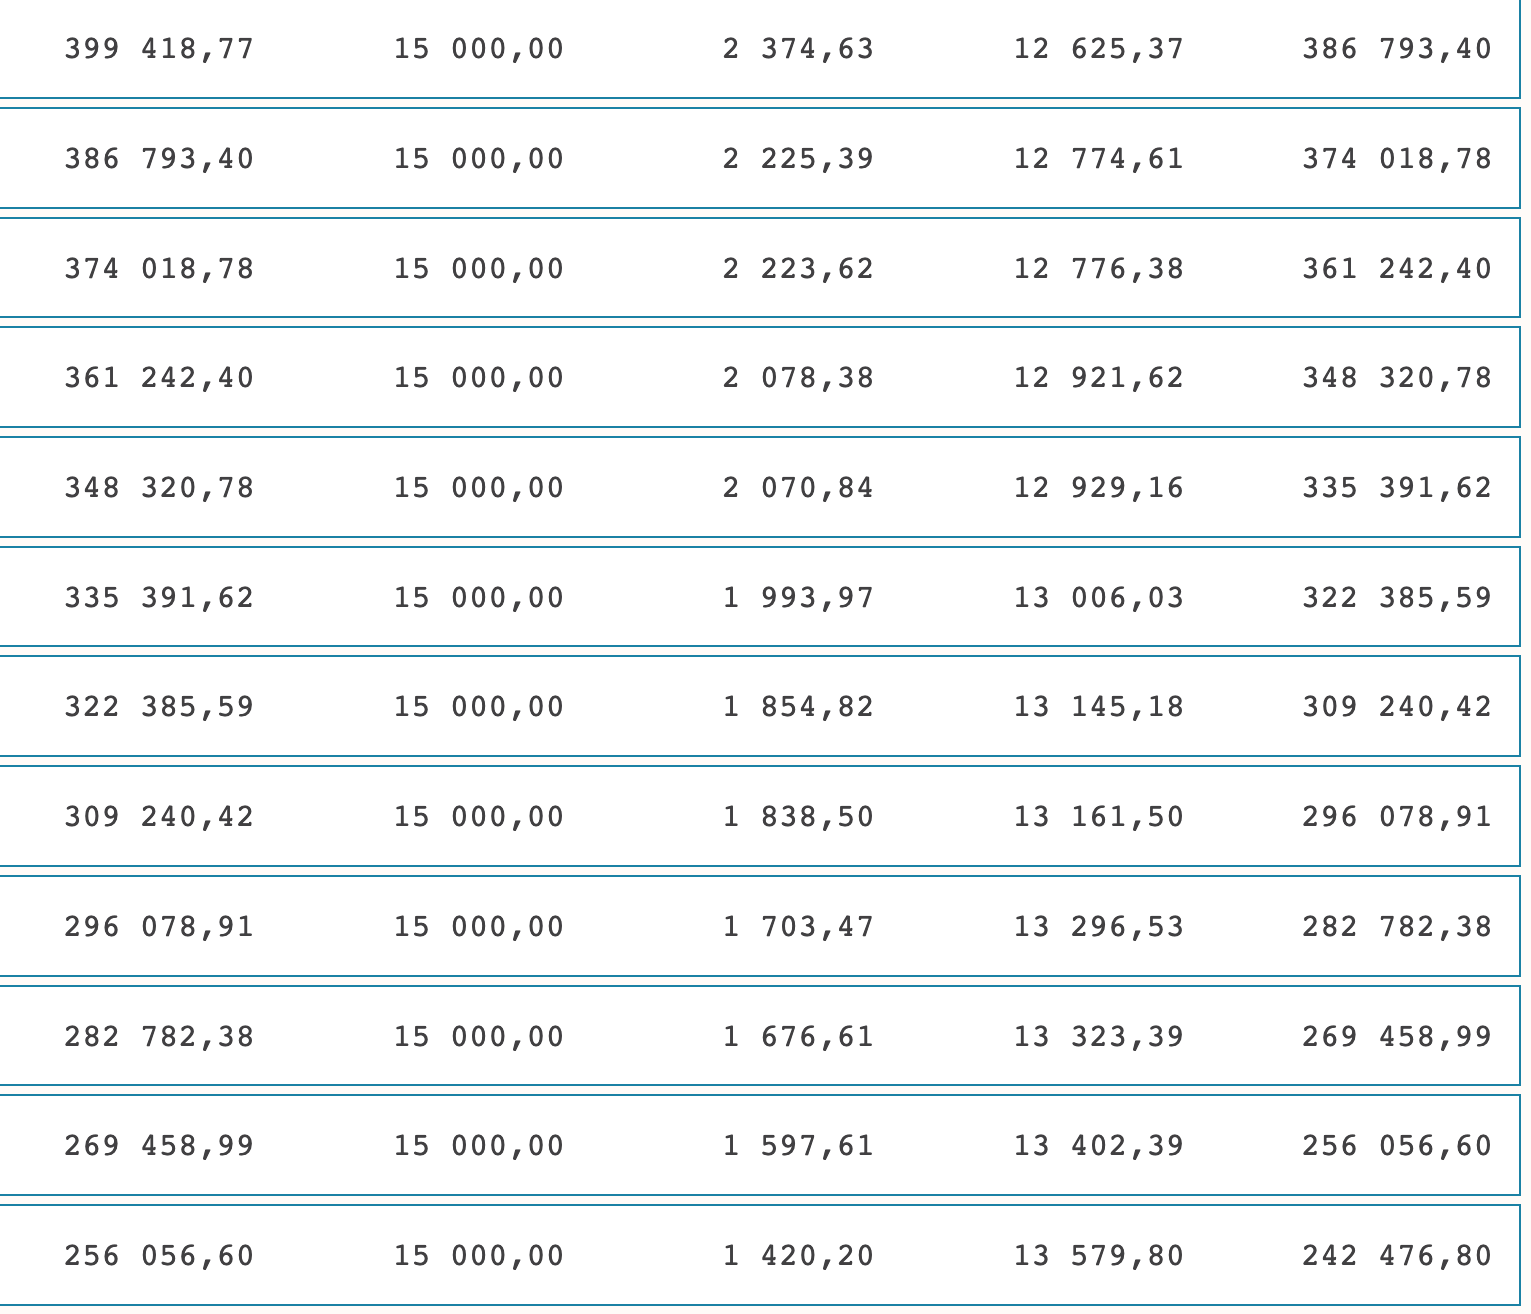
Kommer amortera 15-17tkr/månad framöver. Helt sjuka avgifter…
Vad är det där en tabell över? Det ser ju ut som en annuitetsplan med 15000 i månaden, men siffrorna stämmer inte med din uppgivna räntesats på 15% Med en sådan ränta på 399418 så borde räntekostnaden för en månad vara 5000, dvs en annuitet på 15000 i månaden skulle bara leda till en amortering på 10000.