Man kan.
Vi vet dock fortfarande inte ett skvatt om vederbörandes balansräkning utanför pensionssystemet, familjeförhållande eller krav på tillvaron. Med andra ord är det fullkomligt meningslöst att sitta och fabulera ihop en massa antaganden.
Jag har själv högre lön och mer på pensionskontona än TS men känner inte att jag är pensionsredo ännu, av olika skäl.
Jag tycker dina påhopp om hur meningslöst mitt inlägg va är meningslöst. Vi tycker olika saker är meningslösa.
Man kan ju inte göra något utan att göra antaganden. Du kan inte ens åka till stan och handla, för du kan ju inte bara anta att vägen inte är blockerad av en olycka eller att butiken du tänkte besöka blir tillfälligt stängd på grund av att något blev kräksjuk och spydde i kassan.
Du gör antagandet att du kan påverka vad jag ska skriva på ett forum på nätet, och du gör antagandet att det jag skrev va meningslöst för TS. Det bestämmer han och inte du. Han har ju inte svarat på det jag skrev, så det återstår ju att se hur meningslöst det va. Kanske svarar han inte, och det är också okej, det är fler än jag som har diskuterat att sluta jobba i förtid som ett alternativ.
Jag gör ett antagande till. Jag antar att om någon skriver något på ett forum och ber om synpunkter, så vill han också ha olika synpunkter och vinklar. Vill TS inte ha det så undrar man ju varför han söker sig till ett forum öht.
Du får gärna utveckla ditt svar lite. En sak som jag missade var beskattning av pengarna innan dom investeras privat, vilket såklart försämrar kalkylen ordentligt för hävstångs-varianten. Var det det, eller något annat du tyckte var helt ojämförbart som inte redan togs upp i mitt inlägg?
Ja typ allt. Du kan givetvis jämföra de 5,8% extra från AG med en överavkastning via belåning om du vill, men det är ju lika rimligt som att jämföra en glass och en kaktus.
Om jag inte löneväxlar så kan jag ta alla de skattade pengarna och göra något med dem till helt annan risk och få helt annat utfall.
Tja, du har inte fel. Men baserat på TS frågeställningar "Löneväxlar jag för mycket? samt
Och baserat på hur jag själv har funderat över ev. framtida löneväxling och inlåsning samt min kompromiss där jag kör en exakt likadan portfölj som tjänstepensionen fast med 1.4x hävstång, så tror jag att det kan vara intressant för vissa (men uppenbarligen inte för dig).
Ja, det är hela iden med prognosen. Den är ankrad i framtida löneläget, om din nuvarande pensionsprnos t.ex motsvarar en svensk medianlön idag, så betyder prognosen att du förväntas ha motsvarande en medianlön om N år.
Jag tycker sponant att det låter som att din löneväxling fyller sitt syfte:
minskar skatten nu
ger mer pension/mer möjligheter framöver
Du skriver att du själv vill kunna styra när hur pengarna ska användas. Så följdfrågan blir då: har du något privat sparande idag? Om inte så låter det som att det kan vara en bra tid att starta det.
Ett privat sparande betyder inte att du inte kan fortsätta löneväxla helt eller delvis. Personligen hade jag sett löneväxlingen som en möjlighet att gå i tidig pension.
Om det inte lockar så är det tveksamt om jag hade fortsatt att växla (främst pga inlåsningen och skatten).
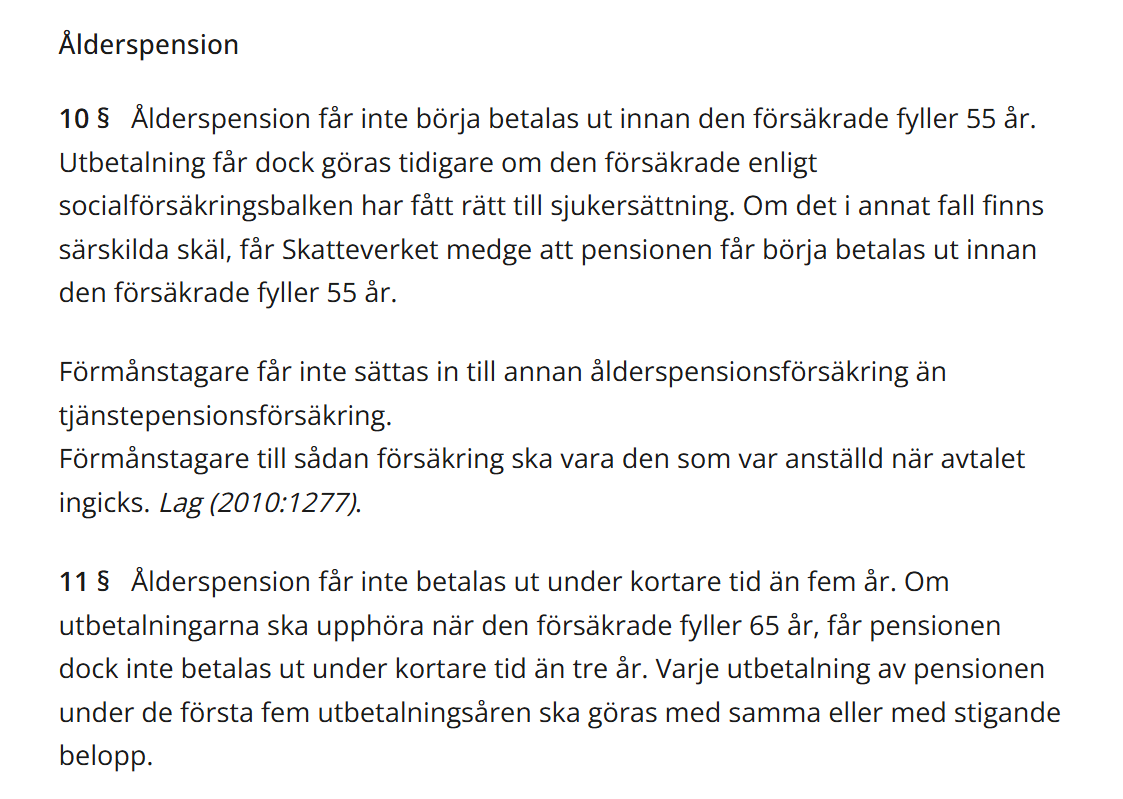
Värt att ha med dig är att gränsen för tidigast uttag av pension (55 år) kan höjas, så du har ingen garanti att du verkligen kan ta ut pengarna från 55. Men om det låter intressant så hade jag gjort en simulering på minPension för att se vad beloppen blir från 55, 60 eller vilken ålder du nu vill prova. I sin enklaste form så kan du välja livslånga uttag på samtliga så ser du hur det kan se ut. Sen kan du justera om du vill ta ut några på kortare tid.
OM tidigaste uttag TJP ändras/höjs från 55 till exv 62 år:
Kan det komma att gälla ALLA befintliga TJP, eller gäller det BARA “nya TJP” som startas med nya avtalsvillkor, alt de pengar som sätts in på en befintlig efter ett visst beslutsdatum?
Är det någon skillnad om det är en äldre TJP i fribrev eller en äldre pågående som fortfarande betalas in till?
TJP som man själv flyttat till exv Avanza, eller startat själv via sitt eget AB, kan även de TJP ändras så det blir 62år?
OM man redan börjat ta ut en del av pengarna från en viss TJP ( tex börjat ta ut på 1/2-tid), kan villkoren omkring den ändras på något sätt när man senare tänker påbörja uttag av resterande?
Jag är inte någon pensionsexpert eller inläst på vilka stolliga idéer som vänstern har på bordet just nu, men man ska inte underskatta statens kreativitet när det gäller att justera skatteregler för att ”skapa incitament” för olika saker. T ex att folk ska jobba längre.
Själv undviker jag att löneväxla bland annat av denna anledning.
Jag har för mig att det i det finstilta på löneväxlingsavtalen står att lägsta uttagsålder följer av inkomstskattelagen så ändras den så kan även lägsta ålder för uttag komma att ändras.
Ja, och även om lägsta uttagsåldern kvarstod så går det ju att laborera med skattesatser, avdrag och hejochhå för pensionärer som har mage att sluta jobba innan Staten®️ säger att det är ok.
Det är inkomstskattelagen som styr och det gäller alla pensioner där utbetalningen inte har startat. Ett sätt att runda det är att starta utbetalningen innan lagändringen träder i kraft och sen begära en paus i utbetalningarna (beroende på hur lång tid som behövs och hur lång tid pensionsbolaget tillåter).
Nej.
Ja sannolikt. Du får kika i dina villkor, det brukar finnas en liten slamkrypare om att villkoren kan justeras om gällande lagstiftning förändras.
Det har jag svårt att tro, uttagen är ju redan påbörjade.
Men jag är inte politiker eller jurist, jag kan ha helt fel…
Lite av ett stickspår från originalfrågan men det är en obegriplig orättvisa mellan olika avtal.
Det är en sak att man tjänar olika och att ag betalar in olika mycket, men att det kan skilja 7-8 år i möjlighet att öht röra sin tjp är inte rimligt. Jag begriper inte att det inte varit mer bråk om det. Facken har helt klart huggit oss offentliganställda i ryggen.
Inte bara facken utan även arbetsgivarorganisationerna står bakom avtalet.
Som jag förstår det så motiveras förändringen med att vi lever allt längre. Det vore intressant att höra lite mer om argumentationen från avtalsparterna, både facken och arbetsgivarorganisationerna.
+Ytterligare fördel: Fondavgifterna är ca 50% lägre under pensionsparaplyet. Kan givetvis bero på vilket pensionsavtal man tillhör, men i mitt fall är det så.
Först och främst - grattis till en bra ekonomisk situation och en finfin pension!
Jag känner igen mig i mycket av det du skriver, med skillnaden att jag är några år äldre (56) och har nu slutat arbeta. Att detta varit möjligt har jag till stor del min löneväxling att tacka för. Vissa pensionsrådgivare påstår att det inte lönar sig att löneväxla över viss lönenivå, vilket jag menar är skitsnack. Lägre avkastningsskatt, lägre fondavgifter och 5,8-6% högre avsättning ger 7-10% högre belopp inför uttagsfasen beroende på tid. Även om man avser arbeta till riktålder är det lönsamt att löneväxla, allt annat lika. Brasklappen är att skatte- och uttagsregler kan komma att förändras.
Den absolut största fördelen med löneväxling är möjligheten att gå ner i tid eller sluta arbeta tidigare. Har du funderat på möjligheten att gå ner i arbetstid, semesterväxla, ta ut lite frihet i förskott? Jag förstod av tråden att du tidigare inte funderat över möjligheten att sluta arbeta helt tidigare, så denna tråd blev förmodligen en ögonöppnare.
Till dem som tycker att löneväxling är onödigt eller olämpligt utifrån perspektivet att det är värt 20% extra att ha kontrollen över sina pengar så erbjuder jag här en liten räkneövning, baserat på att vi växlar en 1000-lapp över brytgränsen för statlig skatt.
Utan löneväxling: 1000:- beskattas med 32% kommunal + 20% statlig skatt idag. Netto utbetalt: 480:-.
Med löneväxling: 1000:- betalas in till pensionssystemet +6% extra från arbetsgivaren = 1060:-, och beskattas i en tänkt framtid (kanske redan imorgon, för att slippa ta hänsyn till avkastning, avgifter etc) med 32% skatt. Netto utbetalt: ~721:-
721/480 = 1,50 ~=50% mer “köpkraft” i uttagsfas. Är det värt uppoffringen? Jag tycker det!