Nej, du tar mer risk med räntefonder än med sparkonto, plus att det tar ju några dagar att få ut pengarna också, kanske inte så bra om du åker på oväntade utgifter.
Det är en intressant fråga om periodisk ombalansering mellan aktier och räntor ger högre avkastning än en passiv strategi där man inte gör några förändringar efter att man köpt tillgångarna.
I genomsnitt (väntevärdesmening) får man alltid aningen sämre avkastning om man ombalanserar. Det beror på att portföljens förväntade avkastning under ombalansering är det geometriska medelvärdet av de förväntade avkastningarna för aktier och räntor medan en passiv strategi ger det aritmetiska medelvärdet av de förväntade avkastningarna för aktier och räntor. Det aritmetiska medelvärdet av två skilda tal är alltid större än det geometriska medelvärdet enligt AM-GM olikheten.
Även om man i genomsnitt förlorar pengar på att ombalansera det sätt Lysa och andra fondrobotar kan det ibland ge ett bättre resultat. I en välskriven artikel från 1996 har A. J. Wise utrett när det sker. I korthet visar hen att periodisk ombalansering mellan en säker och en riskabel tillgång är gynnsamt om antalet perioder med uppgångar för den riskabla tillgången är ungefär lika stort som antalet perioder med nedgångar. Om den riskabla tillgången oftast stiger eller oftast faller är det bättre att inte ombalansera.
Wise gick sedan vidare och antog att utvecklingen för den riskabla tillgången beskrivs av en slumpvandring - specfikt en geometrisk Brownsk rörelse - samt att ombalanseringen görs kontinuerligt. Under dessa antaganden visade hen att ombalansering oftast ger ett aningen bättre utfall ifall den riskabla tillgångens förväntade överavkastning är mindre än (a*s^2)/2 där a är andelen i den riskabla tillgången och s är volatiliteten för den riskabla tillgången. Som ett exempel får vi med en klassisk 60/40 portfölj att den förväntade överavkastningen för aktierna jämfört med räntorna under ett år skulle behöva vara mindre än (0.6*0.2^2)/2=0.012, alltså mindre än 1,2 % per år för att det oftast ska löna sig att ombalansera om aktierna har en volatilitet på 20 % årligen.
Nu undrar kanske vän av ordning hur avkastningen alltid kan bli sämre i genomsnitt samtidigt som det för riskabla tillgångar med låg förväntad avkastning oftast lönar sig att ombalansera. Det beror på att man typiskt får en marginell förbättring med ombalanseringen, men de gånger man får ett sämre utfall kan det vara riktigt stor skillnad. Om den riskabla tillgången störtdyker kan man exempelvis förlora i princip alla sina tillgångar till följd av ombalanseringen.
Vill någon läsa mer rekommenderar jag en populärvetenskapllig artikel av Michael Edesses med titeln The Academic Failure to Understand Rebalancing. Wises artikel från 1996 är förstås också utmärkt läsning men kräver visst matematiskt kunnande. De inledande avsnitten 1, 2 samt det avslutande avsnitt 9 bör gå att läsa med skolkunskaper i matematik medan resten kräver högre kunskaper.
Referens:
Wise, A. J. (1996). The investment return from a portfolio with a dynamic rebalancing policy. British Actuarial Journal , 975-1001.
5 gillningar
Enligt vissa får man högre avkastning, men jag är skeptisk. Jag tänker att grafen i Lysa, när man kollar olika fördelningar, skulle se annorlunda ut än den ser ut nu.
You get reduced volatility and increased returns, with very little effort.
Kanske är citatet menat att man får högre avkastning än om man inte ombalanserar, än 75/25 aktie/räntefördelning istället för t. ex. 100/0 ger det.
momentant så blir ju ögonblicksbilden lite bättre med lite räntor än 100% aktier. Tanken är ju att man om man har två identiska portföljer och det blir en krash och man behöver ta ut pengarna. Då har den som har lite räntor i sig sjunkit mindre än den som har 100% aktier. Faktum var att jag gjorde ett test under 1 års tid där jag lade in 2k varje månad i en 100/0 och en 90/10. I februari förra året när det dök så hade 90/10 sjunkit mindre.
Då ignorerar du dock helt risk-för-dåligt-beteende-aspekten som en 100/0-portfölj medför. Det slutar för de flesta med att man köper dyrt och säljer billigt. Sedan finns det belägg för att en portfölj innehållandes guld (vilket jag personligen föredrar framför räntor) där man periodiskt ombalanserar ger högre riskjusterad avkastning.
Finns en artikel gällande någon längre sidledes marknad (japanska?) där man fick 6-7% i årlig avkastning vid ombalansering jämfört med ±0 vid 100% aktier, men hittar inte källan. Just detta scenario med nollavkastning från aktier är ju en oro som dyker upp här på forumet titt som tätt.
Javisst och jag ignorerar att vissa ändrar sitt insättningsbelopp och/eller tillfälle/frekvens vilket helt ändrar saker. Man kan ju teoretiskt marknadstajma perfekt och ta ut alla pengarna innan kraschen och sen köpa exakt på botten. Men det är ju mer troligt jag vinner på triss (köper aldrig lotter).
Poängen var att 50% räntor 50% aktier på just Lysa inte ger högre väntevärde på avkastningen, trots ombalansering.
Tack, mycket intressant!
Jag var osäker på exakt när Lysa gör ombalansering, så jag frågade dem. De svarade: "Hos Lysa tillåter vi att det uppstår en differens på ±3 procentenheter som består under fem bankdagar, då ombalanseras kontot automatiskt och vi byter ut de procentandelar som är “för mycket” av det ena värdepappret mot det andra för att återfå din målfördelning. "
Intressant att du jämförde dessa två varianter. Jag uppfattar att 90/10 sjönk mindre när börserna dök starkt förra året. Hade du dem i återhämtningen också? Hur var procentfördelningen mellan värdet på de två kontona efter både dykningen och återhämtningen?
ja… jag hade dessa under återhämtningen också. Tyvärr så har jag inte de kvar sen jag slog ihop allting till en stor fond. Men jag kan visa vad skatteunderlaget blev.
90/10.
Kontovärde vid ingående kvartal under 2020
Kvartal 1 : 22 271 kr
Kvartal 2 : 29 483 kr
Kvartal 3 : 38 459 kr
Kvartal 4 : 46 635 kr
100/0.
Kontovärde vid ingående kvartal under 2020
Kvartal 1 : 22 505 kr
Kvartal 2 : 29 144 kr
Kvartal 3 : 38 391 kr
Kvartal 4 : 46 764 kr
2 gillningar
Väldigt intressant tråd och viktig att beakta om man är intresserad av att jobba med fondrobotar känner jag. Har också hört detta från en del yngre sparare att fondrobotar säljer av för tidigt i uppgång och man “missar” trenden uppåt. Är man själv äldre och vill ha en “slätare” kurva misstänker jag detta sätt fungerar bra. Kan vi få mer liv i tråden och ta upp diskussionen ytterligare? Har någon tänkt om efter detta? Vilken effekt har det på ens fördelning i Lysa? Exempelvis om man jämför 60/40 kontra 90/10.
Det har nog mindre med fondrobotar att göra än du tror. Det handlar egentligen om ombalansering/rebalansering. Något man i de allra flesta fall alltid bör göra oavsett vad man äger. Det handlar om att behålla risknivån.
Fondrobotar gör det generellt sett automatiskt, medans har man en egen portfölj på någon av nätmäklarna eller ens storbanken bör man förmodligen ombalansera även då.
Lysa ombalanserar både mellan sina enskilda fondinnehav och specifikt för ditt konto efter den aktier/räntefördelning du har valt.
Effekten av ombalansering är att man får en jämnare risknivå. Mer räntepapper och mindre aktier ger lägre snittavkastning och lägre risk .
Hade du inte ombalanserat själv eller haft en fondrobot som gjorde det åt dig hade risknivån sakta över tid ökat då aktieandelen hela tiden ökat (över lång tid). Över många år förvandlas en 60/40 portfölj till en 90/10 o.s.v.
Om du söker på bloggen så finns det förklaringar kring begreppet ombalansering och varför det bör göras.
Fast det är väl hela grejen med ränta-på-ränta effekten? Man blir inte rik om man säljer alla vinster och gör om till (noll)räntor.
Nej, det är det inte. Jag ska förklara varför.
Först en fråga. Varför ha räntor från början om du bara vill ha hög avkastning? Hög avkastning innebär (i termer av att välja mellan aktier och räntor) mer risk (mer svängningar). Vi ska ju trots allt ta ut pengar någon gång i framtiden, det gäller att inte vara i en dipp i svängningarna på aktiemarknaden då.
Har man tidsmässigt så lång tid att aktiers svängningar inte är ett problem ska man ha en 100/0 portfölj. D.v.s. inga räntor. Men när tiden går och man närmar sig uttag så måste man minska svängningarna för att inte ta ut pengar genom att sälja aktier i en dipp. Därför bör man öka andelen räntor (och köpa ännu mer räntor än vad en ombalansering skulle ge).
Ombalanseringen är för att hålla konstant risknivå, om den risknivån är för låg (t.ex. jag sparar i en 60/40) som jag sen inte ombalanserar så den ökar mot en 90/10. Då har jag haft för låg risk från början. Jag borde satt 90/10 eller kanske 100/0 för att få ut avkastningen över tid.
Att inte ombalansera ger precis motsatt effekt mot vad du vill ha, en ökande risknivå fram till den tidpunkt då du ska ha pengarna. Du vill ha en minskande risknivå för att kunna ta risk när svängningar inte spelar så stor roll (och utnyttja den högre avkastningen i snitt som svängningarna/risken ger).
2 gillningar
Kul att du vill ha liv i tråden igen! 
För mig handlar inte denna tråd - med tanke på några andra svar i tråden - om vilken fördelning som är bäst att välja i Lysa eller ens ombalansering generellt. Jag är nyfiken på vad just Lysas automatiska ombalanseringsmekanism (då en differens på 3% uppåt eller nedåt varat i fem bankdagar) kommer att betyda för värdet.
Jag gjorde ett Excel-ark där jag antar att börsen stiger3%, stiger 3%, sjunker 3% och att detta upprepas tre “varv”.
Jag har placerat 100 000 kr 90/10 i Lysa och jämför med att ha placerat 90 000 i 100/0 och 10 000 i 0/100 (enbart räntor). Jag utgår från att räntorna inte ändras alls i värde.
Jag hade kanske trott att det skulle vara mer fördel att välja det vänstra exemplet än det högra, men det har gett obetydligt mer med Lysas ombalansering kontra ingen ombalansering alls.
Så min tes att Lysa hjälper mig sälja dyrt och köpa billigt har i detta fall inte gett mer än några kronor.
(Men effekten av den automatiska ombalanseringen kommer förstås se olika ut beroende på hur svängningarna i aktievärde ser ut och det vore intressant med många olika scenarier i detta Excel-ark, t ex en längre nedgång följd av upphämtning och sedan ytterligare uppgång.)
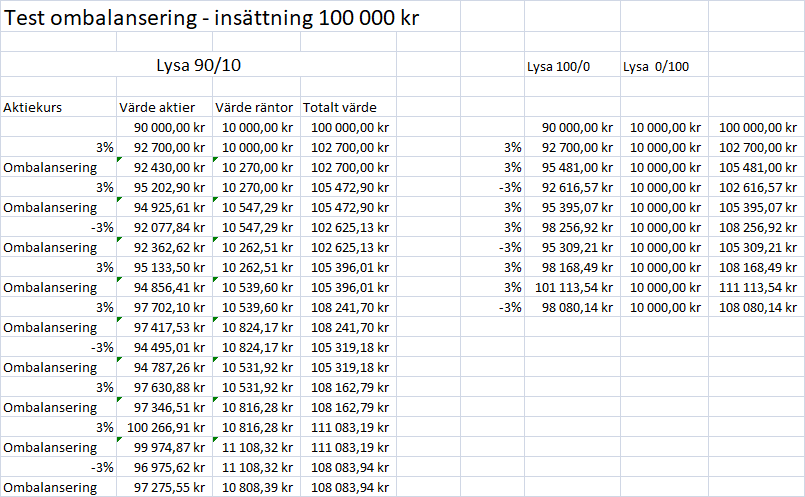
Du har inte 90% aktier, 10 % räntor på slutet i din excel utan ombalansering. Aktierna har gått upp men det har inte räntepappren. Så andelen räntor har minskat.
I know.
Utan konto med automatisk ombalansering får jag ombalansera manuellt själv om jag vill. Så jag skulle kunna göra det vid slutet av detta försök.
Men det var inte det jag var ute efter, utan helt och hållet att försöka titta närmare på hur Lysas automatiska ombalansering påverkar värdet på mitt kapital, alltså se närmare på logiken i hur den automatiska ombalanseringen görs. Är den till gagn eller inte… Förmodligen till gagn i vissa situationer och inte i andra. Jag försöker utvärdera tesen “Lysa hjälper mig sälja dyrt och köpa billigt” som jag döpte denna tråd till.
Lysa hjälper dig bara behålla den risk fördelning mellan aktier och räntor som du har valt från början. Lysa kan knappast göra dig rikare med mindre risk du tar i portföljen då räntefonder sänker risken i portföljen samtidigt som du får mindre i avkastning långsiktigt. Du kan knappast få mer avkastning med 60/40 än att köra 90/100% aktie index. Det kvittar hur mycket Lysa ombalanserar. Det är bara något som man skulle önska sig att man kan köpa billigt och sälja dyrt. Det säger sig själv att den som kör 100 km/h kommer snabbare och längre än den som kör 60km/h på 10 årssikt. Det är matematisk rätt och utan att krångla till det  .
2 gillningar
Jag skulle vilja mena på att ombalansering är oerhört viktigt i de allra flesta fall och som Lysa gör det alldeles utmärkt.
För att titta på ditt excel exempel och din ursprungliga tes så skulle jag säga att svaret är ja, utan tvekan.
Du har genom ombalanseringen haft en mindre andel aktier i snitt över tiden och fått ut ut en högre avkastning än utan ombalanseringen. Alltså du har fått mer avkastning i förhållande till den risk du tog.
1 gillning
Tack fören intressant tråd.