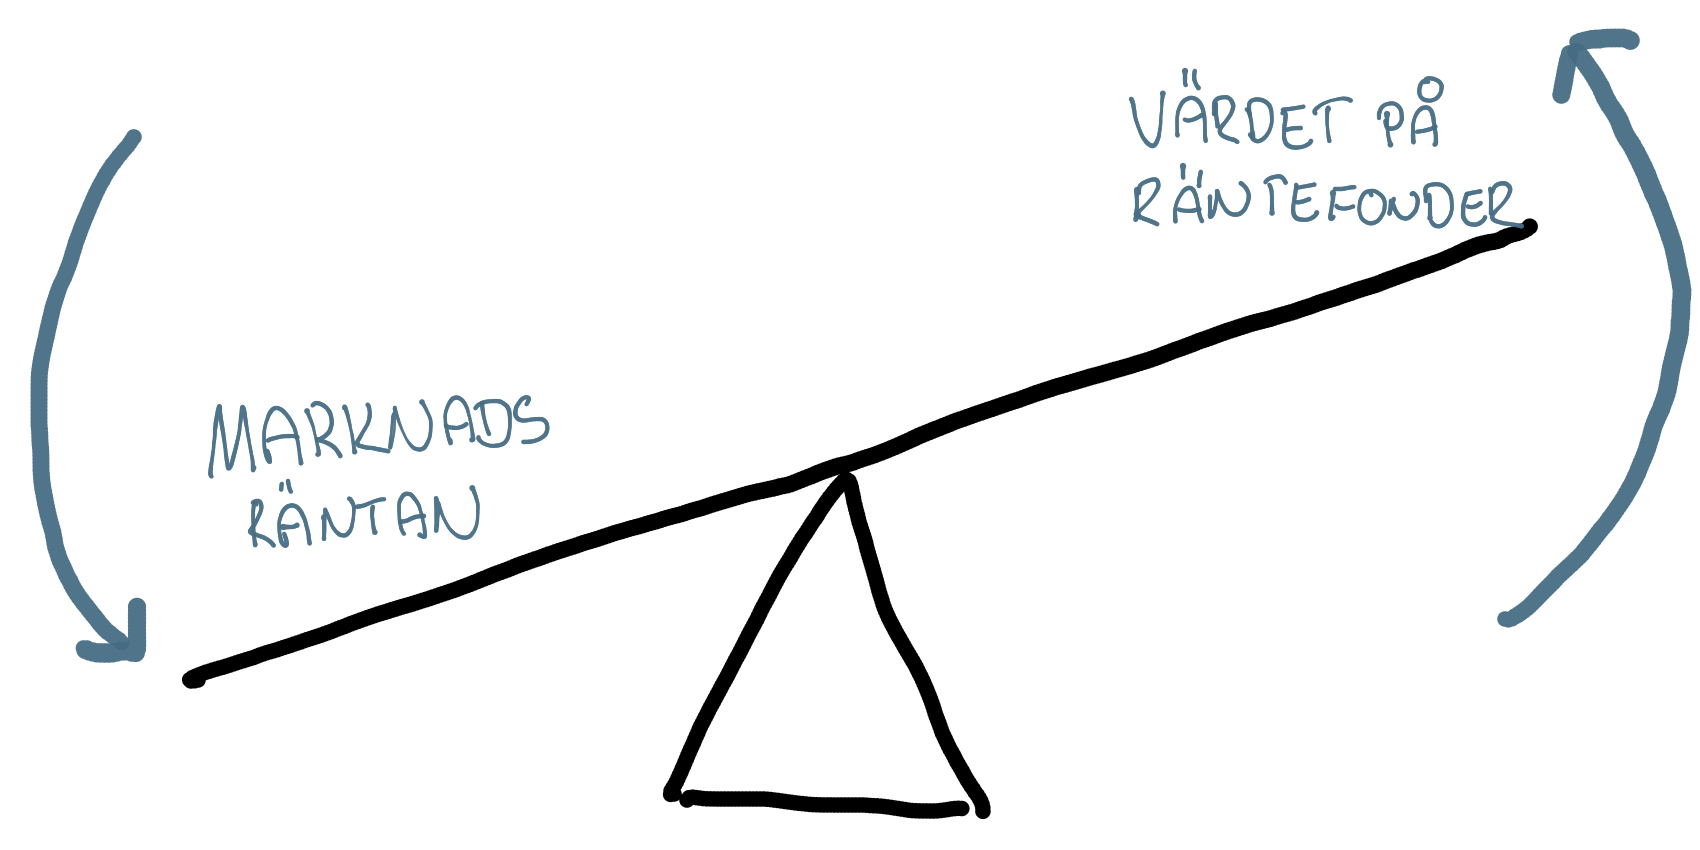Jag har sedan jag startade med Lysa funnit det stört omöjligt att få grepp om hur deras räntedel egentligen presterar. Om du har t.ex. en 50/50 portfölj så kan det vara bra att kunna få reda på hur räntedelen går. Jag har åtminstone inte lyckats lista ut hur man ser det. Så jag tog saken i egna händer och öppnade en ny depå med 100% räntor med 1000 kr. Nu knappt en månad senare har den backat med 2.05%. Ner till 979 kr, -2.05%! Det är knappast bra jämför med ett sparkonto som ger 1+%. Jag tänker flytta all räntedel till ett sparkonto.
Till forumet:
Tänker ni samma om räntefonder vs. sparkonto
Vilken bank/sparkonto rekommenderas ni (har hör att Lunar är struligt då pengarna slussa via danska konton vid in- och uttag)
Jag har bra erfarenhet av SBAB och Klarna. Jag tycker också att storbankerna har väldigt attraktiva sparräntor numera (t.ex. Handelsbankens sparräntor och Swedbanks sparräntor). Men vad jag verkar förstått handlar det inte om att leta efter ett sparkonto som inte strular, utan att det bara är Lunar som strular.
Ja räntor är ju som de är och har betett sig ungefär som väntat, tycker jag.
Lysas räntor är rätt långa alltså mångårig löptid. Det ger normalt bättre avkastning än korta räntor. Den miljö där långa räntor går dåligt är precis det vi har nu = räntehöjningar.
Jag har en del långa räntefonder AMF Mix och AMF Lång i några portföljer. De har gått runt -8% på ett år om jag kommer ihåg rätt.
Som tur är har jag mer korta räntor som bara gått -1% till -2% senaste året.
Med räntor är det som med aktier. Man måste tänka långsiktigt, speciellt med långa räntor.
Om man inte har tiden på sin sida (1-5 år) så är nog sparkonto med ränta bättre.
Sen är det ju inte alltid man kan välja att sätta pengarna på sparkonto. Tex om kapitalet är bundet i olika typer av pensionslösningar. Då är man tvingas till räntefonder på den delen som inte är i aktiefonder
Även räntor går upp och ner precis som aktier. Man ska inte lura sig att tro att dessa alltid går sakta och stadigt uppåt. Jag använder räntefonder som ett sätt att diversifiera samt sänka risken i mina långsiktiga portföljer. På lång sikt så tror jag att räntor kommer slå sparkonto. Särskilt om man har diversifierat räntedelen och använder räntor med låg eller negativ korrelation till aktier.
Oturligt här för Lysas del är ju väl att både aktie- och räntedelen har gått neråt nästan hand i hand under en längre tid nu. Hade räntorna stått emot så hade ju Lysa ombalanserat och köpt mer aktier vid den uppkomna obalansen… om jag har förstått det rätt?
Du kan se det här avsnittet för att bättre förstå hur räntefonder fungerar.
I korthet rör sig räntefonder i motsatt riktning mot räntan vid ränteändringar:
Men å andra sidan har reala tillgångar så som guld och råvaror gjort precis tvärt om. I synnerhet för oss svenskar eftersom vår valuta försvagats kraftigt. Min version av golden butterfly, som är den portfölj där jag har majoriteten av mina investerbara tillgångar, ligger minus någon procent på ett år. Kanske låter som att vara efterklok, men både golden butterfly och permanent portfolio har ändå sina styrkor i de flesta klimat. Permanentportföljen har ju som uttryckligt syfte att fungera i börsens alla fyra “säsonger”.
Prosperity : stocks Recession : cash Inflation : gold Deflation : long term treasuries
Nu är det inflationstider, och dessutom oro som stärker guldet ytterligare. Eftersom jag spridit min “cash”-del till att inte bara ligga i SEK, utan jämt fördelat mellan SEK USD och EUR, så har försvagningen av kronan gjort att även denna del gått riktigt bra. Som proxy mot USD har jag SEB Korträntefond C USD, och den är ju typ +20% på ett år av ovanstående anledning främst.
Jag hade önskat att Lysa skulle skaffa sig en billig och välskött implementation av permanent protfolio, men det är ju ganska nischat och dyrare och kontroversiellt och baserat på tidigare uttalanden lär det inte hända
Ja, håller helt med om att haft en komplett GB hade varit trevligt. Jag hade uppe detta tidigare i en annan tråd och då finns det möjlighet via Frejvid. De har till och med redan skapat en s.k. “Allvädersportfölj” som man kan hoppa in i direkt. Se Frejvid. Ska jag vara ärligt har jag inte riktigt satt mig in i Frejvid när det gäller kostnader, växlingsavgifter m.m. Men vad jag kan se ser det väldigt hanterbart ut och smidigt.