Den stora risken med kapital är väl inte huruvida det är låst? Det finns en större; risken att förlora det. Det gjorde jag på aktiemarknaden 2008-09. Hade jag då inte varit obelånad och haft fysiskt guld (som idag är värt mer än allt jag då förlorade på börsen) så hade det inneburit katastrof.
Med mina erfarenheter har jag verkligen svårt att förstå den här vurmen för att ha stora skulder.
Nu har som du säger tråden blivit lång.
Men min tanke var Inte att ha allt kapital i boendet, inlägg 30.
Det var att ha boendet betalt med en bra pension och någon miljon sparat på banken
Att sitta fattig med allt kapital uppbundet i boendet har blivit en teoretisk situation som argument för att inte amortera och bli skuldfri. Det är en situation jag inte tror någon på det här forumet tycker är bra eller för den delen skulle sätta sig i
Däremot en möjlig risk att ha missat avkastningen på de amorterade pengarna, men med en säkert lägre månadskostnad utan lån.
Då förutsätter du att man hittar ett sparkonto med säker ränta högre än boräntan som håller över tid. Troligen behov att bevaka och flytta pengar till olika konton.
Möjligt men inte för alla att ha den kollen.
Då är 0 kostnad för röntor en enklare lösning
Men, det är som du skriver ett möjligt alternativt
Just nu t ex låna 1 år bundet till Skandias bästa ränta (3,07% nominell, 3,11% effektiv) och spara 1 år bundet till Saldo Banks bästa ränta (3,2% nominell/effektiv).
Ja det är fullt möjligt men förutsätter 2 saker som inte är säkert.
1 du ska få erbjudande om den bolåneräntan (kolla forumet så ser vi att alla inte får det).
2 Inlåningsräntan ska vara högre precis när du bilnder lånet på samma tidsperiod.
Så ja under dessa förutsättningar och att du vill flytta pengarna med jämna mellanrum så funkar det
Nej, det intressanta är att det är precis tvärtom. Exemplet jag beskrev ovan ger samma positiva bidrag helt oavsett vilken inflationsnivå vi får under perioden.
Det är skönt att vara skuldfri. Har aldrig tyckt om att stå i skuld. Jag är också 55 och vi äger ett radhus och en villa utan lån. Jag har också flera vänner som betalt av sina hus. Det har känts ganska normalt.
Men vi har också parallellt investerat i fonder och aktier.
Jag skulle inte ha tömt alla konton bara för att bli av med huslånet. En balans.
Men just det där är ju bl.a precis det vi som önskar vara skuldfria tycker är så himla gött att inte behöva tänka på alls! Men tycker man att det är kul och värt att lägga ner en massa tid på att t.ex ha örnkoll på alla RB-möten, alla låneinstitut och liknande i alla länder istf att göra något annat roligt är det naturligtvis helt ok. Vi är alla olika!
Det är SVÅRT detta o jag kan erkänna att jag funderar på det dagligen…
Jag skulle kunna betala av mitt bolån helt idag. . men då ha sparande 0:-
kan då lätt spara 50% av lönen även om jag nu börjat jobba 75% och ganska snabbt bygga upp ett sparande igen.
Jag skulle kunna gå ner till 50% jobb o ändå kunna spara några tusen i månaden.
Jag har inga arvingar så betala av lånet känns lite som att “ge bort pengar till okända”
mitt “fuck off” kapital försvinner, just nu gör min chef sista dagen på måndag o jag har ingen aning om vad som händer sen…att KUNNA gå om det blir massa nya korkade ideer från en ny chef är SKÖNT
Jag har ett arv som kommer och den dagen kan jag betala av mina lån o få pengar över så låg pension ororar jag mig inte över.
Bra år så ger ISK mer avkastning är lånen kostar mig, förra året va ISK +180.000:- över kostnaden för lånet. . .o man tror/hoppas på fler plusår än minusår rent historisk
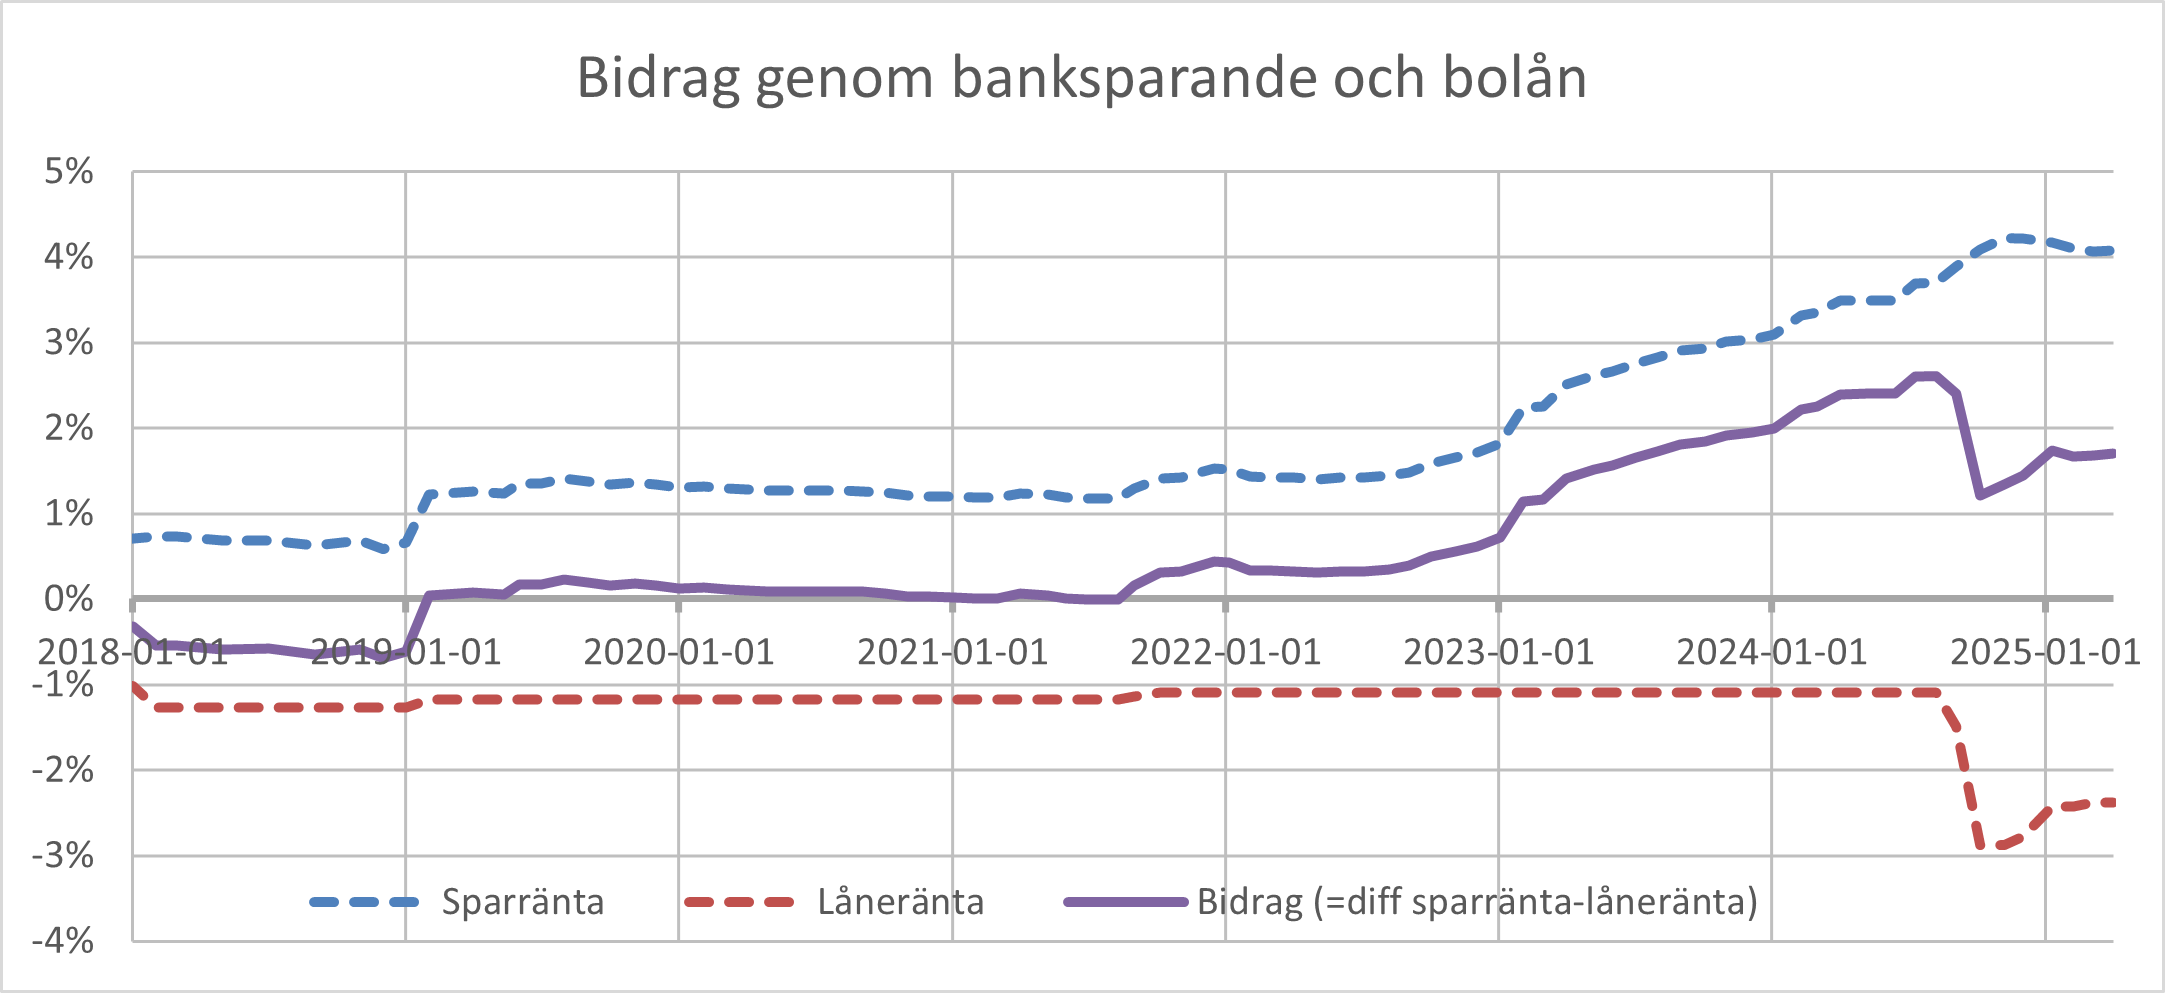
För min del har jag sedan början av 2019 mer konsekvent satsat på en kombination av huvudsakligen fasta bankkonton och huvudsakligen fasta bolånedelar. Sedan dess har jag haft ett icke-negativt bidrag genom mellanskillnaden sparränta-låneränta, även i tider med hög inflation.
För att öka likviditeten givet min stora andel fasträntekonton har jag valt att sprida ut banksparandet på multipla konton som tar slut vid olika tillfällen under året. Jag får därmed återkommande valmöjligheten hur mycket jag vill binda om respektive använda.
Varje lösning av den här typen blir naturligtvis unik, och den specifika utvecklingen ett resultat av alla enskilda val man gör över tiden. I mitt fall har det i alla fall sett ut som i grafen ovan, med ett bidrag som för närvarande ligger på drygt 1,6%.
Hade jag istället valt att amortera hade den siffran varit 0 för varje amorterad krona. Att jag svängt från att minimera till att maximera bolån är dock i första hand drivet av min önskan om “trygg flexibilitet”, snarare än bidraget i sig.
Matematiskt går det ju räkna på vilket som är det bästa alternativet av att betala av lånet vs investera, så den delen tänker jag inte kommentera.
Jag är 50+ och jag har varit skuldfri sedan jag var 30+, men innan jag blev skuldfri så var ekonomin ansträngd. Jag blev skuldfri via arv.
Skuldfriheten gav mig ett lugn och bättre nattsömn, detta kommer jag aldrig ångra, även om mer pengar på kontot hade varit trevligt.
Lägger till detta stycket till mitt ursprungliga inlägg: När jag kommer att sälja mitt nuvarande boende (inom 5 - 15 år) kommer min förmögenhet att dubblas (i varje fall hur det ser ut idag), så förutom ett avbetalat boende har jag således en viss förmögenhet på ISK & buffertkonto som jag dessutom räknar med att den kommer växa under de kommande åren via mitt månatliga sparande.
Skuldfriheten gav oss möjligheten att köpa lägenheten bredvid våran kontant som vi sedan med hjälp av tillstånd av brf. styrelsen att kunna öppna upp en öppning mellan vår befintliga lägenhet och den nyinköpta lägenhet mellan hallarna, så man slipper gå ut i det allmänna utrymmet. Detta med lägenheterna gjordes då min dåvarande fru var gravid och vi behövde större boyta för vårt kommande barn.
Nu kanske det låter som jag är allergisk mot lån, vilket jag inte är, men jag har inte efter dessa bostadsaffärer haft sett någon anledning att sätta mig i en långsiktig skuld för något än. MEN skulle jag hitta för mig det ultimata boendet, när man blir äldre och inte lika rörlig längre, då skulle jag tänka mig sätt mig i skuld igen.
Men jag uppfattade frågan hur tänker ni som är skuldfria.
Tack för intressant input.
Ja frågan var just hur ni som är skuldfria tänker. Men det har varit få sådana reflektioner
Det speglar kanske forumet där 99% känner sig säkra på att börsen ska stiga för evigt de kommande 10åren.
Så rent matematiskt förstår jag resonemanget att ha lån kvar.
Men allt är inte kronor och ören, mycket annat spelar roll för att vi ska må bra och få ett rikt liv.
Så innan tråden tar slut, vilken blev längre än jag trodde (skönt engagemang🙂), så önskar jag mer sådana här tankar från dem som FAKTISKT valt den skuldfria vägen.
Precis, din tråd kapades snabbt av andra intressen. Här är mina snabba tankar, grundade i att jag levt nästan helt utan bolån. Varför? 1: tur, vi gick in på bomarknaden 1996 och kunde då få 100 m2 i Majorna för 295k. 2: både jag och min fru har jobbat frilans med det vi älskat att göra och har haft ojämna/osäkra inkomster. Därför har LÅGA FASTA UTGIFTER hela tiden haft högsta prioritet. Tack vare det har vi idag två helt betalda boenden (varav det ena kan realiseras ganska snabbt vid kris eller pension) och ca 4m i kapital fördelat på ca 45 guld 45 cash (sålde av globalfonderna i feb pga ryssfascisterna i Washington) och 10 aktier. Enda ”problemet” idag är vad vi ska göra med cashen. Så de får ligga på sparkonto tills det visar sig. Jag går därmed emot all RT etikett, är dock tacksam för all food for thought jag får här.