Känn ingen press nu @RicardNylund när du ska svara i tråden när alla stammisarna är här! 


4 gillningar
Tack va snällt Jan att jag fick ta helg!
Jag försöker svara på flera frågor nedan.
Jag ställer väldigt många frågor initialt och vid uppföljningsmöten kring vad som händer i livet, önskemål och risker i livet. Sedan tar jag även hänsyn till kassaflödet resten av livet baserat simuleringar för personen samt erfarenhet. Utöver dessa punkter påverkar psykologin.
Dessa faktorer avgör hur stora de olika delarna behöver vara för att uppnå trygghet och avkastning som önskas/behövs. Viktigt är att man ska kunna låta potentialdelen arbeta och reservbufferten ge ett lugn även i oroliga börstider. Att komma ihåg är att personers liv alltid förändras och man måste ha flexibilitet i planeringen och placeringarna.
Det är min uppgift att portföljen samspelar både med kortsiktiga och långsiktiga behoven och önskemålen samt psykologin. Dessa kan ibland gå emot varandra och behöver man prioritera tillsammans med personen och eventuellt förändra över tid.
Mitt mål är att personen ska må bra av ekonomin nu, snart och sen.
Jag hade inte gjort cirkeln enligt ovan bild och inte klassat dem som korträntefonder. Portföljen av räntefonder har oftast ca 1-1,5 år i ränteduration och huvuddelen av innehaven är investment grade. Enskilt kan fonderna variera mellan 0,2-2 år i genomsnittlig ränteduration.
Målet med reservbufferten är att den ska ge cirka 2-4%/år mer än möjlig bankränta och samtidigt ha en hög grad av stabilitet. De fonder jag har haft i ränteportföljen sedan starten av RICap har haft en volatilitet på 1,59% och avkastningen på 19,78% senaste tre åren.
Med andra ord så har portföljen viss ränterisk och kreditrisk för att inte gå för hårt åt något av hållen. Portföljen behöver ha en tillräcklig potential för att det ska vara värt att placera kapitalet men ändå tillräcklig stabilitet oavsett vilken typ av händelser som sker i världen för att fungera som reservbuffert.
Reservbufferten fungerar även mycket som en mellanlandning av kapitalet mellan likvid och potential. Det möjliggör att tillräckligt bra avkastning när aktieexponering inte är lämpligt och likvid är för försiktigt.
Jag vill inte precisera några enskilda fonder.
Tillräckligt bra är ett viktigt uttryck. Att göra något perfekt skapar risker och stress.
8 gillningar
Jag förstår inte riktigt poängen om man inte är i typ FIRE eller har större utgifter än inkomster från sina vanliga inkomster.
Jag tänker så här:
-
Man behöver ha en viss buffert på bankkonto där man nog får acceptera en dålig ränta på sin vanliga bank. Det du kallar Likvidbuffert.
-
Utöver det så räcker det med att sätta upp en portfölj där man har tillräckligt mycket i bankkonto/ränteplaceringar att man känner sig komfortabel. Behöver man mera pengar i sin normala ekonomi, så tar man pengar från ränte-delen.
-
Nyinsättningar används för att täcka den del som behövs, antingen om räntedelen/bankkonto delen är för låg så sätter man in sparandet där eller om aktierna/fonderna gått dåligt så sätter man sparandet där.
-
Om balansen i portföljen hamnar för långt från rätt balans så får man kanske ombalansera precis som vanligt en gång per år.
Ovanstående kräver bara 2 hinkar → en likviditetsbuffert och en portfölj. Oftast kan man parera utgifter genom att använda pengar från sin portfölj temporärt (räntedelen, som i mitt fall består av bankkonto med hög ränta) och sätta in nya pengar för att täcka hålet. I annat fall så löses det automatiskt av ombalanseringen.
Personligen har jag bara en portfölj/hink, då jag räknar in min buffert i min portfölj som en kort räntefond, men det kan anses lite riskabelt om man inte har ett stort netto över varje månad.
Mitt pensionssparande som är låst (PPM, tjänstepension och dylikt), håller jag helt separat och räknar inte in i min portfölj, och rör det inte alls (utom om jag måste eller det dyker upp ett alternativ som är mycket bättre än det jag har) utan har placerat det i max andel aktier.
Här är lite mera info om jämförelserna mellan de två strategierna: https://www.reddit.com/r/DIYRetirement/comments/1qewgot/bucket_strategy_vs_static_rebalanced_portfolio/
1 gillning
Ok, jag tror jag fattar. En ränteportfölj med högre risk för att ge vettig avkastning när varken likvid eller börs är lämplig
Är det i denna portfölj som dina FIRE personer typiskt placerar X års utgifter för att plocka ”lön” ifrån de kommande åren?
I toppinlägget fick jag uppfattningen att den bara innehöll kända utgifter fokuserat på stora inköp och inte leverne
1 gillning
Det är på individbasis. Behovet av stabilt kassaflöde är det som avgör. Är behovet lågt kan potentialen/risknivån vara högre och därmed ha möjligheten att troligen få ut mer över tid vid lång placeringshorisont/utbetalningsperiod.
-Vad är risktåligheten och riskvilja i personens livssituation och finansiella situation?
Det här upplägget klickade verkligen för mig. Det känns som att reservbufferten är hinken jag saknat i 4-hinkar modellen med en risk-nivå någonstans mellan bevara-värdet-hinken och Buffert-hinken/sparkontot. Jag inbillar mig att det låter mig gasa på mer i potential/tillväxt-hinken vilket är lämpligt som 35+ åring. Dvs jag kan låta merparten av mitt månadssparande gå till TH/Potential och sedan föra över därifrån till reservbufferten allteftersom nya mål dyker upp. Ex kontantinsatsen till den lite större lägenheten där jag inte har så bråttom men ändå känner är rimligt inom 1-3 år. Tänker även att målsparande till resor, kanske nya möbler/vitvaror hamnar i reservbufferten via månadsspar.
På något känns det tydligare än 4 hinkar modellen. Kanske är det jag som missuppfattat vad 4H ska användas till. Blir alltid lite förvirrad när man ska baka in lån och pension här, men det är väl för att det är en likviditetsbudget jag är ute efter, inte en balansräkning. Tack @MPJ !
Förhoppningsvis har jag inte helt missförstått användningen av reservbufferten och @RicardNylund s upplägg nu 
Fråga: Kan man / borde man ha reservbufferten på Lysa. Testade att ange sparhorisont 1-3 år och fick förslaget 35/65 aktier/räntor. Men det känns spontant som det är lite mer risk än ränteportföljen som föreslås här? Borde jag kanske ha 0/100 på lysa eller blir det fel typ av räntefonder?
1 gillning
Det låter som du förstår mig. Kul att jag kan bidra
Tyvärr får jag inte svara på din fråga pga regler. Det får svaret får jag enbart ge på en regelrätt rådgivning.
@jfb - hur skulle du tänka?
1 gillning
Mmm, reservbuffert på Lysa 
Lite förvånad att Lysa gav 35/65 på 1-3 års sparhorisont Låter lite aggressivt IMO
Lysa Räntor blir ju lite annorlunda än @RicardNylund ränteportfölj som jag gissar (han talet ju inte om exakt vad som ingår vilket är fine såklart) är en mix av olika typer av räntebärande papper, huvudsakligen företagspapper, där jag uppfattar det som att den har 1-1,5 års duration dvs lägre ränterisk än Lysa Räntor (ränterisk kan slå på kort sikt a la 2021-22) men högre kreditrisk för att få högre avkastning med företagspapper om än huvuddelen IG eller bättre så innehåller den nog en viss del HY / junk bonds (vilket jag personligen har grav aversion mot  )
Lysa Räntor är 30% företagspapper, nästan uteslutande IG eller högre, 50% AAA, men runt 5 års duration. Ungefär som AMF Lång men med lägre duration (3 vs 5 år)
Alltså ingen superbra matchning IMO mellan Ricards upplägg och 100% Lysa Räntor … men så länge man är medveten om en högre ränterisk och en lägre kreditrisk så kan man ju köra på det.
Om jag skulle säga en räntefond - och bara får säga en - som skulle vara närmare Ricards reservbufferportfölj tänk så är det nog Captor Aster Global Credit Short-term A om än något kortare duration och något lägre kreditrisk (IG+) så är den en renodlad företagsobligationsfond, global (inte bara svenska ankdammen) och den har gett nominellt runt 5% senaste tre åren vilket är hyfsat nära Ricards mål om 2-4% + bankränta. Jäkligt kort historik dock 
Nu får @RicardNylund gärna skjuta ner ovanstående
@Zino om du följt denna debatten så hade det varit väldigt intressant att höra dina tankar kring placeringar för reservbufferten (jo, ja vi vet ju hur vi gör men för att hålla sig till ämnet så lämnar jag AW utanför i denna tråden )
2 gillningar
Tack för snabb respons, och för dina tankar här @JFB !
Ok, lysa är kanske inte perfekt för ändamålet då. Fördelningen 35/65 fick jag som utloggad. Gjorde om den efter att ha loggat in och fick då 25/75 istället. Jag kan ha svarat något olika på någon fråga men sparhorisont var 1-3 år i båda fallen.
Men jag är inte emot att flytta till en ränteportfölj på AF/ISK kontot hos Avanza istället, sålänge jag är bekväm med vad jag investerar i och att det inte blir för komplicerat. Vilket såklart betyder att jag behöver läsa på en del, men tar gärna emot tips på lämpliga fonder från er i forumet om ni har. 
Helt ok att Ricard inte vill gå ut med det på en såhär direkt fråga. Jag får väl boka upp dig för ett samtal nån gång
Tillsvidare kommer jag nog sänka aktienivån på lysakontot, som ligger på 60/40 nu (fick nyligen loss lite pengar från ett aktiesparprogram på jobbet som drev upp summan till en rimlig kontantinsats vilket är varför jag börjar tänka i dessa banor.). Kanske tom lägga på sparkontot, men det tar emot lite när målet är lite oklart. Det är ju därför den här reservbufferten känns så klockren!
1 gillning
Pengar till bostad hade jag nog satt på sparkonto eller kort säker räntefond (tex AMF Kort), speciellt om jag aktivt tittade på bostäder. Om det mer är en framtida tanken så kan man sätta det med lite högre risk på 1-3 år
Lysas allokering är rätt närma tumregeln 10% aktieallokering per sparår. Så det är väl OK men i min värld ska räntorna då helst inte ta så mycket risk. Risken ligger i aktiedelen.
Lysa Räntor på då 65-75% känns dock konstigt för mig. Visst den är väldigt säker rent kreditmässigt men har 5 års duration så om räntorna går upp så kommer den att gå ner. Tumregeln på räntor är ca 1 års duration per sparår, så på 1-3 års sikt är Lysa Räntor lite väl lång. Har man otur så repeterar sig 2022 (bild nedan) när både aktier och obligationer gick ner. Den senare pga räntehöjning. Tumregeln är att om räntan höjs 1% så går obligationer ner 1% per års duration dvs. i detta fallet -5% på Lysa Räntor om räntan höjs 1%. Det är fine om man har längre sparhorisont men man vill ju inte få ett drop på pengar som ska gå in i en bostad.
Därav min tvekan till Lysas förslag i detta fallet med 25-35% aktier + 65-75% obligationer med 5 års duration.
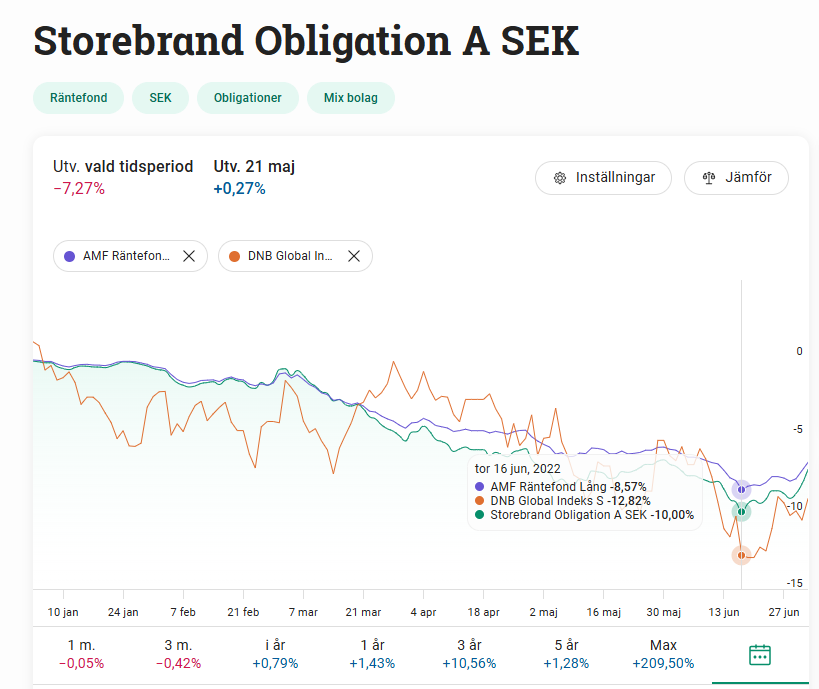
Så jag hade funderat en sväng till. Tittar jag på bostad just nu, eller är det mer för framtiden 1-3 år. Hur vill jag investera det. Lutar jag åt att det kan ta mer än 3 år, fine Lysas förslag funkar i min värld om det är 3-5 år. Är det verkligen 1-3 år ja då hade jag åtminstone mer funderat på en säker företagspappersfond a la Ricards tanke.
1 gillning
Insåg att jag inte räknat med mäklaravgifter och dylikt så jag tänker att jag är lugn med att sitta still ett tag till. “Sitta still” innebär numera sänkt risk i mellanrisk-hinken till 25/75 och att hela månadssparandet nu går till tillväxt-hinken som länge varit 100% aktier på lysa (tidigare sparade jag 50/50 mellan MH och TH). Kan hända att merparten av MH lyfts ut till sparkonto hos Collector framöver men där är jag nog inte än.
Men jag blev sporrad av tanken av en reservbuffert och skulle gärna vilja reda ut vad en sån ska bestå i, i praktiken.
Frågade Claude att försöka hitta fonder som matchade Ricards kriterier och fick fram dessa fonder
- IKC Avkastningsfond
- Spiltan Räntefond Sverige
- Lannebo Räntefond kort
- Cliens FRN företagsobligationer
- SEB FRN Fond
- Öhmna Företagsobligation
Andra fonder som dykt upp i blickfånget är
- Captor Aster Global Credit Short-Term A (som även nämnts av @JFB ovan)
- Lannebo Sustainable Corporate Bond A
Men exakt upplägg kanske förtjänar en egen tråd…Hursomhelst är jag fortfarande långt att ta steget till att flytta några stora summor.
1 gillning