Redan delat upp det 50/50 ISK/AF i avvaktan på politiska beslut 
2 gillningar
Frågan från ErikAndersson var knappas ställningstagande heller… Lurigt om man inte ens får diskutera påverkan av politiska förslag.
För egen del hade jag nog låtit min pengar vara i min aktier/fonder men hade inte fortsatt investera i isk utan hade nog börjat investera mer i reala tillgångar som är svårare att beskatta utav staten.
Sen beror det på hur aggressiv politiken vad gäller beskattning av tillgångar blir.
Blir den för aggressiv så slutar jag nog arbeta helt eller drar ner rejält på arbete flyttar kapital utanför marknaden och lever lite “utanför systemet”
Det är exakt det här som är problemet med beskattning av kapital och varför det i slutändan i stort sett alltid kommer att träffa helt fel målgrupp (t.ex. långsiktiga disciplinerade småsparare som valt att prioritera frihet/egen försörjning/miljö etc. framför onödig/oansvarig konsumtion). Kapital är extremt lättrörligt och kommer alltid att flytta på sig till den mest gynnsamma platsen för stunden. Det gäller i synnerhet toppskiktet (som man vill åt med denna typ av ändringar) då de inte sällan har tillgång till rådgivning och skatteplaneringslösningar som vanliga svensson saknar. I värsta fall flyr kapitalet utanför rikets gränser (särskilt för toppskiktet) vilket bara leder till lägre skatteintäkter från målgruppen som man främst ämnar att komma åt.
9 gillningar
Reserverar mig för att jag kan räkna helt fel, men:
2026 var ISK-skatten 30% av statslåneräntan 30 nov 2025 plus en procent, dvs (1%+2,55%)×0,3=1,065%. Skulle man istället adderat 2% skulle det blivit (2%+2,55)×0,3=1,365%. Årligen, oavsett försäljning eller förlust.
Om man räknar med 7% årlig avkastning, samma statslåneränta och att man säljer av allt efter x år når man break even för ISK efter ca 35 år. Innan dess lönar det sig.
((1,07^x)×0,7)-(1,07-0,01065)^×)=0 där x, eller break even, blir 35-36 år.
Med nya reglerna blir x ca 6år. ((1,07^x)×0,7)-(1,07-0,01365)^×)=0
Isk kommer alltså bara löna sig om man har en sparhorisont på mindre än sex år eller har mindre än 3msek.
Sällan säljer man ju av hela beloppet vid ett tillfälle. Då blir ISK ett ännu sämre val. Dessutom har ju statslåneräntan varit historiskt låg. Stiger den blir det ännu sämre med ISK. Och om avkastningen i samband med det blir dålig blir ISK ett ännu sämre val. Sämre, sämre, sämre.
Placera allt långsiktigt sparande över 3msek i värdepappersdepå med 30% skatt vid försäljning istället.
Edit: Här finns en kalkylator förresten @Mulchbug
3 gillningar
Typ uppåt 25-30 år skulle jag säga. Det är dock svårt att göra en enkel beräkning, då det beror på så mycket. Precis som @Polyfalante säger så tycker jag att den primära anledningen till att använda depå är riskdelning med staten, inte någon slags förhoppning om en något högre avkastning som beror på en massa om och men. Staten tar vinstskatt om det gått bra och du säljer, men låter dig samtidigt slippa skatt och göra avdrag om det går dåligt. Detta är bra om man lever på kapitalet och vill minska sekvensrisk i början av uttagsår.
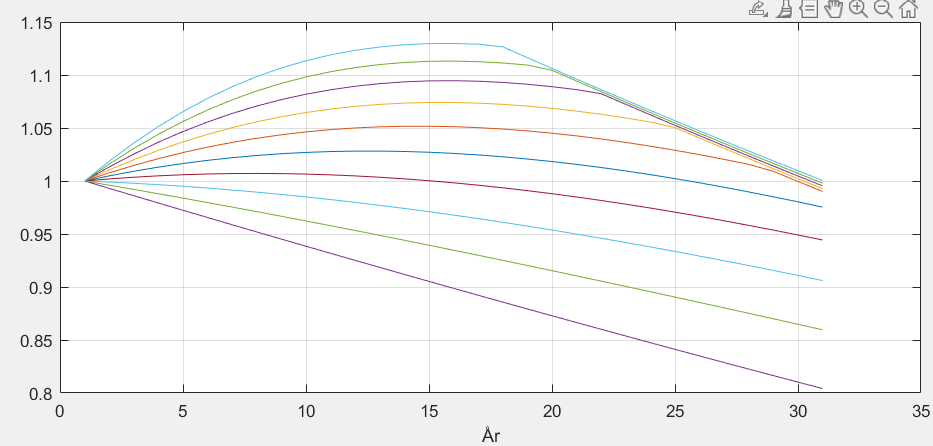
Om man gör en enkel beräkning och bara tittar på konstant avkastning så får man kurvorna nedan. Kurvorna nerifrån och upp är vid 1% avkastning upp till 10%, och visar kvoten mellan slutvärdet på 1 investerad krona i ISK med antagen ISK-skatt på 1%) (dvs (1+r - r_{ISK})^N) och 1 krona investerad i depå som blir \max(0.76(1 + r)^N,(1+r)^N-0.3((1+r)^N-1)). Den skarpa förändringen i utseende vid hög avkastning/långt framåt är när schablonbeskattning inträder och börjar premiera depå. Kurvorna visar alltså att ISK är sämre i detta enkla specialfall på 30 år för avkastning 1-5% och för högre så landar det på ungefär likvärdigt.
8 gillningar
De som är gifta med delad ekonomi och en portfölj över 6msek som idag ligger på ena partens ISK sparar drygt 12000 per år på att helt enkelt flytta 3msek till make/maka. Om det blir som val-löftet ligger. (Inkluderat 300’ skattefritt). Inga enorma summor men det är ändå värt besväret (några knapptryckningar i bank/avanza/nordnet-appen).
Kommer själv göra så. Och flytta resten av det som överstiger 3msek till en depå. Som förberedelse inför FIRE. Sen sker uttag ut ISK-kontona först. Högst troligt dör jag innan vi börjat knapra på depån, då blir det arvingarnas bekymmer att skatta för de pengarna, som förhoppningsvis växt tillräckligt för schablon-metoden den dagen de behöver pengarna (eller skickar dem vidare till ev barn-barn).
Kan väl tycka att det är olyckligt att politiker oavsett färg ändrat förutsättningarna för ISK. Och fortsätter göra det. Förutsägbarhet över tid är en hörnsten i möjligheten att planera sin ekonomi.
1 gillning
Känns inte som jag bryr mig. Af-konto är bättre vid fire så de kan dra åt h-vete med sitt konstanta kladdande på isk
6 gillningar
Går det att flytta fonder direkt mellan ISK och VPK utan att stå utanför marknaden då? Känns annars som en läskig risk att ta.
Jag vill bara kort säga vilken fröjd det är att läsa dina inlägg, @CarlJohan. Du kommer alltid med datadrivna och genomarbetade kommentarer som lägger fram komplexa statistiska och matematiska fenomen åt oss som inte har tillräcklig koll för att kunna producera sådana modeller. Tack!
11 gillningar
En intressant grej när man läser kommentarer på Facebook som stöttar detta. Många säger saker som
Vanligt folk och arbetare har ingen nytta av isk
Fattiga med bara någon tusenlapp över har inte nytta av isk.
Verkar som att detta är en kombination av okunskap. Och att vissa försöker utnyttja det till mer skatt osv.
För jag passar i det sistnämnda. Och jag är snart en sådan de jagar med detta förslag. Väldigt konstig att så många inte vet det basiska med att spara.
5 gillningar
Står som regel nr 2 i https://rikatillsammans.se/forum/tos
Instämmer i relevansen. Det är just därför jag gjorde ett undantag här.
Men jag har ju inte låst tråden. Varsågod och diskutera.
2 gillningar
Med den avkastningen blir det schablonskatt redan efter 21 år. När det inträffat är kostnaden för AF 24 % plus 0,12 %/år (fondskatt).
2 gillningar
Det är onekligen obotligt optimistiskt av dig att tro att etablissemanget enkom kommer kladda på ISK/KF och absolut inte på AF under de tidsperioder vi diskuterar här. Anta att det införs någon form av straffskatt på ISK och att spararna kontrar med att massivt flytta kapital till AF. Hur länge tror du det dröjer innan skatten på vinster där höjs till 40 eller 50% då?
2 gillningar
Ja här blir det galet då du drar 30% av ditt innehav i skatt, istället för 30% på vinst.
1 gillning
Ja, jag är obotlig optimist och tror inte de kommer kladda på af-konton. Om något så kommer det snarare vara en sänkning. Förmögenhetsskatt kan jag dock tänka mig att det kan bli. Oavsett vad, så har jag inga problem att byta land om skatten blir för hög.
1 gillning
Ja. Satt precis och såg det själv. Borde fattat det.
Jag vill vara väldigt försiktig här, men finner det värt att påpeka att sedan införandet av ISK har i princip varenda invald regering gjort någon ändring av reglerna, medan den generella kapitalskatten som gäller för depå har varit mycket stabil.
Samtidigt är ju flexibiliteten hos ISK dess stora fördel. Försämras reglerna så är det bara att flytta sina pengar. Har man depå med en massa orealiserad vinst är det ju betydligt jobbigare om reglerna ändras, för man vill ogärna sälja av allting för att flytta till ISK.
5 gillningar
Känns så himla onödigt att politikerna ska in och rota i allt detta. Jag tycker att det bästa vore att överlåta detta till skatteverket så får de räkna fram en skattesats för isk som beräknas ha samma inkomst som ett af konto över en viss tidsperiod.
Och så kan politikerna ändra en allmänna skattesatsen som då behandlar både isk och af konto utan att en stor del av Sveriges population ska behöva flytt runt pengar mellan olika konton.
3 gillningar
Schablonintäkt på fondkonto infördes 2012. Inget som säger att de inte kan gå in och förändra den. Just nu är den på 0,4% vilket ger årlig skatt på 0,12%.
3 gillningar