Vilken bank var det? HQ?
1 gillning
Det var så länge sedan så jag har glömt bort namnet på den.
1 gillning
Ja, tre ggr (från riksgäldens sida)
Custodia
Hösten 2006 går två kreditmarknadsbolag i konkurs och insättningsgarantin träder in. Det ena bolaget heter Custodia AB och där ersätts 1 282 insättare med sammanlagt cirka 134,2 miljoner kronor.
Allmänna Kapital
Det andra bolaget är Allmänna Kapital AB och i det fallet ersätts 287 insättare med sammanlagt 40,9 miljoner kronor.
Capinordic Bank
Den danska banken Capinordic Bank går i konkurs i februari 2010. Banken har en filial i Sverige som är ansluten till den svenska insättningsgarantin. Den svenska insättningsgarantin står för skillnaden mellan den svenska garantin (500 000 kronor) och den danska garantin (50 000 euro). Ersättning från Sverige betalas ut till 825 insättare med sammanlagt 10,6 miljoner kronor.
Verkar som vissa av dessa aktörer har väldigt lite kapital. Med tanke på att jag tänkt sätta in en mille så utgör det plötsligt 10% av en sådan banks kapital
Jag hade tänkt lägga in mitt buffertspar på ett ränte konto utan bindningstid, var först inne på att lägga in det på avanza, sen efter har läst i denna tråd så lutar det mer åt morrowbank.
Men hur snabbt kan man komma åt sina pengar om man hade behövt göra en överföring och hur kan räntan vara så bra kontra andra ställen, känns lite för bra för att vara sant, men jag antar att så länge banken täcks av insättningsgarantin så är det lugnt då.
Det brukar ta ett par dagar. 1-3 ungefär.
Exakt varför nischbankerna ger högre ränta kan jag inte svara på men det finns inga problem med att utnyttja det så länge som det finns bankgaranti.
Jag har Nordea och insättning till Morrow bank och uttag sker på samma dag om man gör det tidigt på morgonen.
Ja så länge de har insättningsgaranti är det säkert.
1 gillning
Två större anledningar till skillnaden
- Bekvämlighet hos kunder i storbanker att ha kvar pengarna i sin gamla trygga bank och rädsla för att göra något annat, vilket gör att man inte behöver konkurrera med högre inlåningsränta
- Pengarna används ofta för att finansiera utlåning till väldigt hög ränta (blancolån/fakturabelåning/högkostnadskrediter aka smslån), dvs marginalen är rejäl.
1 gillning
Ni som har Morrowbank, har ni någon teori om varför de har så dåligt betyg på Trustpilot?
Jag valde Nordiska för ett tag sedan eftersom de hade en liknande ränta och bättre omdömen. Nu erbjuder Morrowbank mycket bättre ränta. Vad tycker ni?
1 gillning
Jag skulle väl tro att betyget sätts av de som är “på andra sidan”, dvs de som lånar pengar och inte räknat med att avgifterna skulle vara så höga osv.
2 gillningar
Jag har haft ca 1 miljon hos Morrowbank i drygt ett år. Går fort att få igenom uttag (1 dag) och de håller fortfarande 4 % i ränta. Ser ingen anledning att inte välja dem.
3 gillningar
Inte bara, såg en som gav 1 stjärna och var mycket upprörd över dessa bedragare eftersom han bara hade fått 4.03% ränta trots att de hade lovat 4.1%. Inte helt oväntat så är 4.03% nominell ränta 4.1% effektiv ränta med månadsutbetalning…
Jag fick uppdatering i början på året utav Morrow bank att de hade en ränta från 4.10 till 4%.
Frågan är “hur” känge denna 4% gäller - antar att du uppdaerar 1 gång per år och inte varje gång Riksbanken uppdatera Styr räntan?
Kan det bero på att det är en…Norsk bank att de håller ränta uppe längre med tanke å att deras styr ränta är fortfarnad all time high?
Det är ju inte så att Morrow har utmärkt sig med att ligga på topp-placering under tidigare del av året, det är väl först nu som de ligger i absoluta toppen.
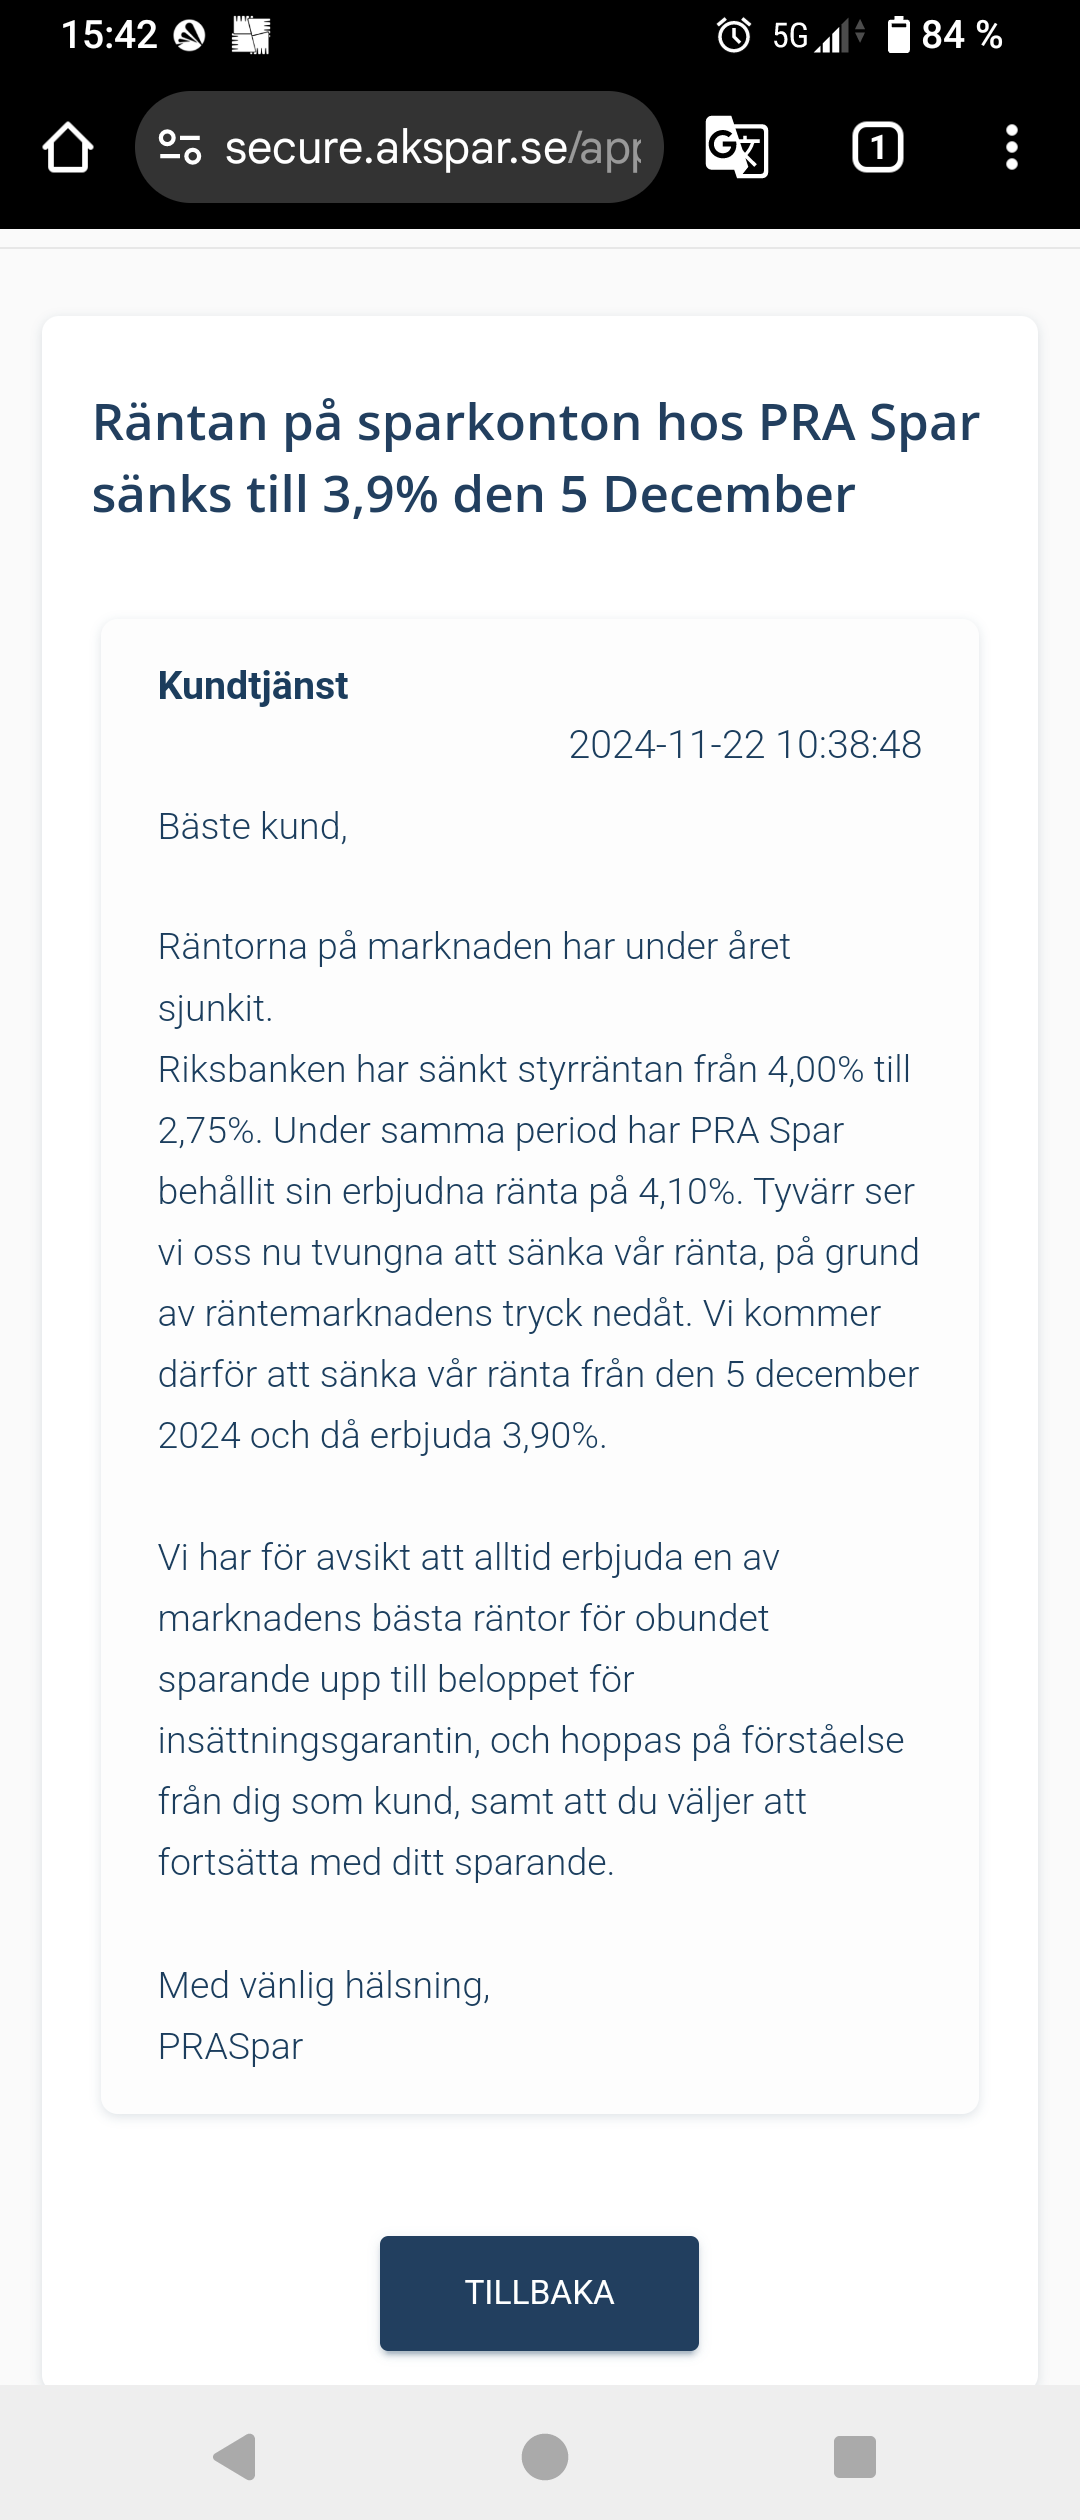
Över 4 % rörlig som Morrow erbjöd i början på året var det flera andra institut som låg över, nu är det enbart PRA Spar som ligger över på 4,1 % men de har aviserat att de sänker till 3,9 % den 5 december - så då kommer Morrow (som skrivit att de garanterar 4,0 % året ut) rimligen att ligga högst.
Nischbanker med jög sparränta har ofta dåliga nyckeltal såsom kassalikviditet, vinstmarginal och soliditet. Det innebär bl.a att de har ont om pengar och kan få problem med att betala ut pengar samt ökad risk för strul och konkurs
Helt ärligt, är det värt det?
Jag och många andra har en förhållandevis liten summa kontanter. Är det verkligen värt att jaga 1-2% högre ränta…?
Smidigheten att ha pengarna på sin storbank med tillgång direkt. Är lätt värt den lägre räntan för så pass små summor. I min mening.
Har du en liten summa så spelar det ju ingen roll som du säger. Har du en stor summa och använder sparkonton för att uppnå 70/30, 60/40 lr liknande i portföljen så spelar det rätt stor roll.
Hänger väl ihop med hur riskbenägen man är + ålder + totalt kapital + hur nära FIRE (lr redan där) om man är lagd åt det hållet. Många parametrar blir det.
Riskera inte pengar du behöver för att skaffa fler du inte behöver och allt det där…
1 gillning
Ja, om man balanserar med sparkonto, så visst. Jag kör med räntefonder för balansering, större potentiell avkastning och bättre motvikt med aktier.
Men sparkonto för parkering av buffert osv, så ser jag inte värdet. Den höga räntan på sparkonton just nu, är dessutom tillfällig.
Såg att NORDISKA erbjuder 3.90% på sitt rörliga sparkonto samt även lanserat en app. Någon som har erfarenhet av denna bank? Vilka andra banker med hög ränta på sparkonton kan ni rekommendera? Northmill verkar oxå spännande samt har en app dock bara 3.25% obundet. Vilka banker känner ni er trygga ha ert kapital hos?