Klockrent! Den ska jag ta med mig!
3 gillningar
Jag kände redan efter första avsnittet och den diskussion som följde i podden att Rich dad inte är den passive, riskaverte investerartypen som förespråkas här på forumet. Jag har också i min tråd om indexfonder argumenterat för att man lär sig inget av att handla indexfonder från en tjänst som paketerar allt åt dig. Man är fullständigt i någon annans händer, till en låg avgift.
Själv köpt boken nu och av en händelse just slutfört kap 2 när jag idag lyssnade på podden. Kul att vara i sync haha! Jag vill lyfta fram punkt 3 som också nämndes i podden. Kan inte låta bli att jämföra genomtänkta direktköp av utdelningsaktier kontra fondrobotar här. Loss of education och robotaktierna lägger inga pengar i fickan som löpande kan ställas upp i balansräkningen. De hamnar snarare i nån slags vilande tillgångar som @Anonym kallade det.
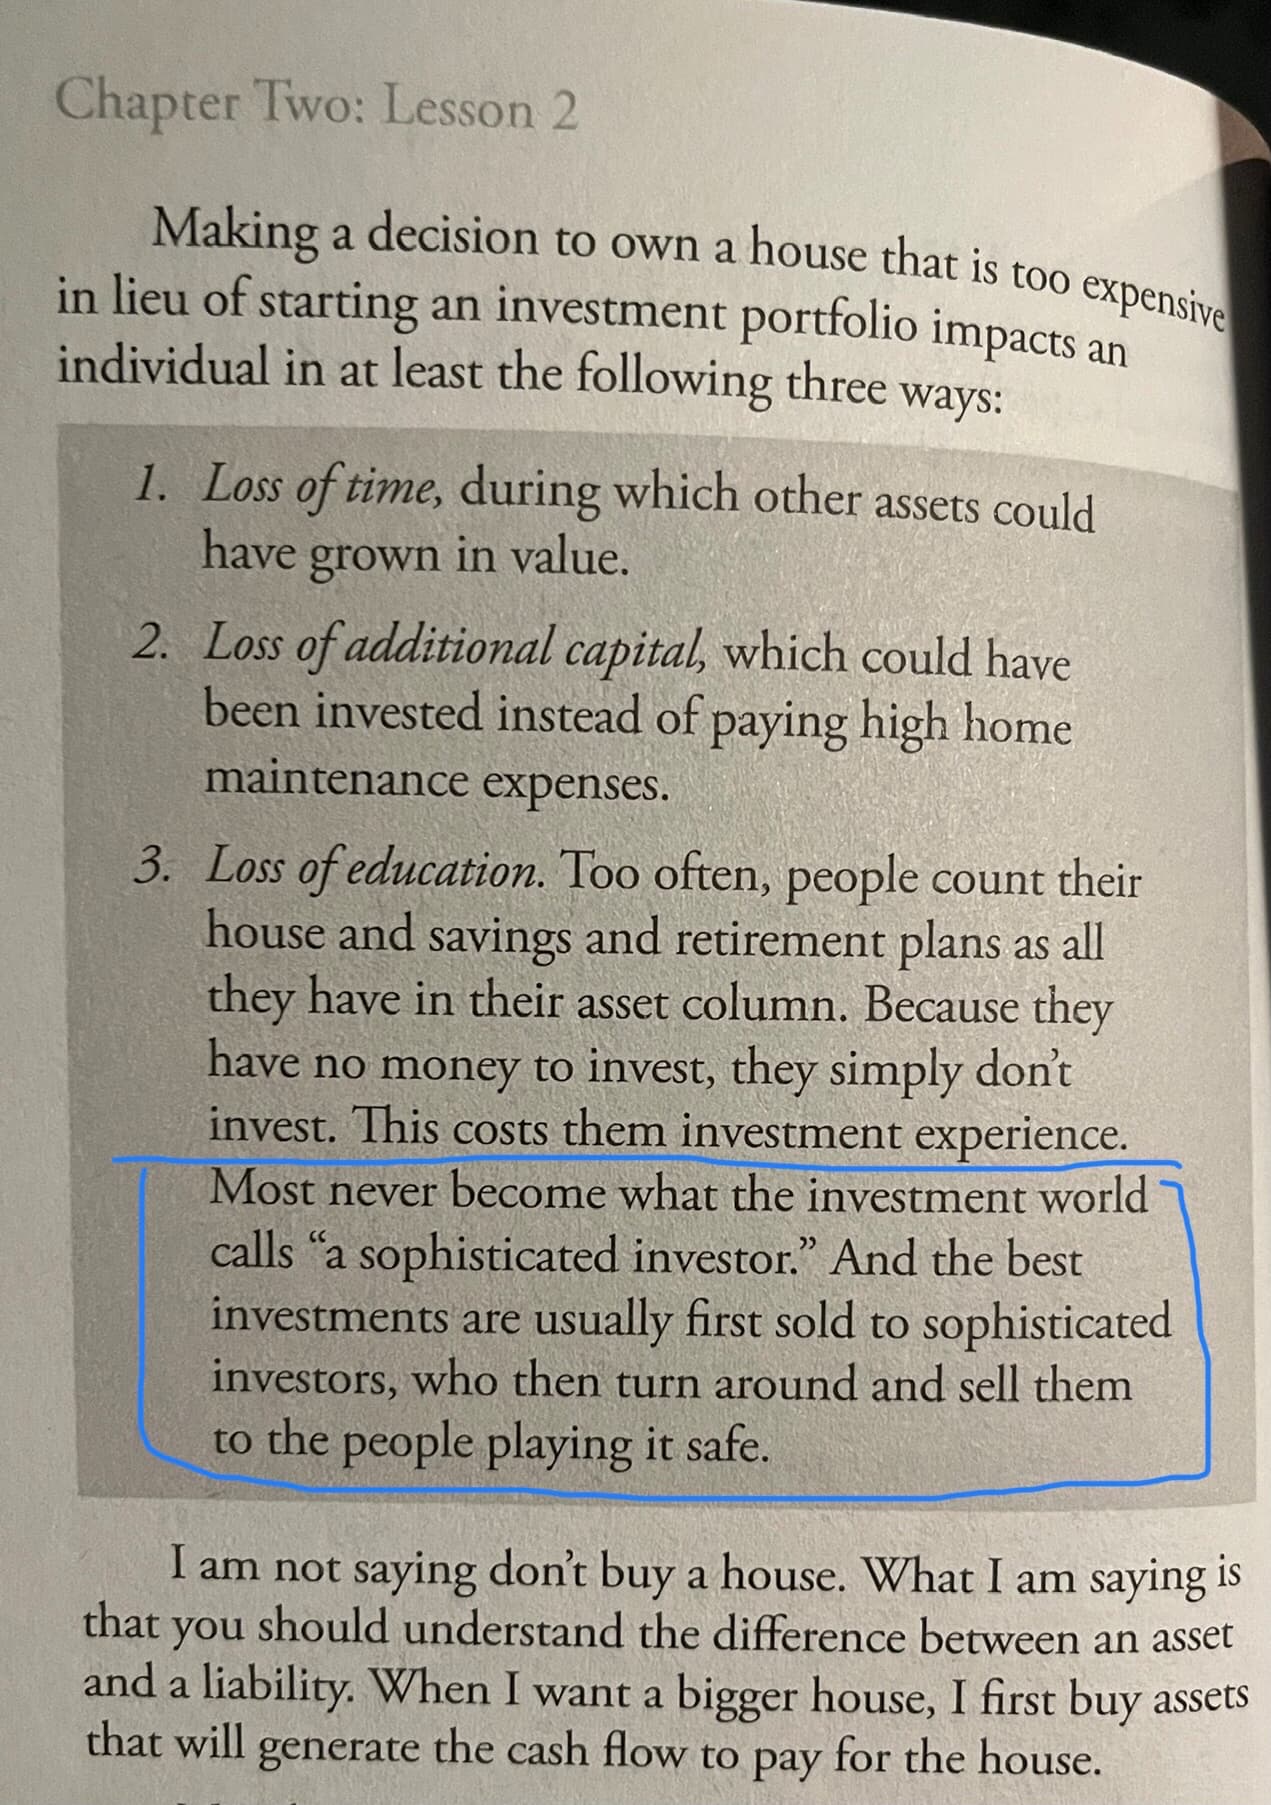
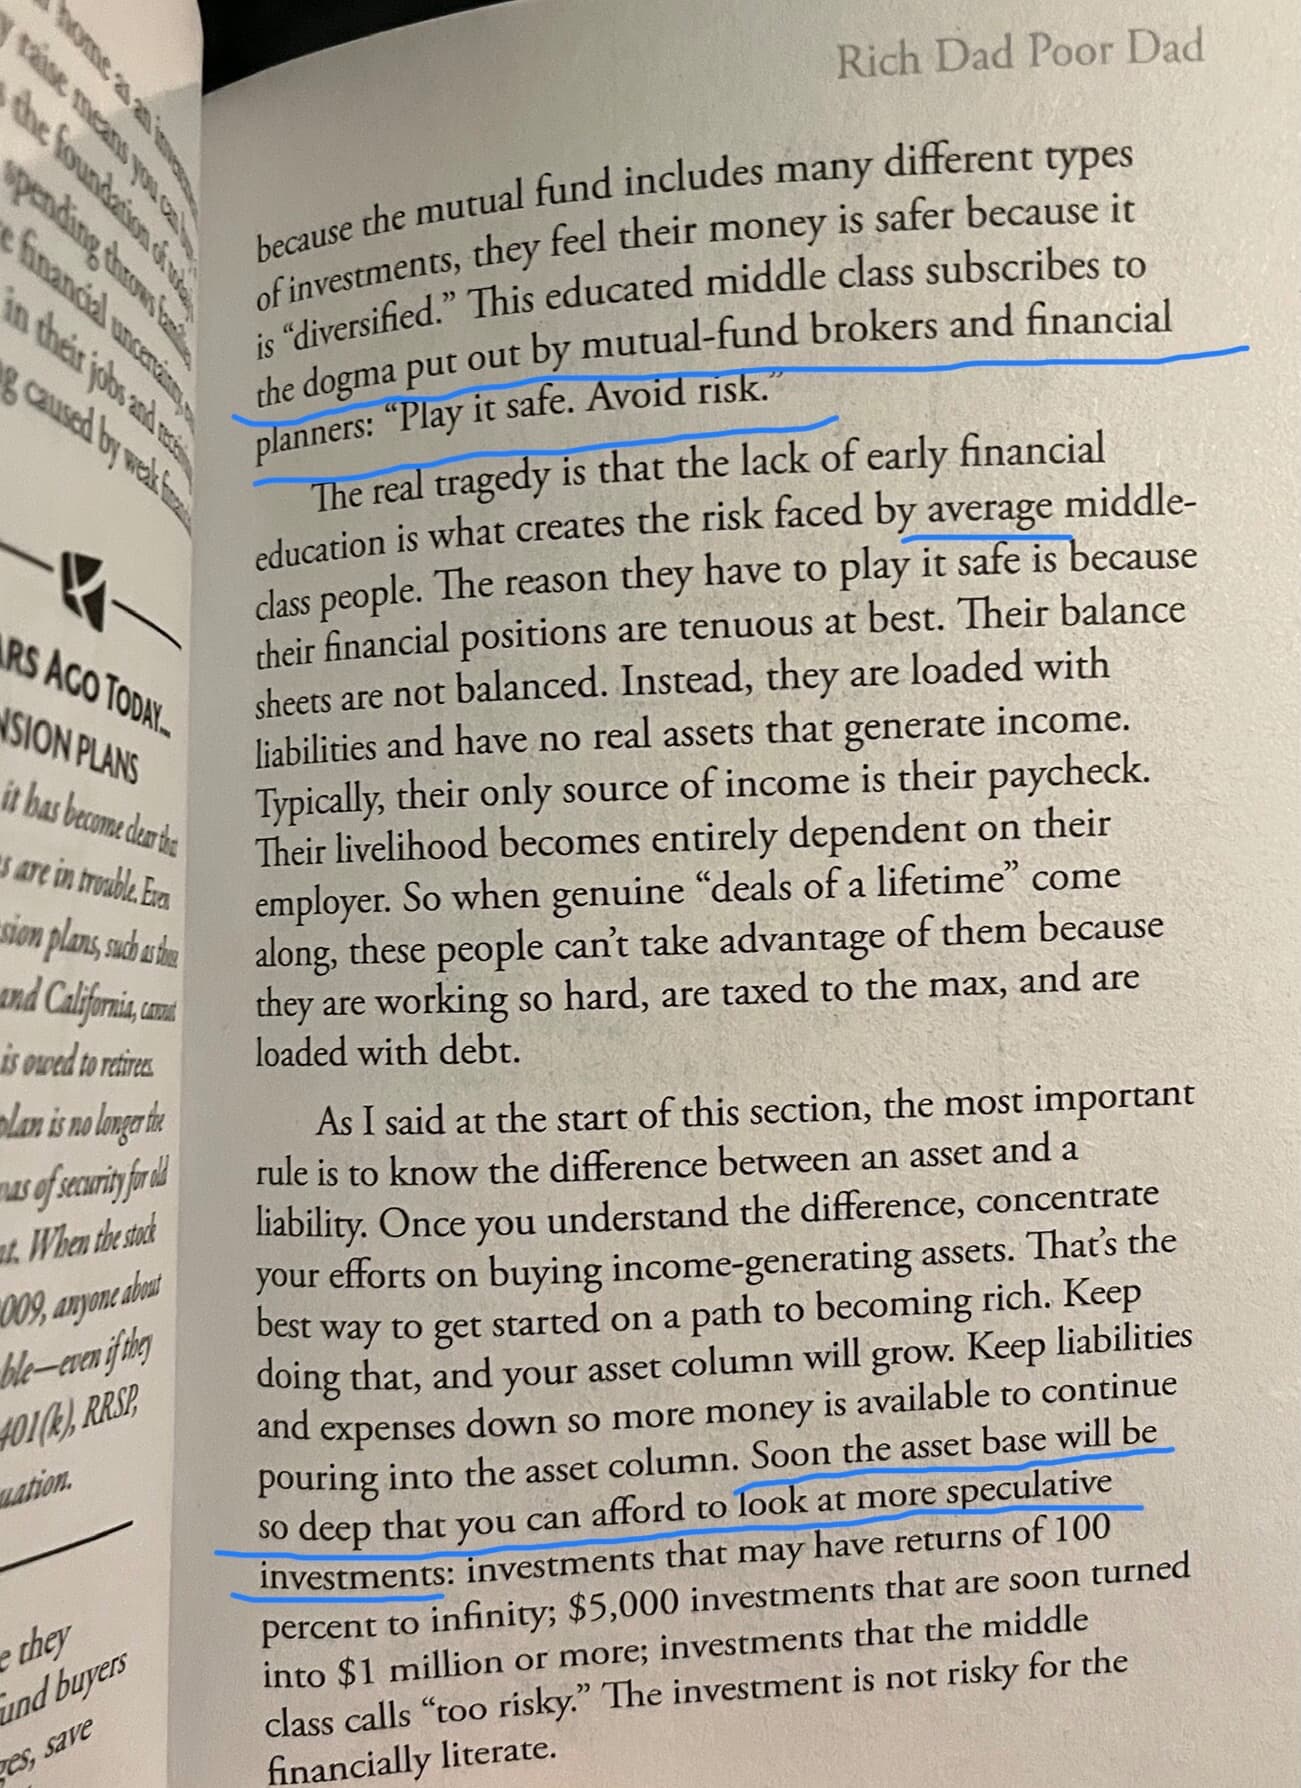
Kort där efter fortsätter han att tala ner breda, diversifierade tillgångar till fördel för att göra läxan och ta egna beslut baserat på finansiell läskunnighet. Inget mediokert-vinner-i-längden här inte! Denna del kom aldrig med i podden dock. Hade gärna hört er diskutera faktumet att Kiyosaki sågar den mediokra strategin och säger att den är för medelklassen i hamsterhjulet. Förstår att man inte måste hålla med om allt i en bra bok, men ni bygger en hel poddserie på boken, fastän den går emot er investeringslära.
Nu dags att läsa kap 3. Ser fram emot nästa avsnitt!
1 gillning
Detta med en extra “spelplan” när man har eget företag vill jag veta mer om. En person jag träffade, som är anställd, sade att han skyfflar pengar fram och tillbaka in i sitt eget företag (som han har vid sidan av). Ex nämnde han att hans eget företag betalade en utbildnings-kurs som han skulle gå, detta genom att han hade fört över privata pengar in i företaget.
Jag har hört att man måste tjäna pengar in till företaget, för att kunna handla skattefritt med dessa pengar. Om man för över pengar privat till företaget, kan man då handla skattefritt med dem?
Är det någon som vet, vart man kan få reda på alla dessa trix/strategier som man kan använda sig av med två spelplaner? Någon kurs evt som man enkelt kan gå på fritiden? Youtube-videos som behandlar detta?
1 gillning
Är det meningen att avsnittet ska vara olistat på Youtube @janbolmeson ?
Jag blev lite konfunderad när det inte dök upp i mina “prenumerationer” nämligen 
Grymma avsnitt förresten! Ligger definitivt bland favoriterna 
2 gillningar
En annan sak jag tänkte på när det gäller en balansräkning. Om nu studielån tas upp på skuldsidan, borde inte utbildningen tas upp på tillgångssidan? Typ humankapital eller något. Jag tänker då på den extra lön som utbildningen kan ge under de år som en har kvar på arbetsmarknaden. En 30-årig läkare har ju ganska stort humankapital med det tänket. Medan någon som är utbildad till konstnär och är 62 år har ett betydligt lägre.
Vad tror ni om en sådan post i en personlig balansräkning?
1 gillning
Hej Jan!
Ny här men trogen lyssnare. Undrar över en sak…
Hur kommer det sig att ni inte amorterar mer nu när räntan är hög? Du har nämnt att ni har 3,5 miljoner i bolån och investerat 4 miljoner i Lysa. Är det inte bättre att betala av bli av med skulden nu?
Tusen tack för bästa podden 
2 gillningar
Så länge du inte överbelånar dig och klarar räntan + amorteringen med hyresinkomsterna så spelar det inte så stor roll om fastigheterna inte stiger i pris eller t.om. faller.
Kapitalväxten kommer ju inte främst från värdeutvecklingen på fastigheterna utan från att nån annan amorterar bort ett lån åt dig.
Sen rimmar modellen lite dåligt med Sveriges system som sagts innan, med bolån som det inte finns amorteringskrav på och hyresregleringar med mera.
1 gillning
Humankapital är ett hittepå, precis som ett högt aktiepris på en tillgång är samma som en vinst…
1 gillning
Har inte lyssnat än, men frågan om csn fick mig att fundera.
Man skulle kunna lägga in det som humankapital/studieskuld, rent teoretiskt, men det finns ingen praktisk nytta i det. Bostad/Bolån+insats är konkret, man kan sälja bostaden för att lösa skulden och räkna vinst resp. förlust från försäljningen till kassa/insats.
Men studielånet kan man inte omvandla till något handfast. Det är en möjlig ökning av ens framtida inkomst minus alternativkostnad, eller om man har pluggat klart, ens nuvarande lön minus vad man förmodligen hade tjänat annars minus alternativkostnad. Det hjälper inte en i vardagen när man väl har lånet.
Jag skulle nog bara sätta det i resultaträkningen som en periodiserad kostnad över avbetalningstiden istället. Mitt resonemang är att 1. man tar lånet för att täcka alldagliga kostnader som mat och hyra i Sverige (vi slipper för det mesta skolavgifter), så man skjuter egentligen bara upp matkostnaden på framtiden 2. det kommer närmast hur man upplever lånet i vardagen och 3. det finns ingen självklar, någorlunda likvid tillgång man kan omvandla till cash för att lösa skulden.
När jag fick mitt CSN utbetalt i en klumpsumma när jag studerade utomlands satte jag in varenda spänn i fonder och skaffade mig ett jobb vid sidan av studierna för att täcka uppehället. Hade mer pengar när jag kom hem än när jag lämnade. Betalde dock inte tillbaka CSN-lånet för räntan var ändå så låg. Har inte öronmärkt pengarna direkt men de är nog fortfarande en del av mitt sparande eller huset eller något. Är de en tillgång eller en skuld nu? 
Så länge avkastningen på sparandet väntas vara högre än räntan på lånet är det bättre att bara betala ränta. Sen är det alltid psykologiskt bättre att vara skuldfri, men inte nödvändigtvis bäst för din ekonomi.
Ett år som detta kan man givetvis resonera att det hade varit bättre att amortera med facit i hand. Vi vet inte hur börsen går kommande år, men börsen är billig ur ett historiskt perspektiv. Även om det fortsätter ner ett år till så fortsätter du köpa på historiskt låga nivåer och baserat på historisk data så går börsen upp över tid medan räntan varierar mer, men inom ett lägre %-spann än börsens genomsnittliga avkastning. Så tror jag de resonerar.
Hur var resonemanget runt att guld inte är en tillgång?
Gillar dessa avsnitt som baserar sig på populära böcker! Så tack för det.
Kanske kan man t om tänka sig serie avsnitt som är exv fördjupar sig i fundamental analys tex intelligent investor? Har nog inte haft någon sådan bok än utan varit mer översiktliga principer i böckerna som varit uppe?  Apropå financial litteracy och att bara öka sin kompetens och förståelse. Bara en önskan.
Tycker även att boende/hus som tärande tillgång var ett bra och pedagogiskt sätt att se på det. I diskussion med medmänniskor som är mindre insatta i ekonomi så hjälper den typen av termer mycket i att nå förståelse i något som annars kan bli för abstrakt.
För att den är en tärande tillgång. Guld har en real avkastning på 0%, över lång tid, alltså precis som ett hus (följer inflationen). Men utöver det så har de kostnader/utgifter som uppstår. I Gulds fall är det förvaring och försäkring tex. och om du inte förvarar det själv så tar fonden ut dessa kostnader i form av högre avgift. Sammanfattningsvis, de förväntas inte stoppa pengar i din ficka varje år, utan kommer ta pengar istället och minska din likvidtet (alternativt minska värdet på tillgången om det t.ex ligger i en fond).
1 gillning
Jag tyckte det var en lite tragisk syn på skatt som uttrycktes i avsnittet.
Intressant tanke. Men jag tror att jag för egen del håller kvar på tärande tillgångar eftersom de faktiskt kostar dig pengar under tiden du äger det. Ta vinsamlingen - som jag faktiskt har en - den ligger ju i ett tempererat lager i Danmark som jag betalar för, både för lagring, försäkring och allt annat.
En variant vilande tillgångar som tär på din ekonomi. 
Kommer i avsnittet som kommer på söndag. Diskuterar din kommentar specifikt. 
Min miss. Fixat nu. Tack för feedbacken!
Intressant tanke. Borde ju gå faktiskt eftersom den går att kvantifiera i kronor. Mycket intressant!
Vi amorterade faktiskt från typ 6 MSEK till 3.5 MSEK i år så vi kände att det är nog. Dessutom så är den förväntade avkastningen över längre tid högre än räntan, så tycker det motiverar att vara investerad.
Nej.  Banken tycker ju i allra högsta grad att ditt humankapital är en verklig tillgång. Försök gå och låna pengar med ett lågt humankapital…
Tack. Ska se vad vi kan göra framgent.
Oj, spännande. Vad är det som du tyckte var tragiskt? Jag är ju en av få upplever jag själv som inte klagar på skatten utan tycker att det är viktigt att betala den och försökt göra rätt och inte skarva.
5 gillningar
Tack för feedback!  Du har helt rätt i att det är en tärande kostnad men jag menar att även närande tillgångar är tärande, men i mindre skala. @carolinebolmeson var ju mycket riktigt inne på det under avsnittet att även t.ex. aktier kostar i ISK-skatt och fastigheter kostar i underhållskostnader.
Med det sagt så tolkar jag din definition som att närande tillgångar löpande ger mer i inkomst än den kostar i utgifter medan det är tvärtom för tärande tillgångar. Därav att de är närande; det smakar mer än det kostar.
Det var väl det där med att man betalas skatt pga att staten har ett våldsmonopol. Jag såg att det inte var med i transkriberingen.
Och sedan är det ju en del i diskussionen om att man arbetar en stor del av tiden åt staten.
Detta mildras iofs en del av Jans kommentar om samhällskontraktet.
Jag kan tänka mig att det är en argumentation från Roberts sida som är mer gångbar i Staterna där man verkligen kan fråga sig vad de får för skattepengarna. Men här tycker i alla fall jag att de pengar jag ger till staten är en ganska så bra investering. (Eller konsumtion kanske man skall säga för att vara konsistent med avsnittet).
Skojar du? Om du är något annat än anställd med 40h arbetsvecka (dagtid) så kan banken inte hantera någonting..
Om jag är arbetslös och högutbildad så menar du att dom lägger fokus på att jag är högutbildad när dom ska låna ut pengar till mig än att jag är arbetslös?
Om du är arbetslös så är inte ditt humankapital så stort. Det spelar ju ingen roll hur välutbildad du är om du inte genererar det i inkomst.
1 gillning