Hur hittar man dem på Nordnet?
1 gillning
Kul att du gillar tråden! Kritik mot portföljen är välkommet, så länge tonen är konstruktiv.
Du har helt rätt i att realräntor är ett knepigt tillgångsslag, som jag till en början hade en naiv övertro till. Sedan oktober 2025 har jag dock landat i kompromissen att hålla durationen kort, för att komma runt ränterisken som du beskriver. Jag implementerar även en taktisk allokering till inflationsförväntning (breakeven rate) när realräntenivån är negativ. Jag förklarar mitt resonemang på djupet i detta inlägg.
Menar du att managed futures-fonderna (Lynx i min portfölj) borde ha ett annorlunda ombalanseringsspann än 1,5 sigma, som de andra fonderna har? Utveckla gärna varför!
Det stämmer att ex-ante simuleringarna i del 5 i första inlägget är gjorda med korrelationsantaganden baserade på så långsiktig data som möjligt. Förespråkar du att man istället borde göra separata matriser för varje ekonomisk makroregim, och sedan markovkedjor för att simulera övergångarna mellan regimerna? Det hade absolut varit intressant, men ingenting jag kommer att prioritera, då det inte hade förändrat något.
Min allvädersportfölj är skapad med en fundamentalt grundad metod, som strävar efter “equal quadrant contribution” - alltså likvärdig risk i de makroekonomiska klimaten. Korrelationsmatriser och simuleringar har ingenting med portföljens allokering att göra, men jag inkluderar dem i del 5 för att validera att portföljen faktiskt tycks fungera väl, både i teori och praktik. Det finns gott om andra akademiska artiklar som analyserat och backtestat riskparitetsportföljer med mer avancerade modeller, om man eftersöker det.
Jag måste också fråga av nyfikenhet - du tycks ha mycket åsikter om portföljen, och i andra trådar verkar du syssla en del med daytrading. Hur hade din optimala allvädersportfölj sett ut?
4 gillningar
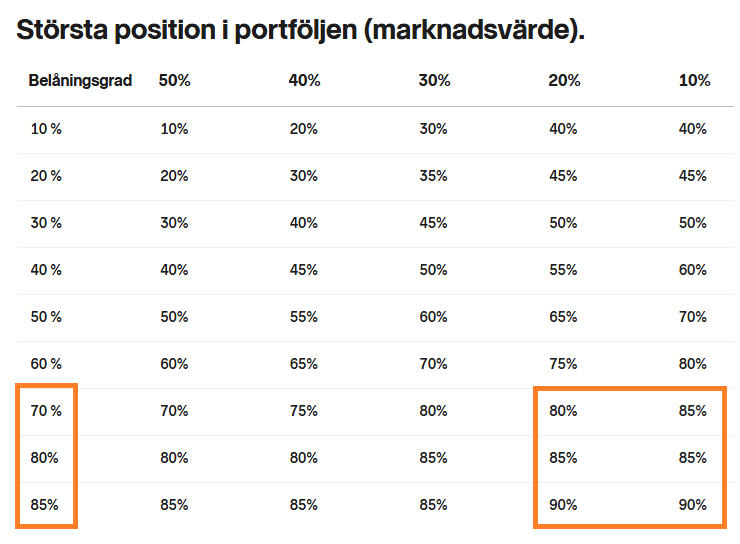
Korrekt, på Nordnet behöver ETF:er begränsas till max 10% för att maximera belåningsgrad. Vanliga fonder, däremot, får uppgå till 30% (helt ologiskt, bara att acceptera).
Om man vill applicera hävstång på en Grundportfölj på Nordnet med maximal belåningsgrad behöver man därför dramatiskt utöka antalet fonder:
- Guld-allokeringen behöver delas upp i helst 4 fonder (9% är för lite marginal till 10%).
- Råvaruallokeringen behöver delas upp i 3 fonder (mitt förslag är att välja 2:a generationens råvaru-ETF:er utöver EN4C).
- Captor Iris klarar sig nätt och jämnt då gränsen är 30% för fonder.
- Aktier klarar sig om man väljer en vanlig global indexfond + home bias.
Det blir alltså snabbt fler innehav, och i mina ögon kan man därmed lika gärna överväga att utveckla portföljen till en halvavancerad variant (här är t.ex. mitt förslag på “Mellanportfölj”) om man är intresserad av hävstång på Nordnet. Alternativt kan man nöja sig med lägre belåningsgrad/hävstång (det är inte förbjudet att överstiga 10%).
Det är en helt rimlig fråga! Men precis som @RobertK skriver så behöver inte tätare betyda bättre. För de flesta tillgångsslag dominerar trendfaktorn över mean reversion på upp till ca 1 års tidshorisont, så det är intuitivt att det är bättre att ombalansera årsvis än t.ex. månadsvis, eftersom det senare konstant köper/säljer in i pågående trender, medan det första låter trenden löpa ut.
Här skrev jag ett pedagogiskt exempel för att belysa hur volatility drag fungerar, och hur ombalansering med cash eller okorrelerade tillgångar kan minska den, det kanske kan hjälpa förståelsen?
Sedan Bretton-Woods avslutades 1971 och världens ledande reservvalutor blev fiat har guld haft en riskpremie på ca 5%. Det betyder inte nödvändigtvis att det kommer fortsätta ha det framöver, men historiskt har de bästa tillfällena att äga guld varit just i denna fas av de långa ekonomiska cyklerna. Läs detta inlägg för djupare resonemang och en hel del grafer kring detta.
@pimlico Kul, ett stort steg i rätt riktning! 
 Håller tummarna för att ni lyckas få Nordnet/Avanza att ta in er SEK-säkrade variant också - det hade varit ett oerhört attraktivt alternativ för mina modellportföljer!
Precis som @bspastikern skriver så lyckas jag inte heller hitta ETF:erna på Nordnet ännu, men jag antar att det bara är en tidsfråga nu.
Nej tyvärr - det blir samma resonemang som när folk frågar om jag gillar EUR-säkrade guld-ETC:er: som svensk byter man bara en valutarisk mot en annan (även om EUR möjligtvis har högre korrelation till SEK). Så listan förblir oförändrad i nuläget.
6 gillningar
Vill bara påpeka att det är “bara” fonder med 70% belåningsgrad (vilket tyvärr inkluderar både guld och råvaror) som man vinner på att begränsa sig till max 10% innehav. För de med 80% och 85% belåningsgrad är det max 20% innehav som vi behöver hålla oss till, men med lite marginal såklart 
5 gillningar
@1havde Har helt missat att upplägget Belåningsgrad mot Största position enligt tabellen, har du någon länk till mer information hos Nordnet? Gäller den även för Portföljbelåning Plus upplägget?
För att hitta den där tabellen går du in på Belåna aktier - Portföljbelåning ökar din handlingskraft | Nordnet och klickar på den extremt pyttiga texten “så funkar det” som jag har inringat i rött nedan, och så scrollar du ner till botten av texten som då dyker upp.
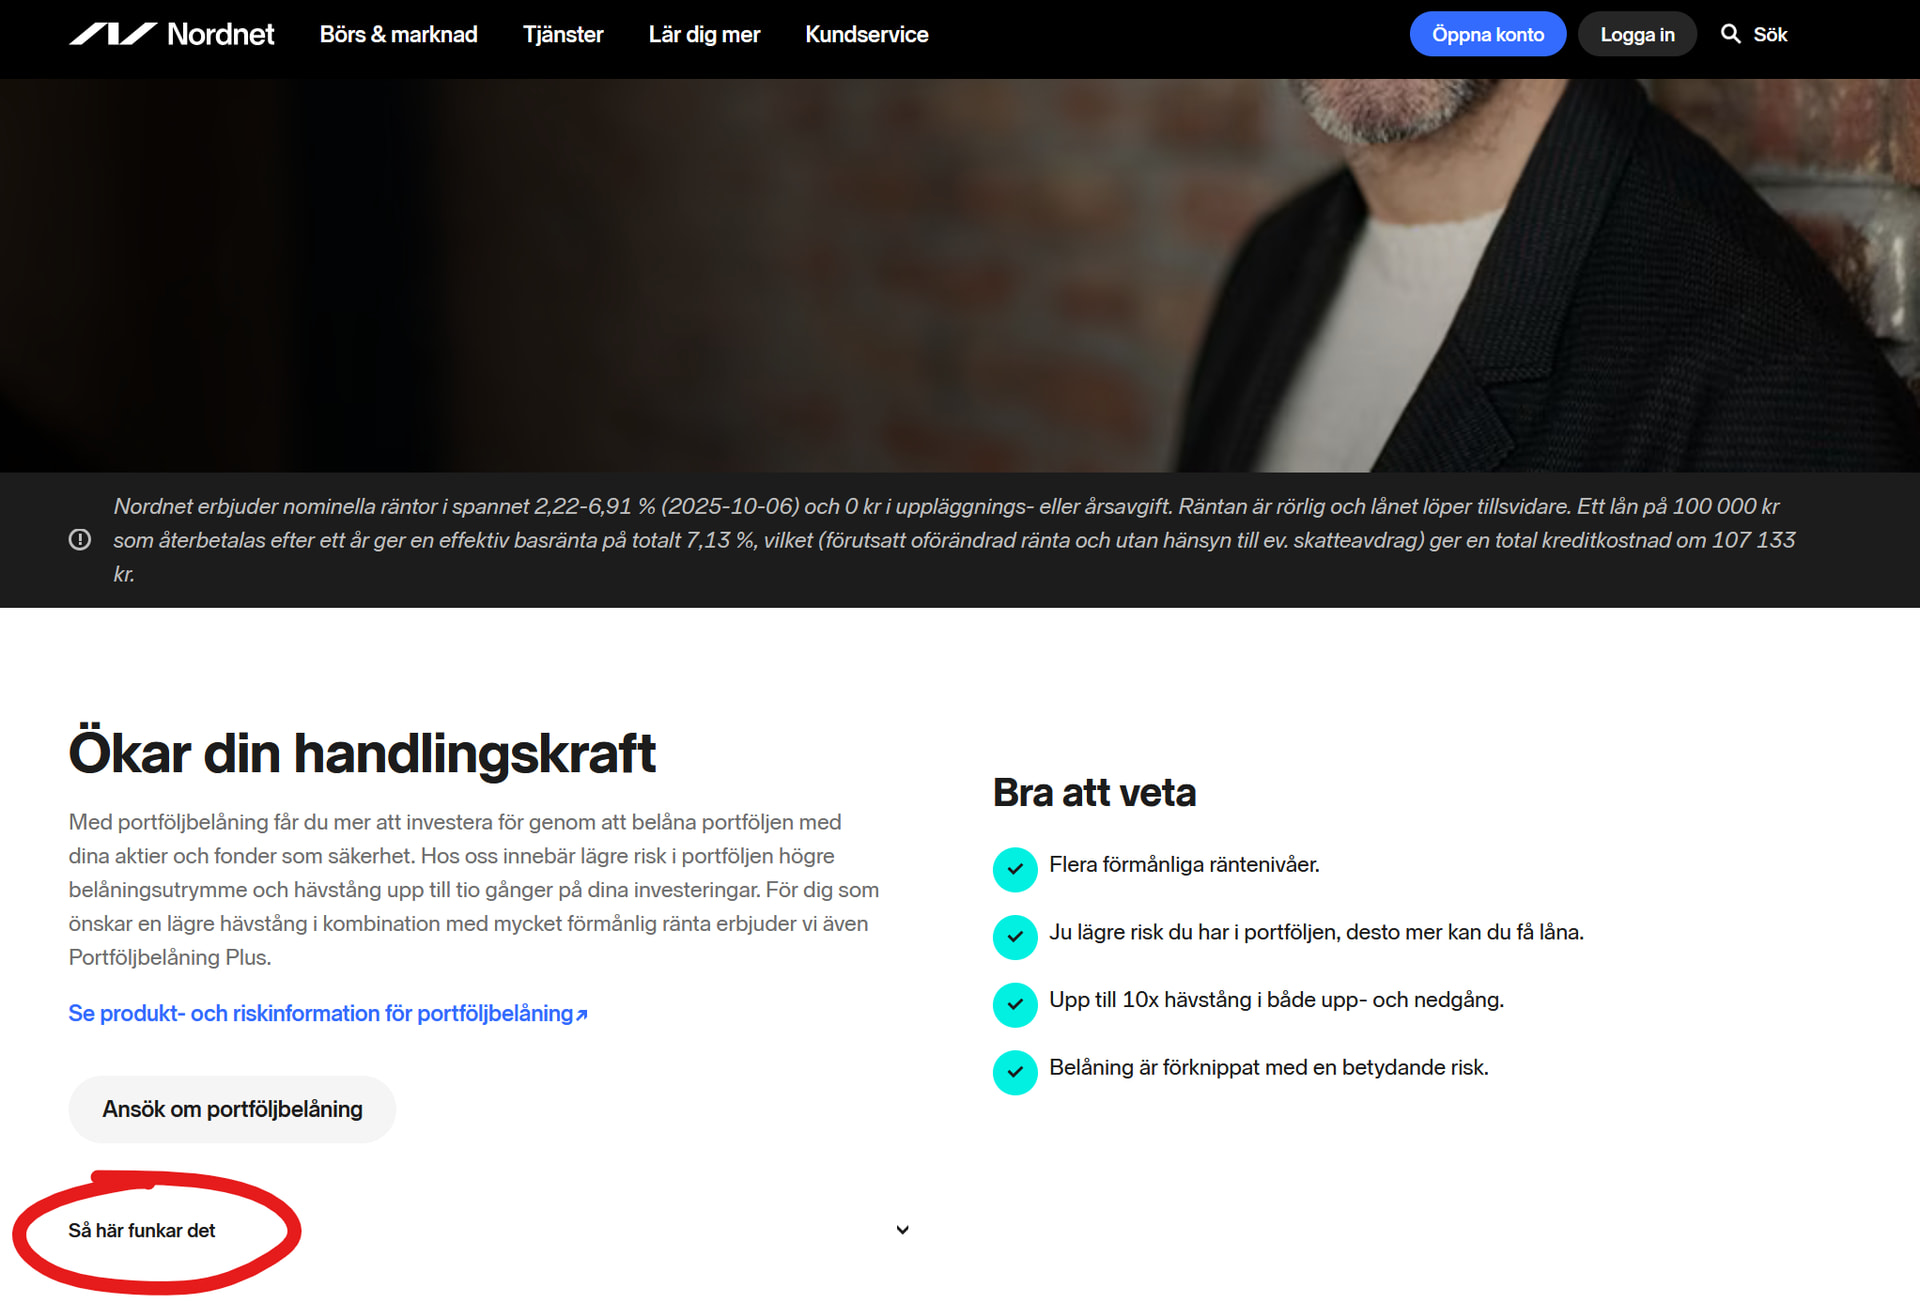
Tabellen används för att räkna ut den faktiska belåningsgraden på ens tillgångar, men man måste hålla i minnet att den måste kombineras med ramarna för Portföljbelåning Plus rabattnivå 1, som ställer ytterligare krav:
En godkänd aktie eller ETF får max utgöra 20 % av det totala antalet godkända värdepapper i portföljen.
En godkänd fond får max utgöra 60 % av det totala antalet godkända värdepapper i portföljen.
Du får max använda 40 % av det totala belåningsvärdet för dina värdepapper med en belåningsgrad på minst 70 %.
Haken är den sista punkten, när de säger “belåningsgrad på 70%” så är det den ursprungliga belåningsgraden de menar, inte den utökade man får via diversifiering. Så belåningsvärdet för värdepapper med ursprunglig belåningsgrad mindre än 70% (BH Macro är det enda jag har) räknas inte, man får inte använda det alls inom ränterabatten.
Om man har BH Macro eller nåt annat mindre-än-70%-värdepapper så kan man se detta om man går in på Mina sidor → Krediter i menyn. Man ser där ett stort rosa cirkeldiagram med en siffra “maximalt belåningsvärde”, och tar man 40% av det så får man ett belopp. Kollar man sen i rutan “Räntesatser” långt ner i vänsterkolumnen så ser man där att man har räntenivå 1 “upp till” ett annat belopp som är mindre än det första beloppet, och där har du din saknade belåningsgrad. På denna sida kan du också se den utökade belåningsgraden för alla dina värdepapper.
Säg t.ex. att du har 10 000 kr marknadsvärde i BH Macro som har ursprunglig belåningsgrad 50%. Inget enskilt värdepapper är mer än 10% av portföljen, utökad belåningsgrad blir då 70%. Men det är det ursprungliga belåningsvärdet som avgör om fonden är godkänd för ränterabatt, så detta belåningsvärde får vi inte använda alls. Då drar du av 70% av 10 000, alltså 7 000 kr från ditt maximala belåningsvärde och av det som är kvar får du använda max 40% för att stanna på nivå 1.
På Nordnet kan man alltså se det som att värdepapper med mindre än 70% belåningsgrad i praktiken har 0% belåningsgrad, för utan ränterabatten blir hävstången ganska ointressant.
Enligt deras sida om portföljbelåning verkar detta ändrat till 20 resp 60%, men det vete sjutton om det faktiskt stämmer. Det är förvirrande formulerat, “totala antalet godkända värdepapper”, vad menas med det? Marknadsvärdet?
3 gillningar
Gränserna på 20 resp 60% är bara grundkriterierna för att uppfylla “portföljbelåning plus” och få bättre räntesatser.
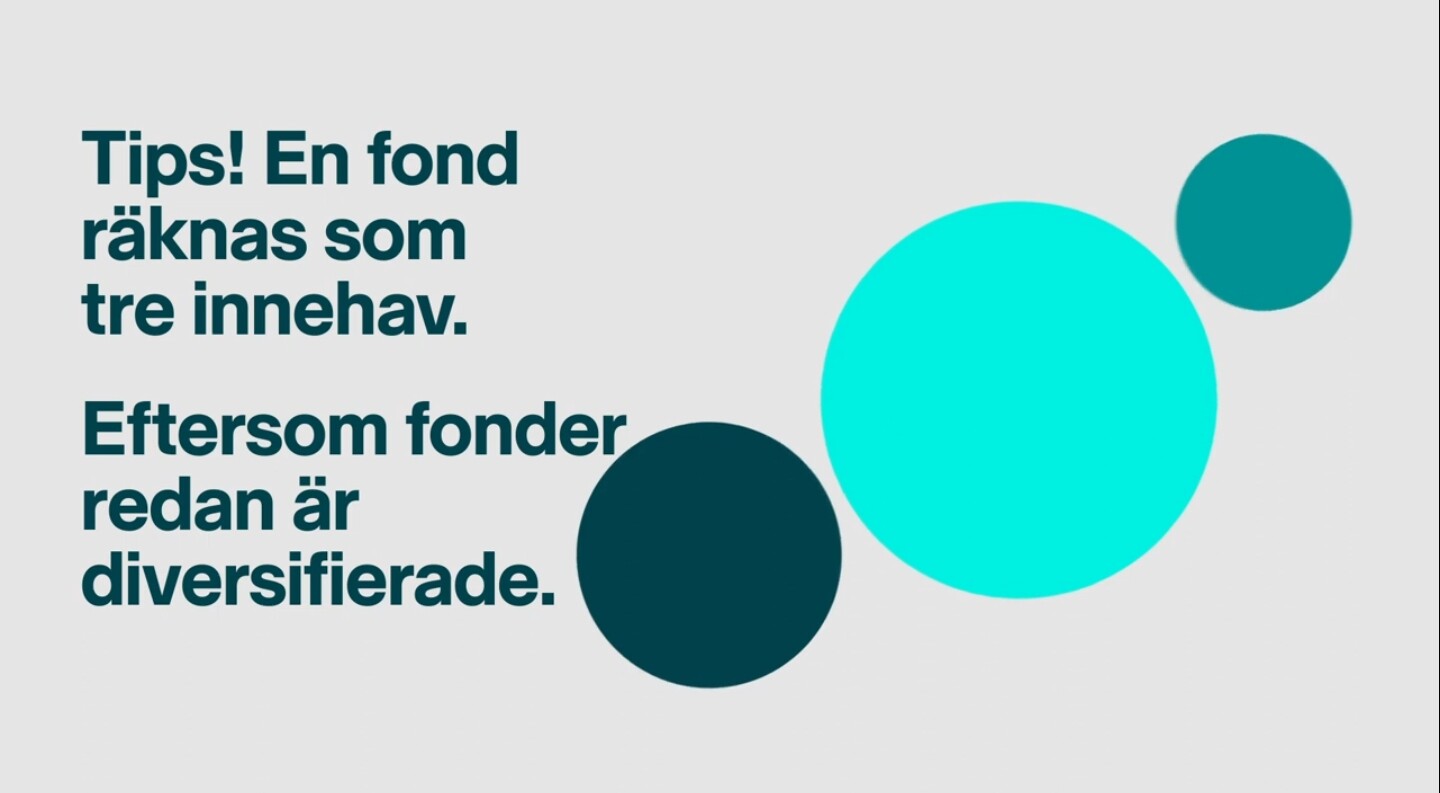
Gränserna på 10 resp 30% är de utökade kriterierna som krävs för att maximera belåningsgrad (enligt tabellen). Att en fond motsvarar tre värdepapper framkommer i den korta filmen som finns på sidan du länkade:
Det tog mig hundratals inlägg i denna tråd för att förstå Nordnets belåningssystem… 
6 gillningar
@pimlico : jag tänkte fråga Nordnet hur dags dessa 2 blir tillgängliga där.
Det verkar handla om dessa 2, kan du bekräftta att nedan stämmer vad angår ISIN etc?:
R EUR HP UCITS ETF: LU3359622902 MFEH:GY
R USD UCITS ETF: LU2951555585 DBMF:GY
Edit: jag skrev till Nordnet om båda. Jag vet att i alla fall USD R stämmer.
Det hjälper säkert om fler skriver till Nordnet om samma sak också Trevlig fredag forumvänner!
1 gillning
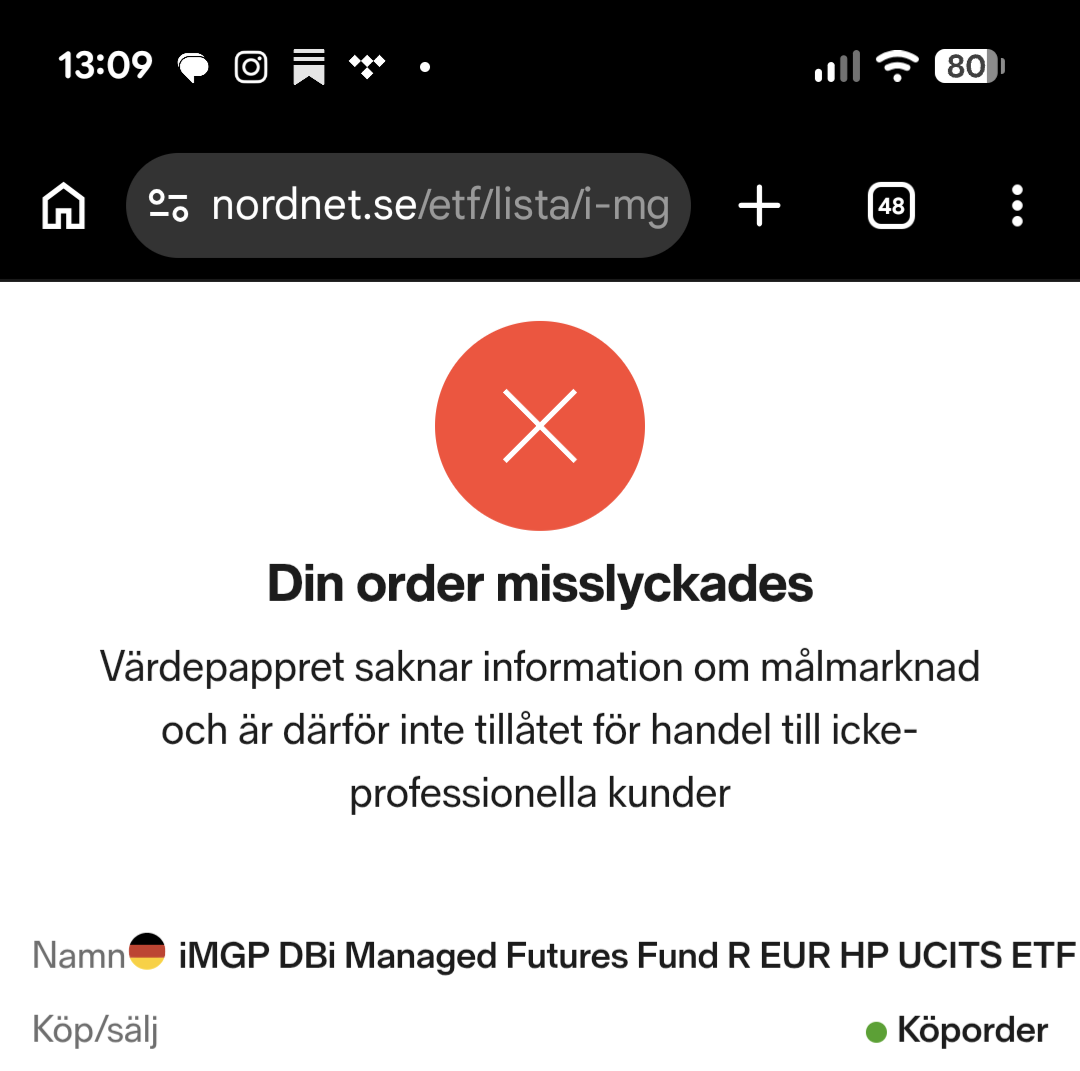
Jag testade att lägga order på dessa för att se om det skulle fungera men det gick ej att slutföra. Den första med isin LU3359622902 står att den saknar information om målmarknad och därför är låst för handel till icke professionella kunder.
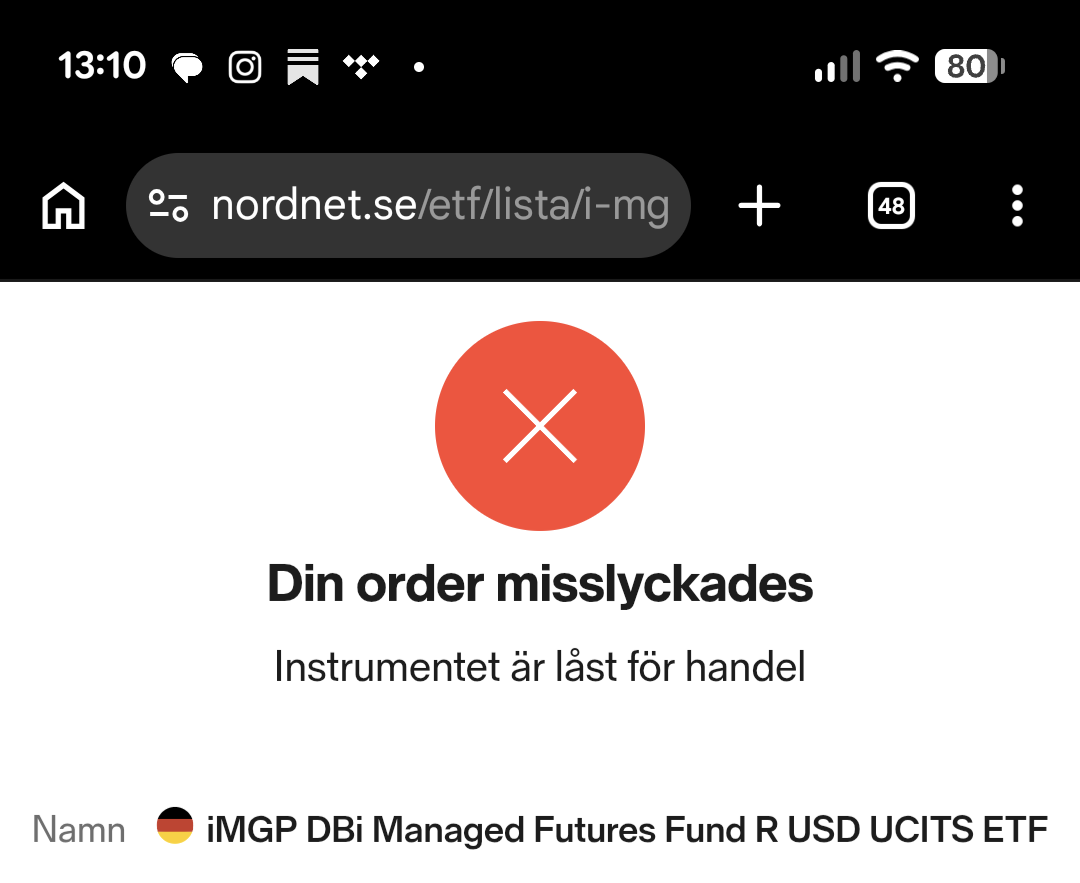
Och på LU2951555585 (hittade den bakvägen genom den amerikanska etf-en och inte att söka direkt med isin och där står det instrumentet är låst för handel
2 gillningar
Bra att du testade, Daniel.
Lite positivt att du lyckades luska fram dem på Nordnet ändå.
Vi får pusha mer på Nordnet tror jag
R USD UCITS ETF har jag redan på Avanza men tjusigt vore att ha både R USD och EUR HP på Nordnet med.
1 gillning
Jag har skickat ett uppföljande meddelande till Nordnet och frågat om dessa nu. Jag skickade ett första meddelande den 27:e maj med önskemål om att de skulle ta in den.
Länkar till fonderna som än så länge inte går att handla med
2 gillningar
Hej!
En sak jag brottas med som säkert diskuterats redan. Hur tänker ni kring svenska långräntor (captor iris) när ränteläget är så lågt? Det blir ju svårt att få bra avkastning i ett läge när man sänker räntorna, eftersom det inte finns mycket att sänka till.
/Patrick
1 gillning
Jag tänker inte på avkastning gällande mina räntefonder utan mer som en krockkudde dvs stabilitet i oroliga tider vilket förmodligen/förhoppningsvis genererar en +/-0 affär i det långa loppet vs inflation. Avkastning räknar jag med från aktiefonder.
2 gillningar
Jag håller målvikten och tänker att något oväntat kan hända om 3-4 år och räntan sänks rejält. Då är långräntan bra att ha, och för sen att köpa då. Jag tajmar helt enkelt inte.
Ditt resonemang kan man ha kring aktier också ”det är så högt värderat nu så det är dumt att köpa mer” eller samma kring råvaror el dylikt.
Jag tror att man ska bestämma en modell och sen köra på den oavsett.
2 gillningar
Jag förstår, men med en styrränta på 1,75% så blir det väl nästan teoretiskt omöjligt att få någon uppsida? Om man inte räknar med att vi kan ha en ränta på -10% eller nåt.
Tja om styrräntan sänks till 0,50 % så är det en sänkning med mer är 100 % och har du en duration på 10 år så händer det nog saker.
2 gillningar
Om styrräntas sänks till 0%, så skulle väl captor iris fonden gå upp typ 20% eller så. Det är väl bäst case? Sen finns det inte så mycket kvar att ge? Eller missar jag nåt?
Det är en till viss del befogad oro. Men det är viktigt att komma ihåg att:
-
Långa räntor styrs mer av marknaden, snarare än Riksbanken. I skrivande stund ligger styrräntan på 1,75%, men förväntad förräntningstakt på Captor Iris ligger på 3,62%. Det är faktiskt de högsta nivåerna vi haft på 15 år, så jag skulle inte kalla ränteläget för “lågt”.
-
Räntan kan alltid sjunka lägre. Kommer ni ihåg minusräntan under 2015-2019? Centralbanker i modern tid drar sig inte från att använda vilka medel som helst för att stimulera ekonomin vid behov.
-
Som andra redan påpekat - syftet med portföljens långa räntor är inte nödvändigtvis avkastning i första hand, utan att agera gungbräda vid recession med kraftigt sjunkande marknadsräntor. Man ska helst undvika att försöka tajma köp av tillgångar - ofta behövs dem när man anar det som minst.
Det enda tillfället då jag överväger att dra ned durationen på obligationerna är vid negativ realränta (se detta inlägg) - eftersom risk/reward då är asymmetriskt negativ. Vi är dock inte i närheten av det just nu.
7 gillningar
Tack för svar! Punkt 1,2 stillade min oro lite, tack!
Det var främst punkt 3 jag funderade på innan, låt mig förtydliga lite. Eftersom räntorna är så låga idag (långa räntefonder ökar i värde när räntor faller), är effekten av grungbrädan tillräckligt stark för att motivera långa räntor som tillgångsslag?
3 gillningar
Ja, det anser jag. Med en förräntningstakt på 3,62% på Captor Iris med 10 års duration ger tumregeln oss en uppsida på 3,62% * 10 = 36,2%, om 10-årsräntan skulle gå mot noll.
Men det är inte allt - ju mer marknadsräntan faller och närmar sig noll, desto mer effekt får räntefondens konvexitet, och vi kan inte bara utgå från ovanstående tumregel. Matematiken är lite komplex, men förenklat kommer en sänkning av marknadsräntan påverka obligationspriset mer ju lägre räntan är - en sänkning från 1% till 0% ger mycket större effekt än säg 5% till 4%. Så den totala potentiella uppsidan när man beaktar allt (tumregeln ovan, konvexitet, och den kontinuerliga avkastningen under tiden recessionen sker) ligger snarare närmare 50%.
7 gillningar