Kanske borde du använda “alt a, b, c” i stället för “nivå 1, 2, 3” för att visa att de är likvärdiga.
4 gillningar
Risknivå tänker jag löses genom sparkonto. Spara först till buffert. Lägg sedan bara pengar på börsen du har råd att förlora.
Ombalansering behövs inte när du har en global aktieindexfond.
Hållbarhet löser nog sig själv med taxonomin. Alla banker kommer nog screena bort fossilbolag i sina basfonder.
2 gillningar
Det ska inte vara komplicerat. En global indexfond hos sin nuvarande bank så behövs ingen ombalansering. Det som inte ska in i den globala indexfonden kan vara på sparkonto hos exempelvis SBAB. Hur mycket som ska vara på sparkontot beror på när pengarna ska användas.
Du komplicerar det. (Insert your favorite picture.)
Målet med vårt råd till Anna borde att få igång hennes sparande. Hon har redan en tanke på hur mycket (1000kr/mån), men är i övrigt helt ointresserad av ekonomi (och antagligen lite rädd och osäker).
Hon har redan risknivå klar (investera 1000/mån). Ombalansering och hållbarhet är överkurs.
Och just det, innan det här så borde man ju ha byggt upp en buffert. Men där är det ingen skillnad mellan en fondrobot eller att köpa fonder själv.
När grunden är klar, och hon känner sig bekväm och vill veta mer, så kan man gå in på mer detaljer som hållbarhet,
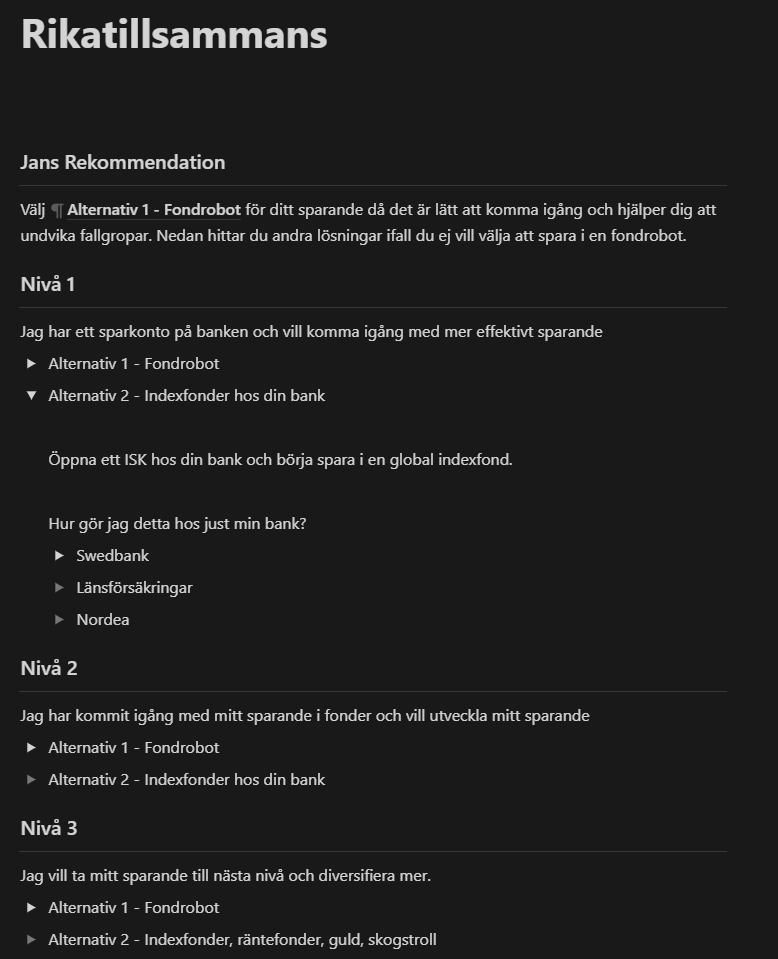
- Öppna ett ISK på den bank du har.
- Köp en billig global indexfond, här är en lista på våra rekommenderade fonder (insert länk).
- Sätt upp ett månadssparande på 1000kr som dras automatiskt.
Och där var det klart.
Eftersom vi bara har en fond så behövs inte någon ombalansering.
När det är på plats kan man gå in på detaljer som hållbarhet eller gasp räntor och fördelning där, men i min mening är det här:
- Mindre skrämmande än att skjuta in pengar i en okänd app.
- Så enkelt det kan bli.
- Tillräckligt bra som en första rekommendation.
För all del, rekommendera fondrobot. Men jag anser att det här är ett enklare och bättre råd på första nivån.
7 gillningar
Jag köper mycket av det som ni skriver @jonhi, @Libertas, @harvest, men jag har en känsla av att ni implicit antar att kompetens kring risknivå / sparhorisont.
Det kanske är utanför scopet för Anna, men säga att anna skulle lägga in 100.000 kr också. Då blir ju sparhorisont / risknivå högst relevant. Här upplever jag mig obekväm med att det inte finns någon som åtminstone gör en verklighetskontroll åt henne.
2 gillningar
En fondrobot skulle inte rädda Anna från detta betendeproblem.
En fondrobot rår antagligen inte på det allvarligaste betendeproblemet för en småsparare (paniksälja).
(Hon kan alltså redan både köpa och sälja fonder. Så det är bara att gå in på banken och köpa igen.)
4 gillningar
Vilken tur att någon redan gjort ett eller två avsnitt som man kan titta på vid sådana specialsituationer 
Mitt råd till Anna och nybörjaren:
-
Välj fond utifrån din bank med småsparguidens fondguide.
-
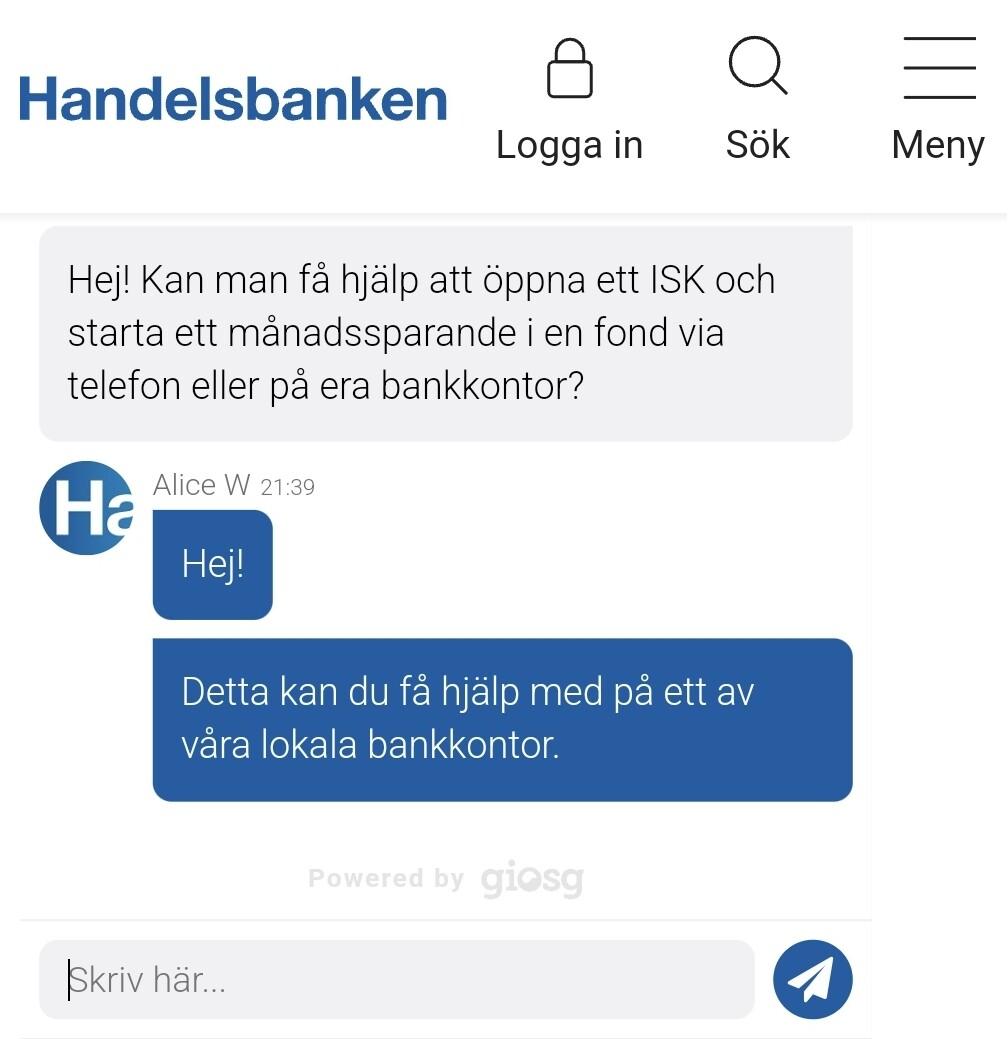
Kontakta din bank och be om hjälp att starta ett ISK-konto med månadssparande i fonden från ovan.
Såhär svarade tex handelsbanken nyss:
5 gillningar
Jag tror inte one size fits all.
Ett problem jag upplevt är bristen på teknikkunnande eller misstro kanske är ett bättre ord eller rädsla för bedrägerier.
Laddar jag ner rätt app? Är de seriösa? Kan de ta min pengar? Hur tar jag ut pengarna sen? Hur ändrar jag på mitt månadssparande?
Så ja LYSA/Opti år nog ett bra råd för alla under 40 och en del äldre.
För en del 50+ tror jag att rådet att gå / ringa sin bank med en tydlig instruktion
- Jag vill öppna ett ISK
- Jag vill månadsspara i en fond
- Jag vill ha allt i er generationsfond.
Det enda RT egentligen behöver göra för att öppna en lika enkel väg som LYSA/Opti för de som inte litar på annat än sin egen bank år att kolla av vilka banker som har OK generationsfonder.
Visst finns det risker för uppförsäljning. Visst finns det risk att det blir mer komplext om generationsfonder inte finns för den banken.
Men som sagt det finns även ett motstånd med att starta med en ny okänd virtuell bank som LYSA/Opti.
En nära släkting slog helt bakut med LYSA. Däremot kunde han övertalas att gå till sitt Swedbank kontor, starta en ISK och månadsspara i en generationsfond. ”Känns tryggt”.
Så jag förordar båda lösningarna.
- Short list på bästa fondrobotarna med tre steg för att komma igång.
- Short list på banker/försäkringsblag med vettiga generationsfonder med samma tre steg för att komma igång.
6 gillningar
Vad är egentligen definitionen av en fondrobot, är Lysa en fondrobot men tex Avanza Auto inte?
4 gillningar
Lysa till alla mellan 18-40.
Alla som har passerat 40 +1 dag får klara sig själva hos andra banker 


3 gillningar
Nu läser du tokigt.
Alla under 40 klarar säkert fondrobot OCH en del äldre. Jag skulle tex fixa det 
Sen är det ju så att en del - speciellt 50+ are - har i min mening en rädsla / skeptisism för digitala plattformar.
Vad som händer mellan 40-50 vet jag inte
Det finns säkert 80+are som vill köra lysa och 20 åringar som vill ha det på vanliga banken.
Det var mer som ett exempel för att förklara poängen att one size doesn’t fit all
3 gillningar
Jag tror Anna behöver ha lite mer intresse än inget för att nappa på Lysa. Varför skulle hon lyssna på endast ett poddavsnitt och genast villigt ladda ner en app och stoppa in sina pengar där? Utgår från att hon ännu inte byggt upp något förtroende för Rika tillsammans/Jan Bolmeson genom ett enda poddavsnitt.
3 gillningar
Blandat ihopp alla trådar då @janbolmeson klipper hit och dit flyttar hej villdt likt mig när jag bytte globala indexfonder.
Man blir ju tokig  kompis
Mina agressiva glasegon klarar inte av detta
2 gillningar
OT: Jag har för vana att avinstallera appar som jag vet att jag inte kommer använda den närmsta tiden. Sen installerar jag dom vid behov. T ex, Avanza appen avinstallerade jag för två veckor sen och har inga planer att installera igen. Månadsavstämnigen gör jag från datorn och deras website.
Ett annat exempel: om jag går på semester avinstallerar jag apparna som har med jobb att göra.
3 gillningar
Ja precis. Hon kommer nog logga in på sin befintliga Internetbank och kolla där först.
Men det är väl det Jan vill försöka råda bot på eftersom att Internetbanken inte kommer per automatik sätta ihop en bra portfölj.
2 gillningar
Tipsa Anna om denna tråden så får hon lite alternativ
4 gillningar
Nä men med appar där pengar ska lassas in, absolut 
Tråd tips 
6 gillningar
Är det inte så att för en privatekonomiskt ganska ointresserad person med 50000 sparat är annat än lägsta avgift på ens aktiefond viktigast för privatekonomin?
0,1% lägre boränta på 2 mkr i lån → 1 400 kr/år netto
1% cashback på kreditkort 10 000 kr/mån → 1200 kr/år
10% lägre försäkringspremier → ~1000 kr/år
0,2% lägre fondavgift på 50000 kr → 70 kr/år netto
1 gillning