Marknaden kommer aldrig att bli densamma igen. Tidigare var optimisterna tillräckligt många för att styra marknaden. Nu har många lärt sig begrepp som räntechock, föreningslån och “prisnedgång på bostäder” och blivit realister.
Bostadspriserna är mer kopplade till lönen än till hyresnivåer. Reallönesänkningen gjorde att det blev mindre pengar över att lägga på lån, så att räkna bostadspriser nominellt blir bakvänt.
Eller byggt fel i förhållande till andra faktorer. Ungefär som när man byggde Hammarby sjöstad med förhoppningen om att äldre skulle sälja sina villor och flytta dit men det kom en massa unga familjer som behövde dagis och skolor och annat man inte planerat för…
Vet du var personerna i din stad har ”tagit vägen” när köptrycket minskat så drastiskt? Har de valt HR, flyttat ut på landet eller från stan?
Jag börjar fundera på hur många som köpt enbart i tron att bostäder alltid är ekonomiska klipp. Dvs inte köpt för att de behövde just den bostaden.
Ett extremt stort problem är nog att det färdigställts ungefär ca 500-600 hyresrätter 2023-2025 (helt nya stadsdelar) om inte ännu mer. Alltså områden som började byggas 2021-22, dessa hade inflytt 2023-2025, redan när marknaden gått ner. Då ökade utbudet ännu mer. En del av detta står ju nu halvtomt och de måste hyra ut med rabatter, detta gör att andra hyresvärdar också har rabatter för o locka folk, o det dra då ner brf marknaden mer än vad som “behövts”, och jämfört med många andra medelstora städer.
Utöver detta byggdes flera hundra brf-lägenheter som såldes 21-22 som stod färdiga mellan 2023-2024. När de flyttade till sina lgh frigjordes ännu mer hyresrätter.
Hyresrätter blir ju väldigt “dopade” då.
Misstänker man inte kör med 1000-4000 kr/mån hyresrabatt i typ 2-5 år i Stockholm, eller hyresrabatt-tratt. 30% år 1, 20% år 2, 10 % år 3 osv. misstänker de inte är hållbart på sikt med dessa rabatter utan att hyresbolagen går i konkurs/underhåll osv uteblir
Nu har jag inte koll på Borås och stadsdelar som är attraktiva och inte där. Men som jag förstår det så är det längs 40an mot göteborg som det är lite dyrare.
Det är bara hålla tummarna att det i framtiden kommer ett höghastighetståg mellan borås och Göteborg så kommer priserna stcka
Märker att det skiljer väldigt mycket mellan olika städer. Bostaden där jag kikar så är det nästan omöjligt att få tag i hyresrätter om det inte rör sig om helt eller nästan nyproducerade bostäder där hyran är kolossalt hög så att det blir en lägre månadsavgift att köpa en br även inräknat räntor och amorteringar.
Sverige kan inte gå annan väg än vad andra centralbanker gör. Världen kommer inte ta hänsyn till Sveriges hushålls höga belåning om räntorna behöver höjas. Det är anledningen till att Riksbanken har varnat för hög hushållsbelåning i över 10 år. Vi kan skilja några höjningar men sen följer vi med utvecklingen oavsett vad annars drabbas vår valuta för hårt.
Men nu har hushållens belåning sjunkit ganska snabbt:
Minskande skuldkvot mot BNP: Från en historisk toppnotering på cirka 98,5 % av BNP i mars 2021 har kvoten sjunkit stadigt. I december 2025 uppgick hushållens skulder till cirka 86,2 % av BNP. Alltså -12 %.
Andel av hushållens disponibel inkomst är 173 %. När det var som högst var det 198 %. Återigen -12 %.
Och vi får inte glömma SBABs stora rapport om att de flesta i Sverige bor i hyresrätt eller har avbetalade eller låga lån. Höga räntor drabbar långt ifrån alla. Som redan konstaterats så är bostäders utveckling rejält långsamma än tidigare.
Så hushållens belåning är inte alls samma problem idag som det var 2021. Vi har tagit oss igenom stormen för denna gång. Men alla bör ansvar för sin egen belåning. Man ska kunna klara rejält höga räntor.
Men om Riksbanken av någon anledning skulle börja höja räntan nu. Är inte risken att vi får deflationsspiral, ytterligare slag mot hushållens ekonomi och konsumtion?
Jo så är det. Men många lever i tron att Riksbanken då sänker räntan igen men det fungerar inte så. Vi kan inte avvika för mycket mot övriga länder. Utan resultat är då troligen att vi får leva med högre räntebetalningar och lågkonjunktur med högre arbetslöshet som följd.
Då kommer politiken få lösa det genom sin finanspolitik. Som man har gjort de senaste åren med återkommande skattesänkningar och satsningar på hushållen för att alla ska kunna ta sig igenom krisen.
Kom ju en rapport för något år sen om att 300 000 bostäder i Sverige som ägs/hyrs men som saknar folkbokförda. Jag har också hört rykten om att det är relativt många hr i Sthlm som bara behålls utan att någon bor där. Enligt rapporten är det ca 7% av hyresrätterna i Sthlm där ingen officiellt är skriven.
Risk för spelmissbrukarlogik när man tänker att man ska vinna tillbaka pengarna samma väg som man förlorade dom. Behöver inte skramla ihop kapital endast via bostadsmarknaden/amortering.
En mille back är dock tungt även med aktiesparande, 10-15år? Lägg därtill att de som nyss brände sig på bostadsmarknaden säkert skyr aktiemarknaden för att inte bränna sig där också.
Om man väljer att bosätta sig på en krympande ort kan jag hålla med. Hyrorna är dock oftast inte mycket lägre i medelstora städer. Att köpa BRF i en sådan som inte krymper om man lyckas missa topparna är nog ingen dålig affär. Brf brukar ha mindre sociala problem och färre stökiga grannar är en fördom jag har. Länge sedan vi hyrde dock.
Håller med. Särskilt i mindre tätorter kan bostadsrätter vara så billiga att de är värda ett köp även med inräknad förlust vid försäljning. Gäller ofta även medelstora städer.
För de kommunala hyresrätterna är inte mycket billigare än i storstäderna.
Absolut, håller helt med dig! Jag är inte säker men jag tror dock TS inlägg har redigerats sedan jag svarade också. Men min främst poäng var oavsett att kombinationen av kraftig nybyggnation och ändrad räntemiljö gav ett allvarligt slag mot nyproduktionen i flera mellanstora städer.
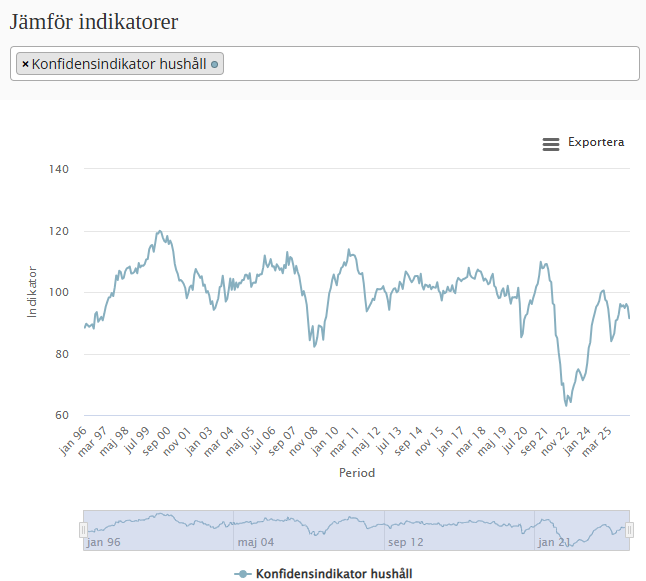
Det är ju verkligen en enorm smäll hushållen gått igenom senaste åren. Nu vet jag inte hur djupt det dippande på 90-talet men mycket värre än finanskrisen 2008 exempelvis. Inte haft ett normalt stämningsläge på snart 4,5 år förutom väldigt kort hösten 24. Egentligen nästan hela 20-talet då kriserna avlöst varandra.
Skulle man göra denna indikator på mellanstora städer skulle det se ännu värre ut gissningsvis?
Vet inte hur väl kopplingen är till bostadsmarknaden iofs.
Men man känner ju det själv, man håller tillbaka på konsumption för att man ser ens största tillgång tappar så mycket värde så man kompenserar genom att spara mycket mer.
 misstänker de inte är hållbart på sikt med dessa rabatter utan att hyresbolagen går i konkurs/underhåll osv uteblir