Jämför avgiftens påverkan på ditt sparande
Upplev själv varför vi tjatar om vikten av låg avgift

Låg avgift är den viktigaste faktorn när du väljer en fond. Inte bara för att det är en kostnad som drar ner din avkastning, utan också för att avgiften har det starkaste sambandet med framtida avkastning. Här kan du jämföra hur avgiften påverkar ditt sparande över tid.
Om du inte har några specifika siffror som du vill räkna på, prova gärna ta fram svaret till följande två frågor:
- Ungefär 5% av din lön sätts av till din pension, jämför en dyr och en billig fond fram till din pension. Hur mycket mer i pension får du med den billiga fonden?
- Utgå från ditt sparande idag, titta på 10 eller 20 års sikt, hur stor blir skillnaden på att ha en fond med 0.4% i avgift eller 1.4%?
Hoppas du får kul med kalkylatorn!
Slutsumma fond A:
20
Slutsumma fond B:
20
Skillnaden i värde:
20
Detaljerat resultat
Det totala egna sparandet var över 10 år. En investering i index, utan avgifter, hade vid avkastning, gett en slutsumma på kr.
Teoretiskt maxbelopp på 10 år blir:
10 000 kr
dvs om du inte betalade några avgifter alls.
Skillnad mellan fond A och fond B är:
10 000 kr
eller ca procentenheter av teoretiskt maxbelopp.
Slutvärde Fond A med avgift :
10 000 kr
vilket är en differens om mot teoretiskt maxbelopp.
Du får behålla ca:
10 000 kr
av det teoretiska maxbeloppet. Dvs. avgiften om per år kostar dig ca av slutbeloppet.
Slutvärde Fond B med avgift :
10 000 kr
vilket är en differens om mot teoretiskt maxbelopp.
Du får behålla ca:
10 000 kr
av det teoretiska maxbeloppet. Dvs. avgiften om per år kostar dig ca av slutbeloppet.
Totala avgifter:
Totala avgifter:
Sammanfattning och guldkorn
Det viktigaste att veta. Swipa för att se fler.
Börja spara rätt och lätt på max 10 minuter...
… för att därefter inte behöva göra något på 10 år. På riktigt. En av de viktigaste framgångsfaktorerna för ett klokt sparande är att vara passiv. Om du vill komma igång nu direkt så går det att göra på ett par minuter. Jag förutsätter att du har en buffert, att du inte behöver pengarna på minst 5-10 år och du är införstådd med riskerna.
Om ja, då är bland det bästa du kan göra är att börja spara hos en fondrobot som Lysa eller Opti. Det gör vi själva. Vill du istället använda din egen bank, se denna lista för de bästa fonderna hos respektive svensk bank. Läs mer →
Nej, dyra fonder är inte bättre
Det finns ganska mycket forskning som har undersökt huruvida det är "värt pengarna" att välja en aktiv eller dyr fond.
Tyvärr är slutsatsen nästan alltid: nej, högre avgift är inte samma sak som högre kvalitet. Snarare tvärtom, ju billigare fond desto högre sannolikhet för en god avkastning framgent.
Se t.ex. Pensionsmyndighetens rapport om att dyra fonder inte är värda pengarna.
Relaterade sidor och annat kul
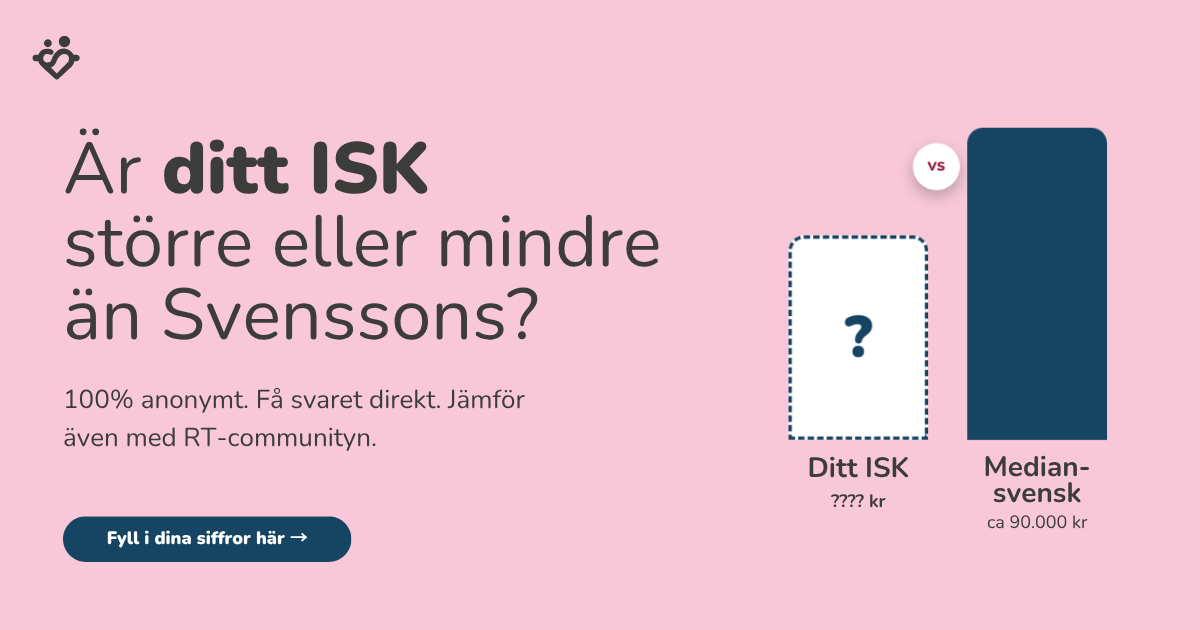
Hur mycket har du på ISK jämfört med andra?
Jämför hur mycket du har på ditt ISK med snittsvensken och andra i RikaTillsammans-communityn.
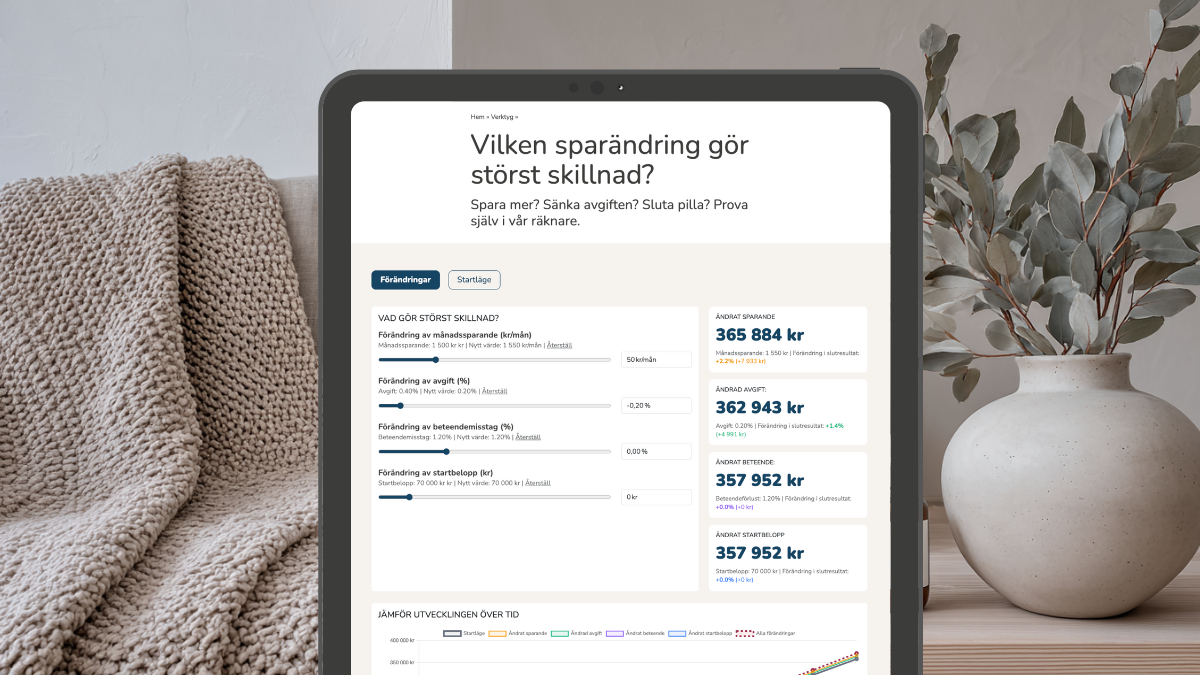
Vilken ändring i sparandet gör störst skillnad?
Är det att öka månadssparandet? Att sänka totalavgiften i portföljen? Är det att sluta pilla och undvika beteendemisstag, eller att höja startbeloppet? Prova utifrån din situation!.
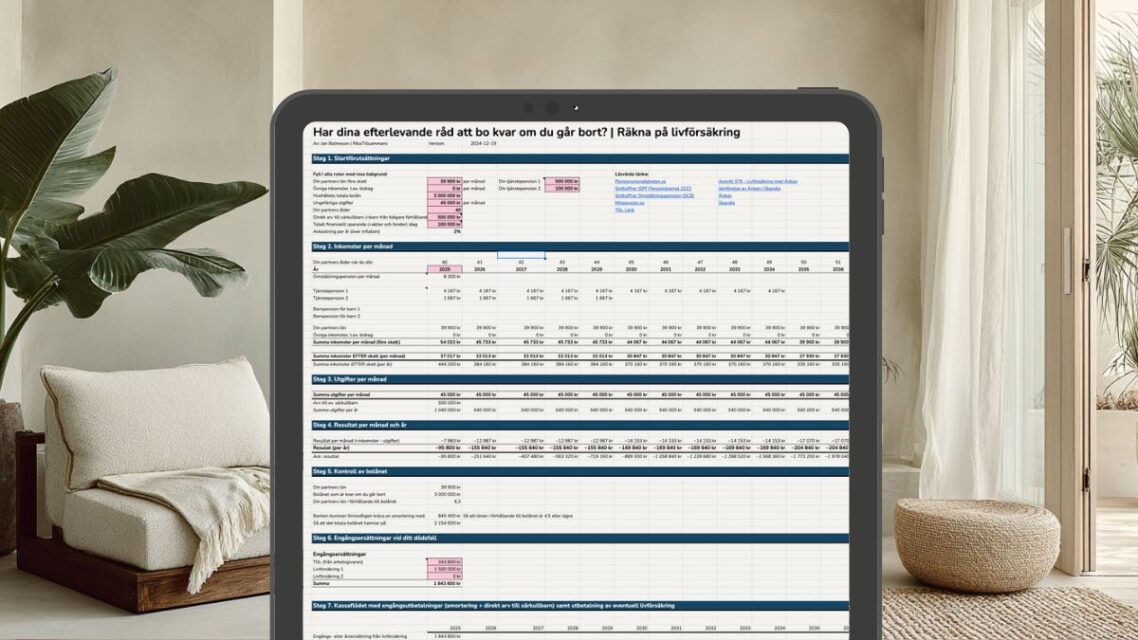
Prova vår kalkyl för att räkna fram hur stor livförsäkring du behöver och vill ge din partner.
Missa inte något – få våra uppdateringar
till din inkorg!
Få tillgång till våra senaste bästa tips, verktyg, avsnitt, videor, grafer och studier – direkt i din mejl!
- Notis till din mejl när vi släpper något nytt
- Kostnadsfritt, du kan sluta när du vill
- Någon gång i veckan
Om inte formuläret ovan visas, klicka här!
Senaste nytt på RikaTillsammans
Hur stor pension har svensken 2026?
Vi dyker ner i snitt-svenskens inkomstpension, tjänstepension och premiepension och jämför med Pensionsmyndighetens typfall så att du kan ge dig själv en klapp på axeln.
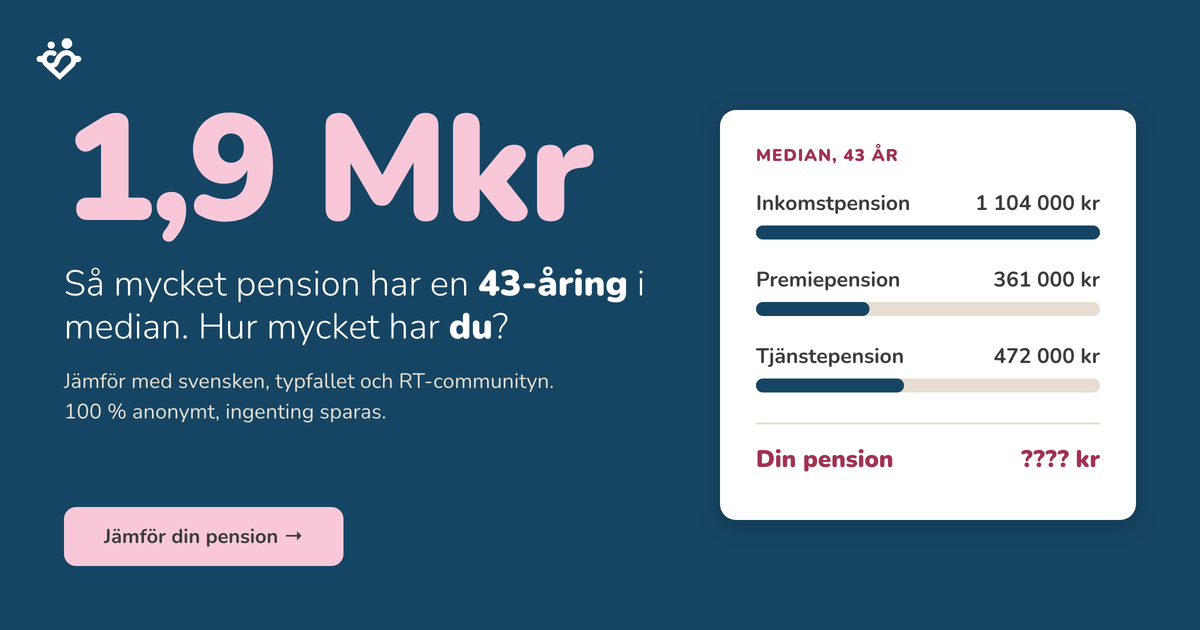
Jämför din pension med andra i din ålder
Se hur din egen inkomstpension, premiepension och tjänstepension står sig mot Svensson, communityn och Pensionsmyndighetens typfall 2026. .
Sparande handlar mer om psykologi än ekonomi
Niklas Laninge, sparpsykolog på Opti, om varför hjärnan är dyrare än fondavgiften och att han vill att svenskarna ska bli ett bra spenderande folk.
FIRE via tjänstepension: så slutade Johan jobba vid 55
Det finns fler vägar till ett rikt liv. Följ med Johan från pionjär inom svensk e-handel och konkurs i finanskrisen till friheten att välja själv i dag.
Tips för att anlita hantverkare och renovera (ekonomiskt) rätt
Vad kostar en hantverkare och när ska man göra jobbet själv? Christopher Bolin, från Comfy Living, guidar genom pris, avtal och vanliga misstag så att du blir en bättre beställare.