Aktiv förvaltning är systematiskt sämre än indexfonder
Aktiv förvaltning kostar både pengar och missad avkastning (French, 2008)
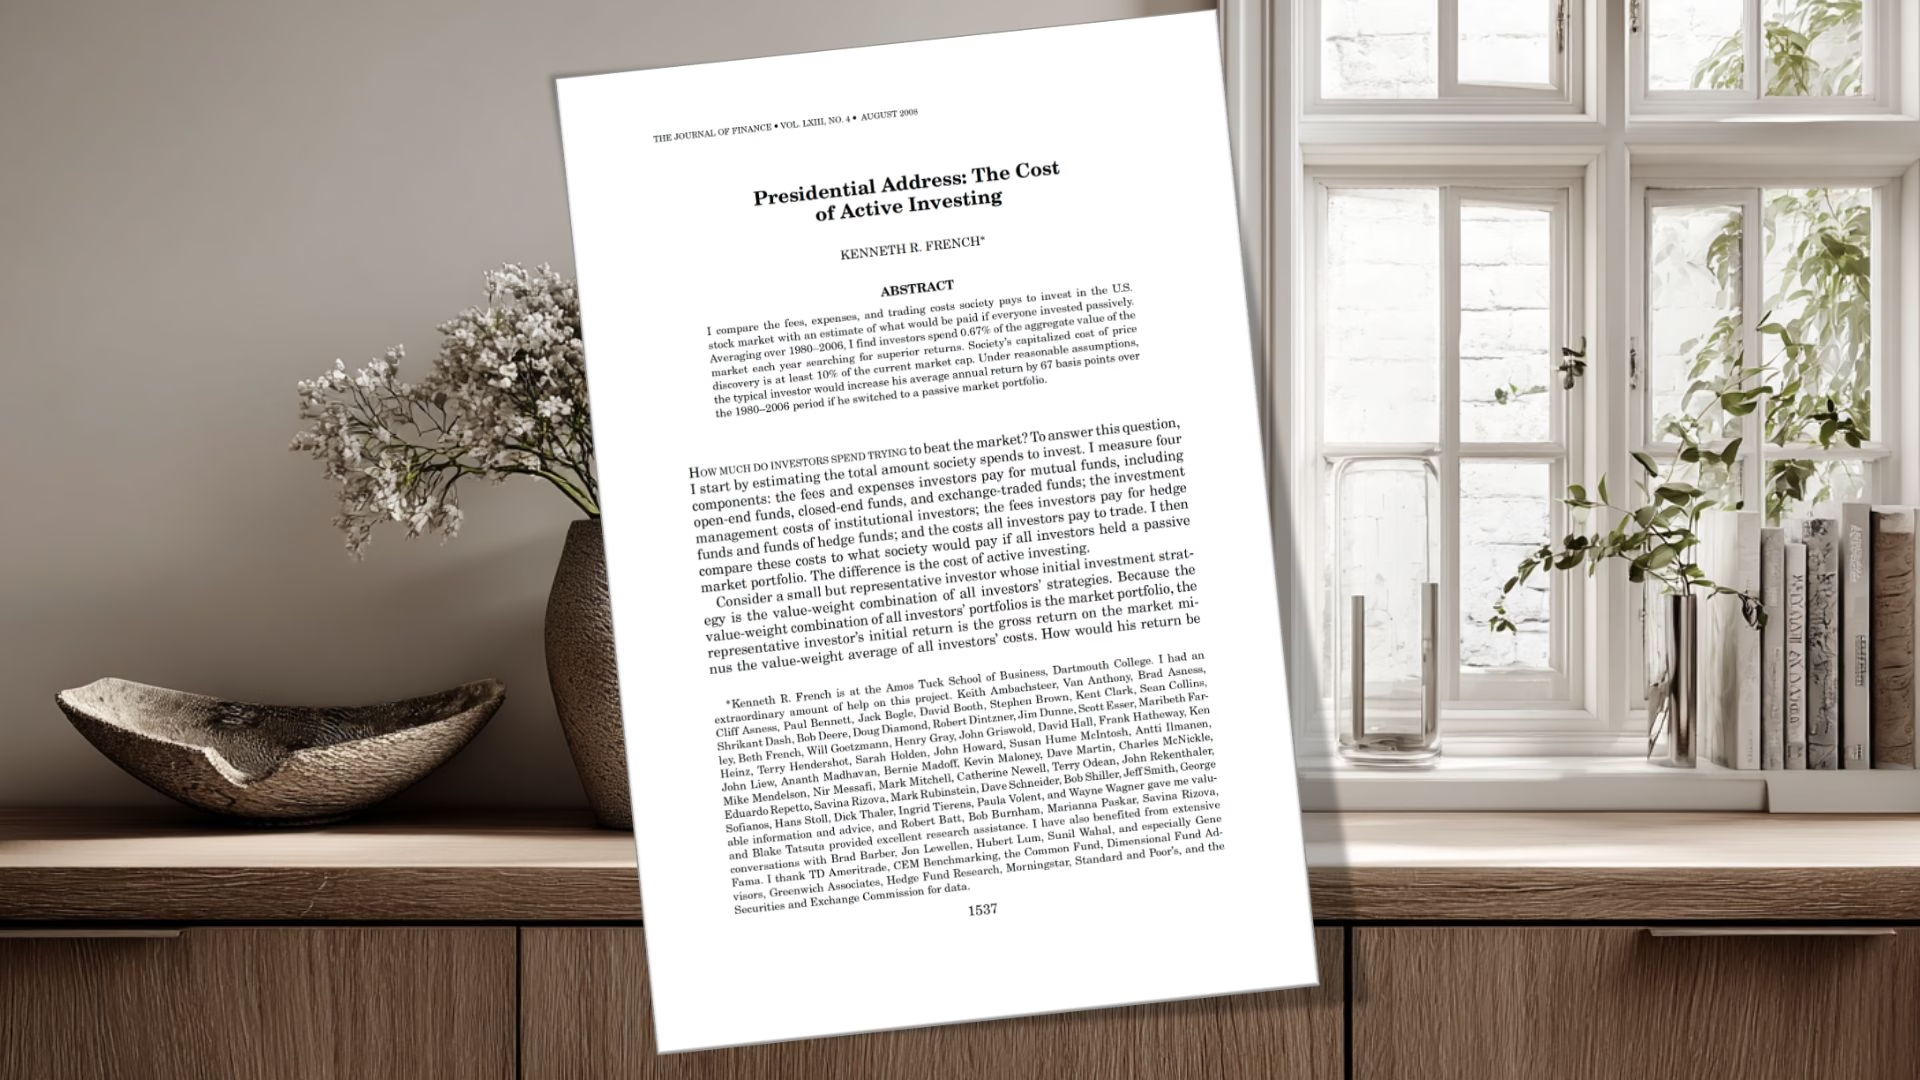
Lönar det sig att betala för aktiv förvaltning? Frågan är gammal, men få har ställt den lika brett som Kenneth French. Han är finansforskare vid Dartmouth och mångårig medförfattare till ekonomen Eugene Fama, och i sitt Presidential Address i Journal of Finance 2008 riktade han frågan mot hela den amerikanska aktiemarknaden på en gång. I stället för att jämföra enskilda fonder mot sitt index räknade han på vad alla investerare tillsammans betalade för att försöka slå marknaden mellan 1980 och 2006. Fondavgifter, institutionsförvaltning, hedgefonder och handelskostnader, summerat mot vad det hade kostat att bara äga marknaden passivt.
Svaret blev en prislapp på 0,67 procentenheter per år. Bara under 2006 motsvarade det 101,8 miljarder dollar, mer än 330 dollar per amerikan. Bakom siffran är att aktiva investerare tillsammans äger marknaden, så genomsnittet bland dem hamnar under index efter kostnader. Det är inte okunniga förvaltare som är problemet, utan själva matematiken.
Sammanfattning och guldkorn
Det viktigaste att veta. Swipa för att se fler.
0,67 procentenheter per år
Så mycket kostade jakten på överavkastning den genomsnittliga investeraren i USA 1980–2006 enligt Kenneth French. Glappet var stabilt: 61–74 punkter i 24 av 27 år. Läs mer.
Över 100 miljarder på ett år
Bara under 2006 slukade jakten på överavkastning 101,8 miljarder dollar i USA. Det motsvarar mer än 330 dollar per amerikan. Läs mer.
Procentenheter, inte procent
Glappet är ett avkastningsglapp på 0,67 procentenheter per år, inte "0,67 % lägre avkastning". Skillnaden låter liten men avgör hur talet får användas. Läs mer.
Aktivt är ett negativsummespel
Före kostnader äger alla aktiva investerare tillsammans marknaden och kan i snitt inte slå den. Efter kostnader måste gruppen hamna efter. Läs mer.
Index behöver inte hitta vinnaren
För varje aktiv vinnare finns en aktiv förlorare, och båda betalar sina kostnader. Indexfonden nöjer sig med marknadens genomsnitt till en bråkdel av priset. Läs mer.
Minst 10 % av börsens värde
French uppskattar det kapitaliserade priset för marknadens price discovery till minst 10 % av hela börsvärdet. Han kallar själv siffran ett försiktigt golv. Läs mer.
Litet glapp blir stora pengar
Glappet tas ut på hela kapitalet, varje år. Ju större portföljen blir, desto mer kostar samma lilla procentsats i kronor. Läs mer.
Systematik, inte otur
Att den genomsnittliga aktiva kronan hamnar efter index efter kostnader är inte otur. Det är aritmetik som verkar år efter år. Läs mer.
Låna mekaniken, inte siffran
0,67 är ett amerikanskt marknadssnitt, utslätat av billiga institutioner. För den som sitter i en dyr aktivt förvaltad fond är glappet ofta större. Läs mer.
SPIVA bekräftar bilden i dag
I SPIVA-mätningen för 2024 underpresterade 65 % av aktiva amerikanska storbolagsfonder sitt index. Över 15 år fanns ingen kategori där majoriteten slog index. Läs mer.
"67 punkter bättre avkastning med passiv indexinvestering"
"Aktiv investering är per definition ett negativt summespel."
"26 år av data visar att kostnaden för att försöka slå index är stabil på mellan 61-74 baspunkter per år. "
"Aktiv förvaltning underpresterar systematiskt mot passiv förvaltning. "
"Eftersom alla investerares innehav tillsammans utgör marknadsportföljen är aktiv investering per definition ett nollsummespel före kostnader, och ett negativt summespel efter kostnader."
Aktiv förvaltning kostade 0,67 procentenheter per år
French räknade på hela den publikt handlade amerikanska aktiemarknaden 1980–2006 och ställde frågan ’vad lägger investerarna sammanlagt på fondavgifter, institutionsförvaltning, hedgefonder och handel, och vad hade det kostat om alla i stället ägt marknaden passivt?’ Skillnaden, alltså kostnaden för jakten på överavkastning, var i snitt 0,67 procentenheter per år. Kostnaden var dessutom anmärkningsvärd stabil: 24 av de 27 åren låg den mellan 0,61 och 0,74 procentenheter.
Ett så pass litet tal som 0,67 låter nästan harmlöst. Men i sparande är 0,67 procentenheter varje år mycket pengar. Bara under 2006 kostade jakten på överavkastning 101,8 miljarder dollar, mer än 330 dollar per amerikan.
Tänk på att siffran är ett amerikanskt marknadssnitt, där stora placerare med låga avgifter drar ner genomsnittet och säger inte vad just du som svensk fondsparare förlorar.
Det är ett negativsummespel efter kostnader
Logiken bakom slutsatsen kallas Sharpes aritmetik. Före kostnader äger alla aktiva investerare tillsammans marknaden, och i genomsnitt kan de därför inte slå den. De själva är marknaden. Efter kostnader måste de som grupp hamna efter. Teorin menar inte att alla aktiva förvaltare underpresterar marknaden varje år, utan pekar på att den genomsnittliga aktiva förvaltaren alltid kommer ligga under index efter kostnader.
Resonemanget är nästan för enkelt för att kännas sant, men det är just enkelheten som gör det så svårt att komma runt. För varje aktiv vinnare finns en aktiv förlorare på andra sidan affären, och båda betalar sina kostnader. Indexfonden behöver aldrig hitta vinnaren. Den nöjer sig med marknadens genomsnitt, till en bråkdel av priset.
En vanlig invändning mot indexfonder är att någon måste se till att aktiekurserna speglar vad bolagen faktiskt är värda, och att ingen skulle göra det jobbet om alla bara följde index. French håller med om att den prissättningen kräver att investerare lägger tid och pengar på att analysera och handla, men han visar samtidigt hur dyr den är. Räknar man ihop kostnaden över tid motsvarar den minst 10 procent av börsens totala värde, en siffra han själv kallar ett försiktigt räknat golv. Poängen för spararen är att man inte behöver vara den som betalar. En indexfond drar nytta av den prissättning som de aktiva redan har finansierat, utan att själv stå för notan.
0,67 procentenheter låter lite men växer över tid
En vanlig invändning är att 0,67 procentenheter inte låter dramatiskt. Men glappet tas ut på hela kapitalet, varje år. Ju större kapitalet blir, desto mer kostar samma lilla procentsats i kronor. Ett exempel: 100 000 kronor som får ligga i 30 år med 7 procent avkastning om året växer till drygt 760 000 kronor. Med glappet borträknat, 6,33 procent i stället, stannar samma insättning på cirka 630 000 kronor. Skillnaden blir över 130 000 kronor, mer än själva insatsen.
Det är därför avgifter är så förrädiska. De känns små i procentform men äter av ränta-på-ränta-effekten år efter år.
Svenska sparare ska låna mekaniken, inte USA-siffran
Frenchs studie är stark, men den är amerikansk och bygger på data för 1980–2006. Svenska förhållanden, med ISK, kapitalförsäkring, tjänstepension och andra avgiftsnivåer, ser annorlunda ut. Därför påstår jag inte att exakt 0,67 procentenheter gäller en svensk sparare i dag.
Mekaniken gäller dock universellt. Före kostnader är aktivt och passivt samma kollektiva marknad, efter kostnader vinner det billigare alternativet i genomsnitt. Nyare data pekar åt samma håll. I SPIVA-mätningen för 2024 underpresterade 65 % av de aktiva amerikanska storbolagsfonderna sitt jämförelseindex, och över 15 år fanns ingen kategori där en majoritet av de aktiva fonderna slog index.
För de flesta svenska hushåll räcker det långt som argument för breda, billiga indexfonder som bas.
Få guldkornen direkt i din inkorg
Häng med 70 000+ andra prenumeranter som varje vecka får våra bästa tips, guldkorn och idéer om privatekonomi, sparande och investeringar — direkt i mejlen.
Läs vidare
- Matematiskt bevis – Sharpe-logiken bakom French
- 9 av 10 svenska fondförvaltare är sämre – svensk datapunkt
- Bara 2 % av vinnarfonderna håller sig kvar – persistensproblemet