Handlar sparande om tur eller skicklighet?
Majoriteten av alla proffs skapar inget värde för avgiften de tar betalt (Fama, 2010)
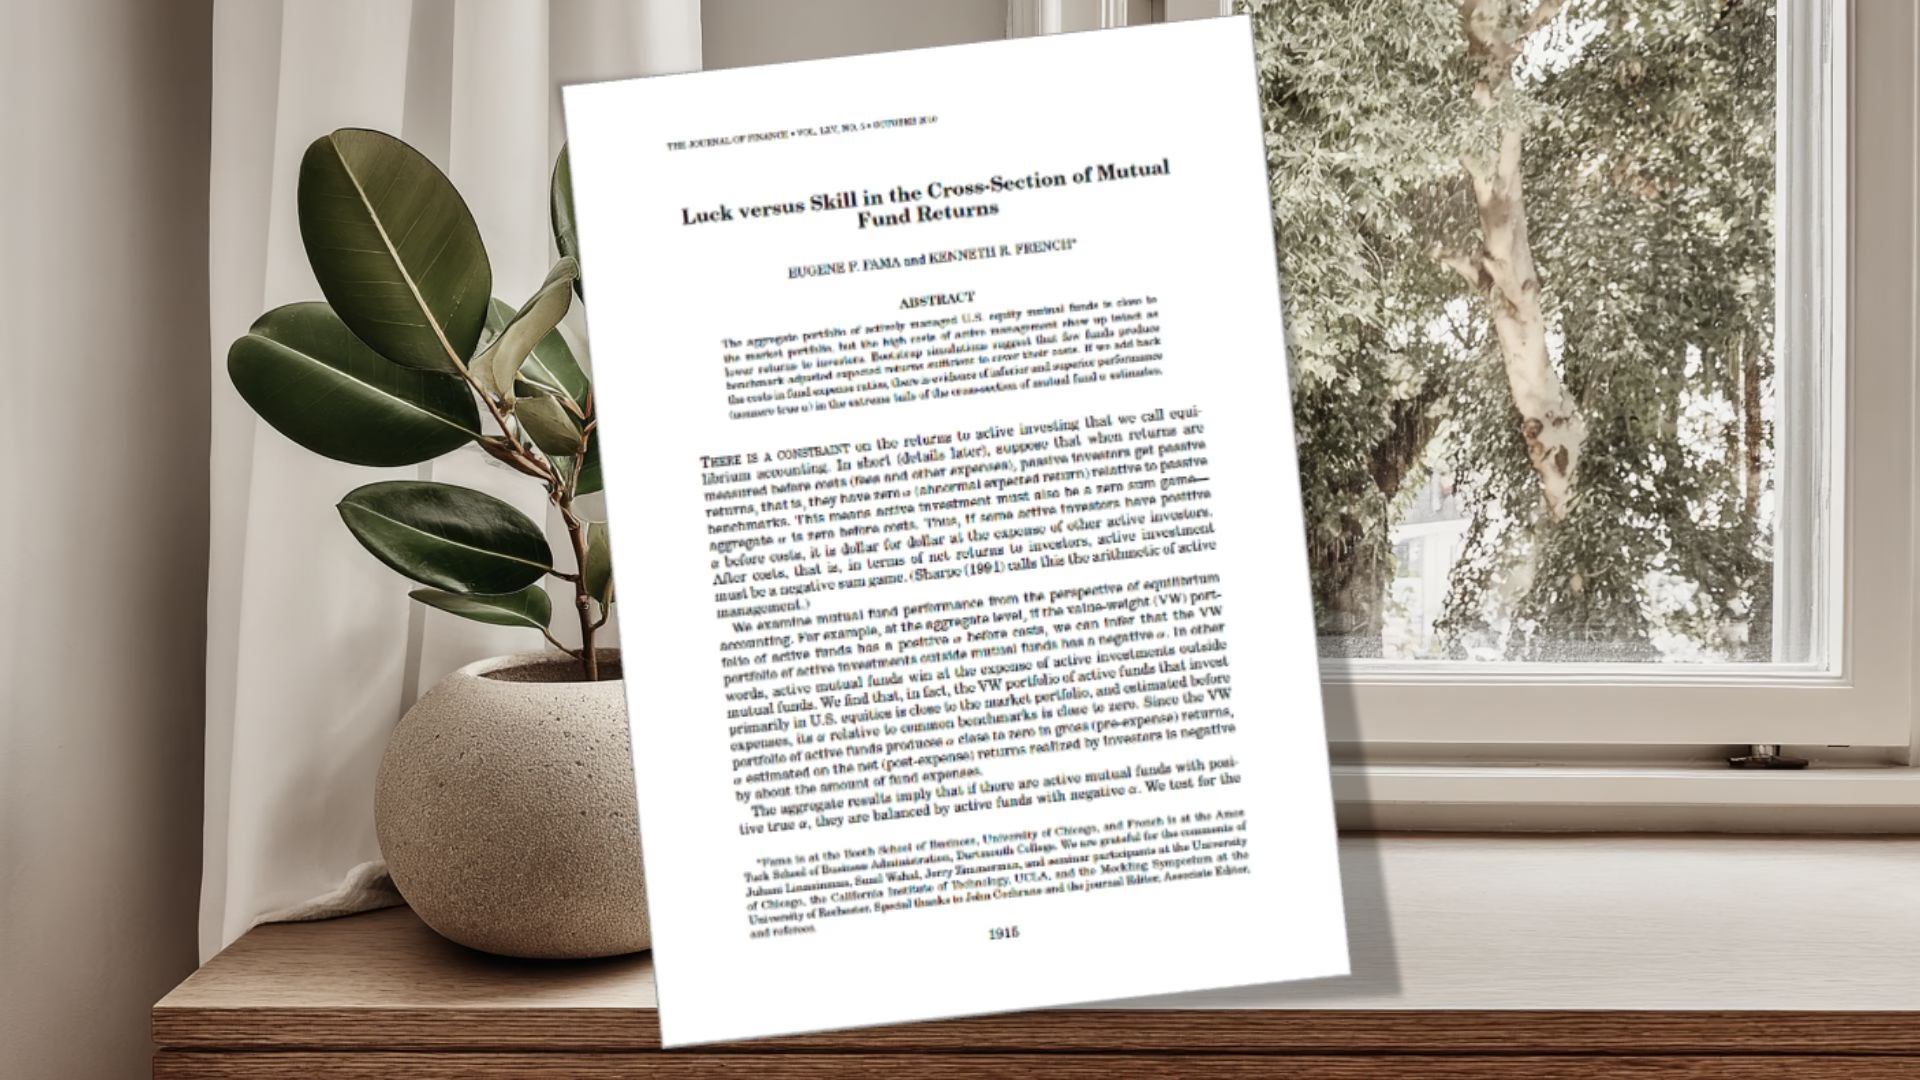
Är fondförvaltarna som slår index skickliga eller bara lyckosamma? Det är frågan nobelpristagaren Eugene Fama och Kenneth French besvarar i Luck versus Skill in the Cross-Section of Mutual Fund Returns (The Journal of Finance, 2010), en av finansforskningens mest citerade studier. De följde i praktiken samtliga aktivt förvaltade amerikanska aktiefonder: 3 156 fonder under 273 månader, från januari 1984 till september 2006.
Svaret är obekvämt för fondbranschen. Efter avgifter underpresterade fondkollektivet marknaden med ungefär hela sin avgift, motsvarande −0,81 % till −1,00 % per år. Före avgifter var kollektivets meravkastning nära noll. De få förvaltare som ändå slog index gick sällan att skilja från dem som bara hade tur.
På den här sidan går vi igenom vad studien visar, vad den inte visar och vad slutsatsen betyder för dig som sparar i Sverige.
Sammanfattning och guldkorn
Det viktigaste att veta. Swipa för att se fler.
Kollektivet tappar hela avgiften
Aktivt förvaltade USA-aktiefonder underpresterade som grupp marknaden med ungefär hela sin avgift, motsvarande −0,81 % till −1,00 % per år efter kostnader. De få vinnarna gick sällan att skilja från dem som bara hade tur. Läs mer.
Siffrorna sätter ribban
Fama och French följde 3 156 fonder under 273 månader, 1984–2006, och jämförde dem med 10 000 simulerade världar där ingen förvaltare har skicklighet. Först i den jämförelsen syns vad som är tur och vad som är talang. Läs mer.
Aktiva fonder härmar index
Marknadsfaktorn ensam förklarar 99 % av variansen i fondkollektivets månadsavkastning. Aktiva fonder som grupp härmar i praktiken indexet före avgifter, men tar betalt som om de gjorde något annat. Läs mer.
Avgifter äter skicklighet
Spridningen i sann skicklighet före avgifter var bara cirka 1,25 % per år, ungefär lika mycket som en typisk aktiv fondavgift. Även de bättre förvaltarnas övertag äts därmed i regel upp av priset du betalar för det. Läs mer.
Vinnare syns efteråt
Runt 30 % av fonderna gick plus mot index efter avgifter, men simuleringarna visar att de flesta av dem bara hade tur. Den svåra delen är att peka ut de skickliga i förväg, inte i backspegeln. Läs mer.
Enkelhet är en fördel
En värdeviktad portfölj av indexfonder hade en meravkastning nära noll efter avgifter, vilket räckte för att slå det aktiva kollektivet. En bred och billig indexfond tar dessutom bort många beslut som historiskt har varit dyra. Läs mer.
"Få fonder producerar jämförelseindex-justerad avkastning som täcker ens kostnaderna för fonden."
"Aggregerat är aktiv förvaltning ett negativt summespel efter kostnader"
"3,156 fonder analyserade - extrema resultat hos vinnarfonder beror mest på tur"
"Färre än 16% av fonder har alpha (=avkastning bättre än index) över 1.25% per år före kostnader"
Fondvinnare är ofta svåra att skilja från tursamma vinnare
Ungefär 30 % av fonderna i studien visade en positiv meravkastning efter avgifter. Det låter som gott om skickliga förvaltare. Men när Fama och French jämförde de verkliga resultaten med 10 000 simulerade världar, där ingen förvaltare per konstruktion har någon skicklighet, försvann det mesta av glansen: även högt upp i fördelningen slog simuleringarnas turfonder oftast de verkliga fonderna. De flesta vinnare var med andra ord lyckosamma, inte skickliga.
Min reflektion är att de här studierna är som bäst när de gör oss lite mindre imponerade av aktivitet. Det låter smart att välja, byta, analysera och optimera. Men om forskningen gång på gång visar att resultatet efter kostnader blir sämre än ett enkelt indexalternativ, då behöver vi åtminstone vara ärliga med oddsen.
Det betyder inte att ingen någonsin kan lyckas. Studien hittar tvärtom mätbar skicklighet i bruttoavkastningens ytterkanter, både positiv och negativ. Poängen är att den är liten, sällsynt och nästan omöjlig att peka ut i förväg. Standardvalet behöver därför vara ödmjukt: börja med det breda, billiga och enkla, och låt undantagen bevisa sig själva.
3 156 fonder testades i 10 000 alternativa världar
Styrkan i studien ligger i metoden. Fama och French jämförde den faktiska fördelningen av fondernas riskjusterade meravkastning (alfa) med 10 000 bootstrap-simuleringar där varje fond per konstruktion har sann alfa lika med noll. Presterar de verkliga fonderna inte bättre än turvärldarna finns det ingen anledning att tro på utbredd skicklighet. De centrala datapunkterna:
- 3 156 aktivt förvaltade USA-aktiefonder
- januari 1984 till september 2006, 273 månader
- 10 000 bootstrap-simuleringar
- meravkastning efter avgifter (netto-alfa) för kollektivet: −0,81 % till −1,00 % per år
- meravkastning före avgifter (brutto-alfa): nära noll, +0,13 % respektive −0,05 % per år beroende på modell
En detalj säger nästan allt: marknadsfaktorn ensam förklarar 99 % av variansen i fondkollektivets månadsavkastning. Aktiva fonder som grupp härmar i praktiken indexet före avgifter, men tar betalt som om de gjorde något annat.
Att tänka på är att urvalet är amerikanska aktiefonder 1984–2006. De exakta siffrorna ska därför inte överföras rakt av till svenska sparare eller till andra tillgångsslag. Mekanismen bakom fyndet är däremot universell: aktiv förvaltning är ett nollsummespel före kostnader och ett minussummespel efter, och den aritmetiken gäller även den svenska marknaden.
Jag tycker det är en befriande insikt. Du behöver inte vinna över proffsen för att lyckas med ditt sparande. Du behöver ofta bara låta bli att spela deras spel på deras villkor.
Avgifterna åt upp värdet även där skicklighet fanns
Hur stor är då skickligheten hos dem som faktiskt har den? Studiens svar: spridningen i sann skicklighet före avgifter motsvarar en standardavvikelse på cirka 1,25 % per år. Det innebär att färre än ungefär 16 % av fonderna har ett övertag på mer än 1,25 % per år före avgifter, och bara runt 2,3 % ligger över 2,50 % per år. Jämför det med en typisk aktiv fondavgift på 1–1,5 % per år, så ser du problemet: även de skickliga förvaltarnas övertag är ungefär lika stort som priset du betalar för det. En nyans att känna till är att studiens bruttoavkastning redan är minskad med fondernas handelskostnader, så det uppmätta övertaget är skicklighet minus de kostnader som inte syns i förvaltningsavgiften.
Avgifter, friktion och beteende är små ord för stora pengar. En procentenhet hit eller dit kan låta futtigt på ett år, men över 20, 30 eller 40 år blir det skillnaden mellan pengar som jobbar för dig och pengar som läcker ut ur portföljen.
Det är därför jag återkommer till breda, billiga och globala indexfonder. Inte för att de är perfekta, utan för att de tar bort många beslut som historiskt har varit dyra: tajming, fondbyte, jakt på vinnare och tron att nästa analys är den avgörande. I studien hade en värdeviktad portfölj av indexfonder en meravkastning nära noll efter avgifter (−0,16 % respektive +0,01 % per år beroende på modell), vilket räckte för att slå det aktiva kollektivet.
Aktiv förvaltning blir inte automatiskt dålig i varje enskilt fall. Men den börjar i uppförsbacke. Först ska förvaltaren vara bättre än marknaden före kostnader. Sedan ska den överavkastningen räcka efter avgifter, skatt, transaktionskostnader och vårt eget beteende. Det är en hög ribba.
Den praktiska frågan är vad du kan veta i förväg
Den bästa frågan är inte ”finns det någon som kan slå index?”. Det gör det alltid i efterhand. Den bästa frågan är: ”Kan jag identifiera vinnaren i förväg, hålla fast vid den genom svaga perioder och få behålla mervärdet efter kostnader?”
För de flesta av oss är svaret nej, eller åtminstone ”jag vet inte”. Det är inget misslyckande utan ett ganska moget svar. Fama och French drar själva slutsatsen att en billig indexfondportfölj framåt kan väntas prestera ungefär i nivå med de översta cirka tre procenten historiska aktiva vinnare, och bättre än resten.
Värt att veta är också att studiens data slutar 2006 och alltså inte täcker finanskrisen eller åren därefter. Nyare siffror från SPIVA och Morningstar tyder dock på att mönstret består, aktiva fonder underpresterar sina jämförelseindex i ungefär samma utsträckning eller mer. Slutsatsen har med andra ord inte åldrats bort.
Välj därför enkelheten som bas. Vill du ha en lekhink vid sidan av, gör den liten nog att inte förstöra helheten. Men låt inte underhållningen klä ut sig till evidensbaserad huvudstrategi.
Få guldkornen direkt i din inkorg
Häng med 70 000+ andra prenumeranter som varje vecka får våra bästa tips, guldkorn och idéer om privatekonomi, sparande och investeringar — direkt i mejlen.
Läs vidare
Om du vill sätta den här studien i sitt sammanhang är det här de mest relevanta fortsättningarna:
- 99 % av alla proffs är sämre än en indexfond – om du vill se hur avgifter och tur sorteras bort i fonddata.
- Matematiskt bevis: Aktiv förvaltning måste förlora i längden – om du vill börja med matematiken bakom indexfördelen.
- 9 av 10 svenska fondförvaltare är sämre än index – om du vill se svensk evidens i samma fråga.
- Därför slår indexfonder ofta aktivt förvaltade fonder – om du vill förstå diversifieringens teori.
- Aktieprisers utveckling går inte att skilja från slump – om du vill förstå varför tajming är så svårt.
- Aktiv förvaltning är systematiskt sämre än indexfonder – fördjupar samma investeringsfråga.