Vill du ha dålig avkastning? Köp en aktiv fond...
I sju fondkategorier faller snittet som slår index från 36,5 % på ett år till 5,5 % på 20 år.

Viktig info: Denna graf berör sparande och investeringar. Ett sparande i linje med forskningens rekommendationer har historiskt sett varit framgångsrikt. Det finns mycket som talar för att så även kommer vara framgent, men det finns inga garantier. Historisk avkastning är ingen garanti för framtida avkastning.
Alla investeringar innebär risk och kan både öka och minska i värde. Investera inte pengar du inte har råd att förlora. Men, var inte heller överdrivet rädd för risken eftersom det är den som vi får betalt för. Vi rekommenderar alltid kontakt med en finansiell rådgivare, då detta inte är eller ska uppfattas som individuell finansiell rådgivning.
Denna sida är författad av Jan Bolmeson per 2026-07-01. Vi är fristående från nämnda bolag och värdepapper; ingen ersättning har utgått om ej annat anges tydligt med reklammärkning. Här kan du se de fonder och värdepapper vi äger och som vi har investerat i.. Tidigare omnämningar finns som etikett här eller längre ned på sidan. Vi avser inte följa upp detta innehåll regelbundet. Läs mer i våra villkor.
Sammanfattning och guldkorn
Det viktigaste att veta. Swipa för att se fler.
Värdet med grafen
Grafen visar varför ett enskilt bra fondår inte räcker som bevis på skicklighet. På lång sikt faller andelen aktiva fonder som slår index kraftigt.
Tiden avslöjar turen
I snitt slog 36,5 % av fonderna index på ett år, men bara 5,5 % på 20 år. Det är skillnaden mellan en kort lyckoträff och uthållig överavkastning. Läs mer.
Svenska fonder nollade
Svenska fonder gick från 50,0 % vinnare på ett år till 0,0 % på 20 år. Läs mer.
Globalfonder startar svagt
Globalfonder i Large Cap Blend hade bara 13,7 % vinnare redan på ett år. På 20 år fanns bara 1,5 % kvar som slog index. Läs mer.
20 år är relevant
Tjugo år är ingen kort period utan barnsparande, pension och frihetskapital. Det är där fondvalet faktiskt behöver hålla. Läs mer.
Bästa kategorin är svag
Den starkaste 20-årskategorin var USA Small Blend med 10,8 % vinnare. Det betyder att även bästa gruppen hade nästan nio av tio fonder efter index. Läs mer.
Index är baslinjen
En billig indexfond behöver inte vara smartast i rummet. Den behöver bara ge marknadens avkastning till låg kostnad. Läs mer.
Du slipper gissa vinnaren
Med index slipper du identifiera vinnarfonden i förväg. Det är värdefullt när historiken visar att vinnarna är få över lång tid. Läs mer.
Aktivt kan fungera
Grafen säger inte att aktiv förvaltning aldrig fungerar. Den säger att du måste hitta vinnaren i förväg och hålla fast tillräckligt länge. Läs mer.
Success rate har gräns
Grafen visar andelen vinnare, inte hur mycket de vann eller förlorade med. Det gör den stark som oddsbild men inte komplett som fondanalys. Läs mer.
Metoden spelar roll
Morningstars hantering av nedlagda och sammanslagna fonder kan påverka exakt success rate. Läs mer.
Marknader blandas
Grafen blandar svenska, europeiska och amerikanska kategorier. Det visar bredd, men snittet är en pedagogisk sammanställning av grafen, inte hela fondvärlden. Läs mer.
Bästa frågan
Frågan är inte vilken aktiv fond som vann senast. Frågan är vad indexalternativet kostar och hur länge den aktiva fonden måste vinna. Läs mer.
Avgiften måste förtjänas
En aktiv fond måste först tjäna in sin högre kostnad. När oddsen är låga behöver mervärdet vara tydligt redan innan du köper. Läs mer.
Det befriande svaret
Du behöver inte vara smartare än fondmarknaden. Du kan välja bort spelet och låta en bred, billig indexfond göra jobbet. Läs mer.
Tiden avslöjar om det var skicklighet eller tur
Det är ganska lätt att hitta en aktiv fond som slår index ett enskilt år. Det svåra är att hitta en fond som gör det tillräckligt länge för att det ska spela roll för ditt sparande.
Det är där den här grafen blir så jobbig för hela idén om aktiv förvaltning. Den visar hur stor andel aktiva fonder i olika kategorier som slog sitt jämförelseindex på 1, 3, 5, 10, 15 och 20 års sikt. På ett år finns det fortfarande kategorier där många ser bra ut. Svenska fonder ligger på 50,0 %, amerikanska small blend på 40,4 % och valuefonder på 43,7 %.
Men! När horisonten blir längre faller bilden ihop. På 20 år är det 0,0 % av de svenska fonderna i grafen som slog index. Globalfonderna ligger på 1,5 %. USA Large Growth ligger på 1,1 %. Den bästa kategorin, USA Small Blend, kommer bara upp i 10,8 %.
Min tolkning är enkel: ett bra enskilt år säger förvånansvärt lite om skicklighet. Om det handlade om uthållig skicklighet borde andelen vinnare vara stabil eller stiga när perioden blir längre. I stället går den åt andra hållet.
På 20 år är oddsen nästan borta
För att se mönstret tydligare räknade jag ett enkelt snitt över de sju fondkategorierna i grafen. Det är inte Morningstars egen huvudstatistik, utan en sammanställning av just den här grafens datapunkter.
| Sparhorisont | Snittandel aktiva fonder som slog index | Spann mellan kategorier |
|---|---|---|
| 1 år | 36,5 % | 13,7-50,0 % |
| 3 år | 33,8 % | 10,2-51,7 % |
| 5 år | 27,6 % | 8,2-46,9 % |
| 10 år | 12,1 % | 2,5-28,8 % |
| 15 år | 8,5 % | 1,1-16,5 % |
| 20 år | 5,5 % | 0,0-10,8 % |
Det viktiga är riktningen. Snittet går från 36,5 % på ett år till 5,5 % på 20 år. Skillnaden är 31,0 procentenheter. Det betyder inte att alla aktiva fonder är dåliga varje år. Det betyder att uthållig överavkastning är extremt sällsynt.
För en vanlig sparare är 20 år dessutom en avgörande tidsperiod. Det är barnsparande, pension, frihetskapital och pengar du hoppas ska göra nytta långt fram. Då är det just den långa perioden som spelar roll, inte om fonden hade ett snyggt år i en årsrapport.
Det enkla är inte dumt
En bred och billig indexfond är ofta det tråkiga alternativet. Den lovar inte att vara smartast i rummet. Den lovar bara att ge dig marknadens avkastning till låg kostnad.
Men när bara 5,5 % av de aktiva fonderna i grafen i snitt slår index på 20 år blir det tråkiga plötsligt ganska rationellt. Du behöver inte hitta den lilla gruppen vinnare i förväg. Du behöver inte veta vilken förvaltare som har tur och vilken som faktiskt har skicklighet. Du behöver inte byta fond när en stjärna tappar formen.
Det betyder inte att aktiv förvaltning aldrig kan fungera. Det finns perioder, nischer och förvaltare som lyckas. Men frågan är vad du som sparare ska göra innan du vet facit. Att köpa en aktiv fond är inte bara ett val av fond, det är ett val att tro att du kan identifiera vinnaren i förväg och sitta kvar när resultatet svajar.
Poängen är att du kan ha rätt i teorin och ändå göra ett dåligt val i praktiken. Om oddsen är låga, avgiften högre och utvärderingen tar tio till tjugo år, då måste vinsten vara väldigt tydlig för att det ska vara värt besväret.
Det grafen inte visar
Grafen visar andelen fonder som slog index. Den visar inte hur mycket vinnarna vann med, hur mycket förlorarna förlorade med eller exakt hur Morningstar hanterar fonder som lagts ned, slagits ihop eller bytt kategori.
Det spelar roll. Om en fond slog index med 0,1 procentenheter och en annan underpresterade med 3 procentenheter syns båda bara som vinst respektive förlust. Grafen är alltså bäst som sannolikhetsbild, inte som komplett fondanalys.
Den blandar också svenska, europeiska och amerikanska fondkategorier. Det är pedagogiskt starkt eftersom mönstret återkommer i flera marknader, men det betyder att du inte ska tolka snittet över kategorierna som ”hela fondvärlden” i exakt statistisk mening.
Ändå är huvudpoängen svår att komma runt. Grafen behöver inte visa allt för att visa något viktigt: över lång tid är det få aktiva fonder som klarar av att slå sitt relevanta index.
Så använder jag grafen i praktiken
Jag tycker inte att grafen ska användas för att skamma den som äger en aktiv fond. Det blir lätt fel ton. Den bättre användningen är som beslutsstöd nästa gång du står inför ett fondval.
Fråga dig:
- Vad är indexalternativet?
- Vad kostar den aktiva fonden extra?
- Vilken period behöver förvaltaren slå index för att det ska spela roll för mig?
- Vad skulle få mig att byta om fonden underpresterar i fem år?
Om du inte har tydliga svar är en bred, billig indexfond ofta det rimliga standardvalet. Inte för att den är perfekt, utan för att den tar bort ett problem du sannolikt inte behöver lösa: att hitta den lilla minoriteten aktiva fonder som fortsätter vinna över tid.
Det är egentligen ganska befriande. Du behöver inte vara smartare än fondmarknaden. Du kan bara sluta betala för ett spel där oddsen historiskt har varit emot dig.
Bilaga: Data till grafen
Nedan finns datapunkterna bakom story-grafens enda visualisering. Tabellen visar andelen aktiva fonder i respektive kategori som slog sitt jämförelseindex över 1, 3, 5, 10, 15 och 20 år; den tydligaste observationen är att snittet över kategorierna faller från 36,5 % på ett år till 5,5 % på 20 år.
| Etikett | Bättre på 1 års sikt | 3 års sikt | 5 års sikt | 10 års sikt | 15 års sikt | 20 års sikt |
|---|---|---|---|---|---|---|
| Svenska fonder | 50 % | 39 % | 38 % | 29 % | 17 % | 0 % |
| Globalfonder (Large Cap Blend) | 14 % | 10 % | 10 % | 4 % | 2 % | 2 % |
| USA-fonder (Large Blend) | 29 % | 26 % | 20 % | 6 % | 4 % | 8 % |
| USA-fonder (Large Growth) | 40 % | 18 % | 8 % | 3 % | 1 % | 1 % |
| USA-fonder (Large Value) | 44 % | 41 % | 35 % | 14 % | 8 % | 9 % |
| USA-fonder (Mid Blend) | 39 % | 51 % | 35 % | 11 % | 13 % | 8 % |
| USA-fonder( Small Blend) | 40 % | 52 % | 47 % | 19 % | 14 % | 11 % |
Vanliga frågor
Hittar du inte din fråga ovan? Se alla frågor här, eller ställ den i forumet.
Relaterade sidor och annat kul

Missa inte något – få våra uppdateringar
till din inkorg!
Få tillgång till våra senaste bästa tips, verktyg, avsnitt, videor, grafer och studier – direkt i din mejl!
- Notis till din mejl när vi släpper något nytt
- Kostnadsfritt, du kan sluta när du vill
- Någon gång i veckan
Om inte formuläret ovan visas, klicka här!
Senaste nytt på RikaTillsammans
Hur stor pension har svensken 2026?
Vi dyker ner i snitt-svenskens inkomstpension, tjänstepension och premiepension och jämför med Pensionsmyndighetens typfall så att du kan ge dig själv en klapp på axeln.
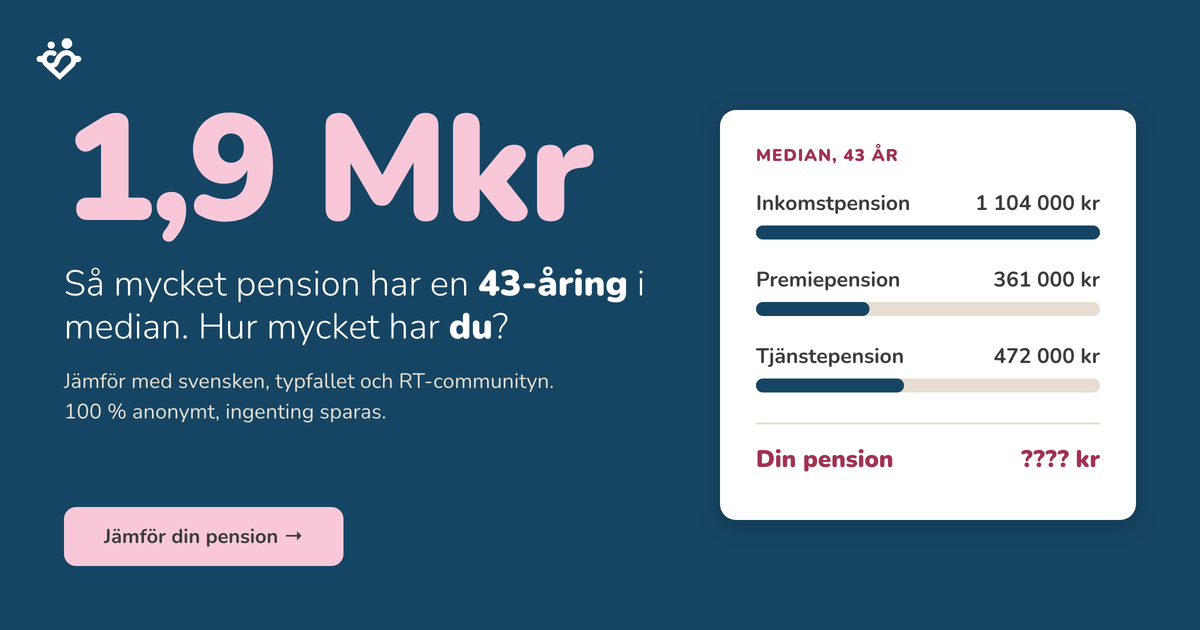
Jämför din pension med andra i din ålder
Se hur din egen inkomstpension, premiepension och tjänstepension står sig mot Svensson, communityn och Pensionsmyndighetens typfall 2026. .
Sparande handlar mer om psykologi än ekonomi
Niklas Laninge, sparpsykolog på Opti, om varför hjärnan är dyrare än fondavgiften och att han vill att svenskarna ska bli ett bra spenderande folk.
FIRE via tjänstepension: så slutade Johan jobba vid 55
Det finns fler vägar till ett rikt liv. Följ med Johan från pionjär inom svensk e-handel och konkurs i finanskrisen till friheten att välja själv i dag.
Tips för att anlita hantverkare och renovera (ekonomiskt) rätt
Vad kostar en hantverkare och när ska man göra jobbet själv? Christopher Bolin, från Comfy Living, guidar genom pris, avtal och vanliga misstag så att du blir en bättre beställare.