Matematiskt bevis: Aktiv förvaltning måste förlora i längden
En genomsnittlig aktivt förvaltad krona måste vara sämre efter kostnader (Sharpe, 1991)
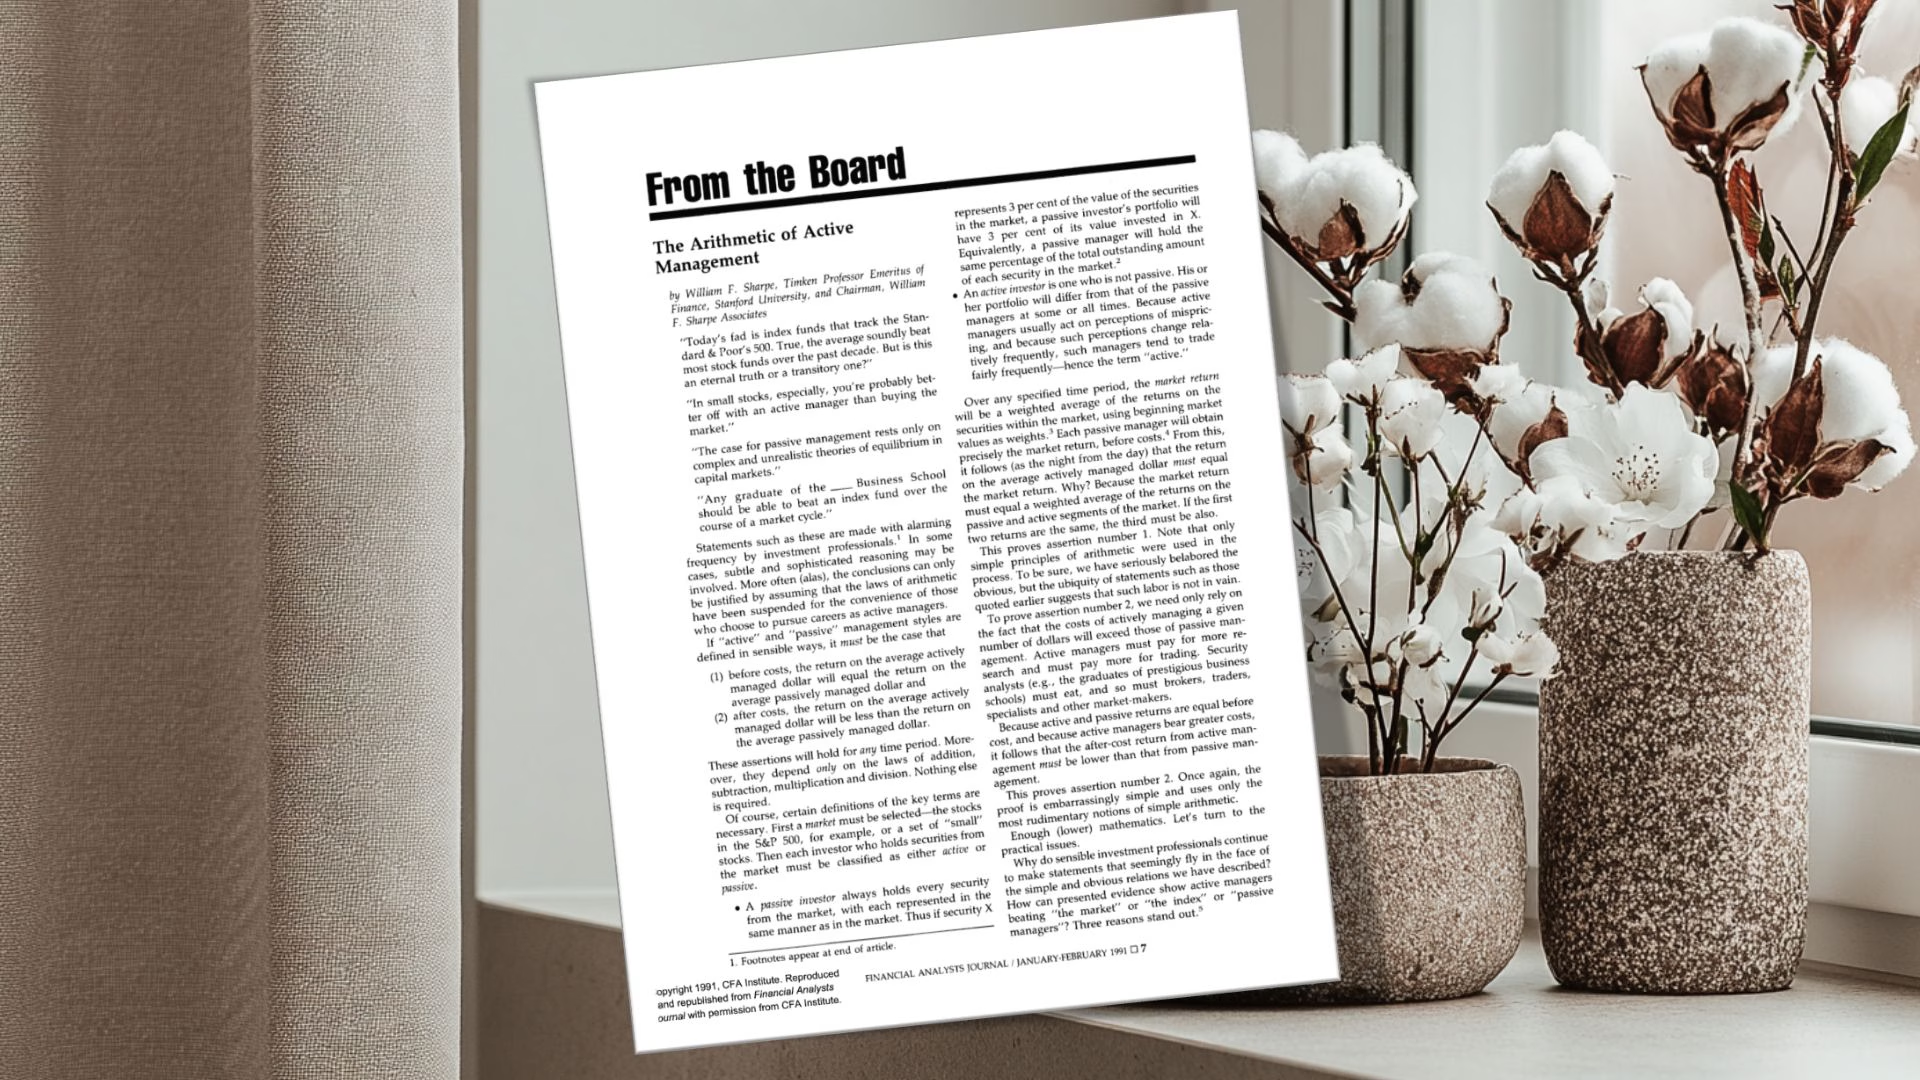
Nobelpristagaren William Sharpe publicerade 1991 en essä på tre sidor i Financial Analysts Journal: The arithmetic of active management. Den innehåller inga tabeller, ingen fonddata och inga sannolikheter. Ändå är den ett av de starkaste argument som finns för billiga indexfonder.
Logiken är enkel. Marknadens avkastning är ett värdeviktat genomsnitt av alla innehav. Den som köper hela marknaden via en indexfond får per definition exakt marknadens avkastning före kostnader. Då måste alla aktiva investerare tillsammans också få exakt marknadens avkastning före kostnader. Det enda som skiljer grupperna åt är vad förvaltningen kostar, och aktiv förvaltning kostar mer.
Beviset kräver enligt Sharpe själv bara de fyra räknesätten, och det gäller varje marknad och varje tidsperiod. Stockholmsbörsen lika väl som den amerikanska.
Innehållsförteckning
- Sammanfattning, guldkorn och citat (6 st)
- Alla aktiva investerare delar samma marknadskaka
- Före kostnader får genomsnittet samma avkastning som index
- Efter kostnader måste den aktiva kronan halka efter
- Vinnarna finns, men de är en minoritet du inte hittar i förväg
- Läs vidare
- Vanliga frågor (5 st)
- Konkreta saker du kan göra nu
- Communityns tankar, tips och inspel
- Relaterade sidor och annat kul
- Senaste nytt på RikaTillsammans
Denna sida uppdaterades 2 månader sedan (2026-07-13) av Jan Bolmeson.
Sammanfattning och guldkorn
Det viktigaste att veta. Swipa för att se fler.
Oddsen före känslan
Nobelpristagaren William Sharpe bevisade 1991 med ren aritmetik att aktivt förvaltade fonder som grupp måste ge lägre avkastning än indexfonder efter avgifter. Det är en nykter motvikt till känslan av att mer aktivitet borde ge bättre resultat. Läs mer.
Fyra räknesätt räcker
Sharpes bevis kräver enligt honom själv bara de fyra räknesätten och gäller varje marknad och varje tidsperiod. Före kostnader får den genomsnittliga aktiva kronan exakt samma avkastning som den passiva. Läs mer.
Avgifter äter skicklighet
Ett vanligt avgiftsgap mellan en aktiv Sverigefond och en indexfond är runt 1,1 procentenheter per år. Den skillnaden dras oavsett om förvaltaren lyckas eller inte, så även äkta skicklighet måste först överleva kostnaderna. Läs mer.
Vinnare syns efteråt
Sharpe visar att vissa aktiva förvaltare kan slå index även efter kostnader, men att de måste förvalta en minoritet av det aktiva kapitalet. Den svåra delen är att peka ut dem i förväg och hålla fast när de inte längre ser ut som vinnare. Läs mer.
Enkelhet är en fördel
En bred och billig indexfond tar bort många beslut som historiskt har varit dyra: tajming, fondbyten och jakt på vinnare. Det som ser tråkigt ut är i praktiken en robust strategi. Läs mer.
Lek med liten hink
Vill du ändå välja aktier eller aktiva fonder kan lekhinken vara liten. Då får intresset plats utan att huvudstrategin äventyras. Läs mer.
"Genomsnittlig aktiv krona måste underprestera efter kostnader - ren matematik"
"Endast addition, subtraktion, multiplikation och division krävs för att bevisa att en passiv indexfond i snitt ska slå en aktivt förvaltad fond."
"Aktiva förvaltare som slår index måste förvalta minoriteten av kapitalet"
"Före kostnader: aktiv = passiv. Efter kostnader: aktiv < passiv"
"Peer group-jämförelser är farliga - jämför alltid mot index"
Alla aktiva investerare delar samma marknadskaka
Sharpe bevisade med ren aritmetik att aktivt förvaltade fonder som grupp måste ge lägre avkastning än indexfonder efter avgifter. Resonemanget byggs inte på en åsikt om enskilda förvaltare, utan en plus-och-minus-identitet för hela marknaden: i Sharpes modell kan en aktiv förvaltares överavkastning bara komma från en annan aktiv förvaltares underavkastning, eftersom gruppen som helhet redan har fått hela kakan.
Min reflektion är att de här studierna är som bäst när de gör oss lite mindre imponerade av aktivitet. Det låter smart att välja, byta, analysera och optimera. Men om resultatet efter kostnader per definition blir sämre än ett enkelt indexalternativ för gruppen som helhet, då behöver vi åtminstone vara ärliga med oddsen.
Det här betyder inte att ingen någonsin kan lyckas. Vissa aktiva förvaltare slår index även efter kostnader, men de är en minoritet som ingen kan peka ut i förväg.
Före kostnader får genomsnittet samma avkastning som index
Beviset består av två påståenden. Före kostnader är avkastningen på den genomsnittliga aktivt förvaltade kronan exakt lika med avkastningen på den genomsnittliga passivt förvaltade kronan. Efter kostnader måste den aktiva kronan ge lägre avkastning på grund av högre fondavgifter. Inget urval, inga p-värden, ingen historik som kan vända.
Varför tycks då vissa undersökningar visa att aktiva fonder slår index? Sharpe pekar ut tre vanliga mätfel: jämförelseindex som inte är genuint passiva, urval som städar bort nedlagda fonder (överlevnadsbias) och likaviktade i stället för kapitalviktade genomsnitt.
En brasklapp hör till. Beviset antar att marknadsportföljen ligger still. Lasse Heje Pedersen visade 2018 att nyemissioner, återköp och indexrevideringar tvingar även passiva investerare att handla ibland, vilket öppnar för att aktiva som grupp kan tjäna något före kostnader. Kostnadsslutsatsen står dock kvar: avgiftsgapet försvinner inte för att marknadsportföljen rör sig.
Jag tycker det är en befriande insikt. Du behöver inte vinna över proffsen för att lyckas med ditt sparande. Du behöver ofta bara låta bli att spela deras spel på deras villkor.
Efter kostnader måste den aktiva kronan halka efter
Avgifter, friktion och beteende är små ord för stora pengar. En aktiv Sverigefond kostar ofta runt 1,30 % om året mot en indexfonds cirka 0,20 %. Gapet på cirka 1,1 procentenheter dras varje år, oavsett om förvaltaren har ett bra eller dåligt år. På ett sparande på en halv miljon kronor motsvarar det ungefär 5 500 kr per år, innan förvaltaren ens har börjat försöka slå index.
Det är därför jag gång på gång återkommer till breda, billiga och globala indexfonder. Inte för att de är perfekta, utan för att de tar bort många beslut som historiskt har varit dyra: tajming, fondbyten, jakt på vinnare och tron att nästa analys är den avgörande.
Aktiv förvaltning blir inte automatiskt dålig i varje enskilt fall. Men den börjar i uppförsbacke. Först ska förvaltaren vara bättre än marknaden före kostnader. Sedan ska överavkastningen räcka efter avgifter, skatt, transaktionskostnader och vårt eget beteende. Det är en hög ribba.
Vinnarna finns, men de är en minoritet du inte hittar i förväg
Sharpe stänger inte dörren för skickliga förvaltare. Det är fullt möjligt för vissa aktiva förvaltare att slå sina passiva kollegor även efter kostnader, skriver han, men de måste förvalta en minoritet av det aktivt förvaltade kapitalet. Vilka de är vet ingen i förväg, enligt Sharpe.
Den bästa frågan är därför inte ”finns det någon som kan slå index?”. Det gör det alltid i efterhand. Den bästa frågan är: ”Kan jag identifiera vinnaren i förväg, hålla fast vid den genom svaga perioder och få behålla mervärdet efter kostnader?”
För de flesta av oss är svaret nej, eller åtminstone ”jag vet inte”. Det är inget misslyckande, utan ett ganska moget svar.
Välj därför enkelheten som bas. Vill du ha en lekhink vid sidan av, gör den liten nog att inte förstöra helheten. Men låt inte underhållningen klä ut sig till din huvudstrategi.
Få guldkornen direkt i din inkorg
Häng med 70 000+ andra prenumeranter som varje vecka får våra bästa tips, guldkorn och idéer om privatekonomi, sparande och investeringar — direkt i mejlen.
Läs vidare
Om du vill sätta den här studien i sitt sammanhang är det här de mest relevanta fortsättningarna:
- 99 % av alla proffs är sämre än en indexfond – om du vill se hur avgifter och tur sorteras bort i fonddata.
- 9 av 10 svenska fondförvaltare är sämre än index – om du vill se svensk evidens i samma fråga.
- Handlar sparande om tur eller skicklighet? – om du vill skilja tur från skicklighet.
- Därför slår indexfonder ofta aktivt förvaltade fonder – om du vill förstå diversifieringens teori.
- Aktieprisers utveckling går inte att skilja från slump – om du vill förstå varför tajming är så svårt.
- 20 års data motsäger myten om aktiv förvaltning – fördjupar samma investeringsfråga.