Professorn: fem saker jag lärt mig om sparande
Kenneth French omdefinierar bland annat synen på risk (French, 2022)
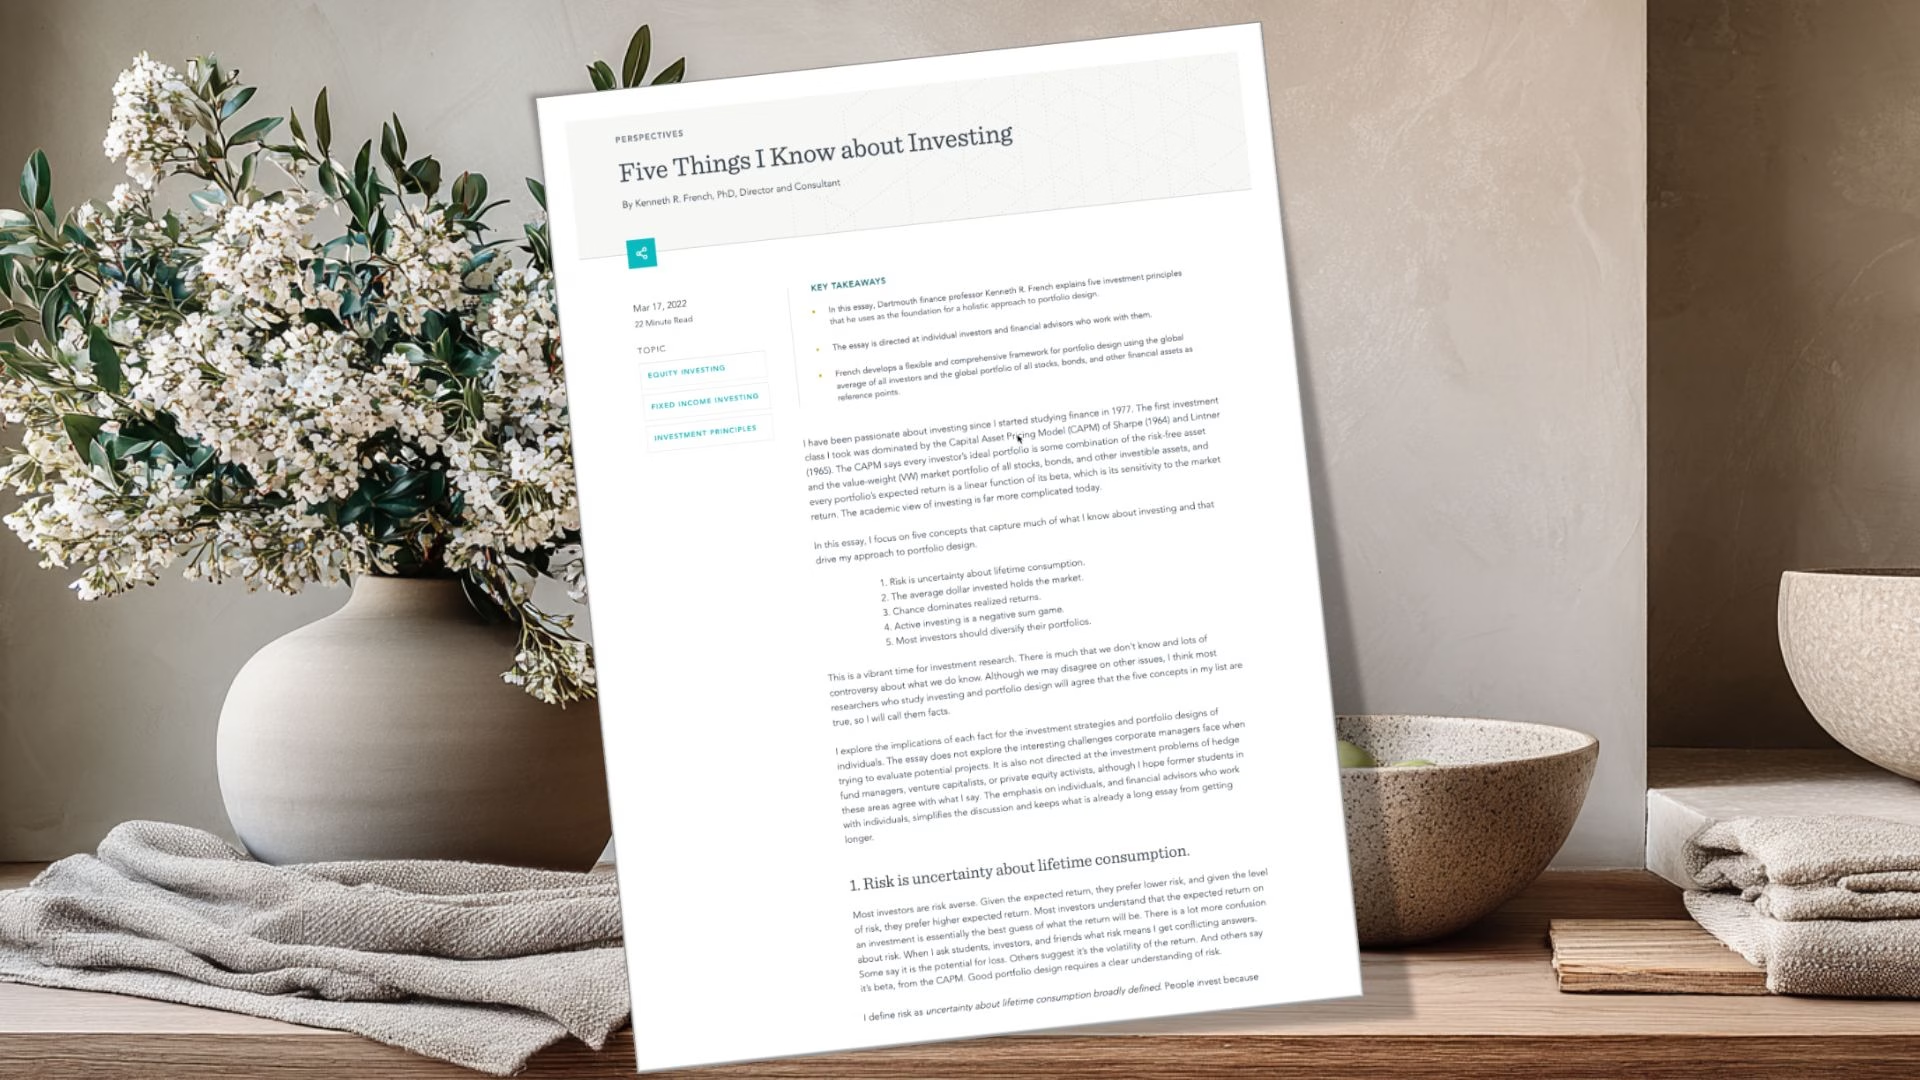
Kenneth French är finansprofessorn bakom Fama-French-modellen och ett av de mest citerade namnen i modern finansforskning. I essän "Five Things I Know about Investing" (2022) sammanfattar han vad han själv anser sig veta om investeringar i fem punkter, som han tror att de flesta forskare skulle skriva under på.
Det anmärkningsvärda är inte punkterna i sig utan hur odramatisk slutsatsen blir. En av världens tyngsta finansprofessorer sparar ungefär som forskningen säger att de flesta bör göra: brett, billigt och tålmodigt.
En brasklapp direkt: essän är utgiven av fondbolaget Dimensional, som French länge varit knuten till, och budskapet sammanfaller med deras affärsmodell. Slutsatserna vilar dock på oberoende forskning, framför allt Sharpes aritmetik från 1991, så resonemanget står på egna ben. Men kopplingen ska nämnas.
Sammanfattning och guldkorn
Det viktigaste att veta. Swipa för att se fler.
Fem lärdomar räcker för ditt sparande
Kenneth French sammanfattar finansforskningen i fem punkter: risk är osäkerhet om livet du vill leva, genomsnittskronan äger marknaden, slumpen dominerar, aktiv förvaltning är ett negativsummespel och de flesta bör diversifiera. Slutsatsen blir ett enkelt sparande med bredd och låga avgifter. Läs mer.
Risk är om pengarna räcker
French definierar risk som osäkerheten om framtida konsumtion, inte som börsens svängningar. Med den definitionen kan allt på sparkonto i 30 år vara mer riskabelt än en bred aktieportfölj. Läs mer.
Sharpe: matematik, inte åsikt
Enligt Sharpes aritmetik från 1991 måste den genomsnittliga aktivt förvaltade kronan efter kostnader förlora mot ett brett, billigt index. Det är en matematisk identitet, inte en empirisk gissning. Läs mer.
64 år för att bevisa skicklighet
I Frenchs räkneexempel kräver en förvaltare med 5 % alpha och 20 % volatilitet 64 år av data för att statistiskt bevisa sin skicklighet. Det motsvarar två till tre investerarliv. Läs mer.
FAANG gav 1 166 % på tio år
FAANG-portföljen gav i snitt 30,09 % per år 2012–2021, totalt 1 166 %. French använder siffrorna som exempel på oväntad avkastning man inte ska räkna med att få igen. Läs mer.
FAANG 2020: tre gånger marknaden
Under 2020 steg FAANG-portföljen 61,47 % medan marknaden gav 20,99 %, drivet av pandemins efterfrågechock. Ingen kunde förutse det, och det är precis Frenchs poäng om slumpens roll. Läs mer.
Treårsfacit är mest slump
Realiserad avkastning över tre till fem år domineras enligt French av den oväntade komponenten. Att välja fond på ett så kort facit blir därför nära nog en gissningslek. Läs mer.
Hemmabias är ett amerikanskt råd
French motiverar övervikt mot hemmamarknaden ur ett amerikanskt perspektiv, med valutamatchning och en enorm hemmabörs. Slutsatsen får inte översättas rakt av till svenska sparare. Läs mer.
Sverige är en liten hemmamarknad
En svensk konsumerar i kronor men Stockholmsbörsen är liten och koncentrerad. Frenchs egen logik talar därför snarare för global bredd än för svensk övervikt. Läs mer.
9 av 10 slår inte index heller här
Flams studie från 2014 visar att 9 av 10 svenska fondförvaltare inte slår index, precis som i USA. Negativsummespelet gäller alltså lika bra på Stockholmsbörsen. Läs mer.
Enron-läxan om arbetsgivaraktien
Enrons konkurs 2001 slog ut både lön och pensionssparande för anställda som ägde arbetsgivarens aktie. Diversifieringens syfte är att minska osäkerheten om livet, inte bara volatiliteten. Läs mer.
Genomsnittskronan äger marknaden
Den genomsnittliga investerade kronan äger hela marknaden, vilket gör den globala marknadsportföljen till en naturlig startpunkt. Att avvika från den är ett aktivt val som kräver goda skäl. Läs mer.
Utgiven av ett fondbolag
Essän är publicerad av fondbolaget Dimensional, som French är knuten till, och budskapet sammanfaller med deras affärsmodell. Slutsatserna vilar dock på oberoende forskning som Sharpes aritmetik från 1991. Läs mer.
Fakta är Frenchs eget ordval
French kallar sina fem punkter fakta för att han tror att de flesta forskare håller med, inte för att allt är empiriskt avgjort. Särskilt riskdefinitionen och diversifieringsrådet är delvis normativa. Läs mer.
"Aktiv förvaltning är ett negativsummespel - vad en grupp vinner förlorar den andra"
"Risk kan ses som osäkerhet i livstidskonsumtionen - dvs. hur mycket pengar behöver man när och till vad."
"Det tar 64 år att bevisa att världens bästa hedgefondförvaltare är värd sina avgifter"
"Varje pilot tror han är bättre än genomsnittet - samma gäller investerare"
"Mitt mål är en portfölj jag kan motivera för mig själv i dag, baserat på den information som finns tillgänglig nu. Eftersom oväntade avkastningar kommer att ha störst påverkan på resultatet, kommer jag inte att bedöma mitt val utifrån vad portföljen ger i morgon."
"När jag väljer mina egna investeringar påminner jag mig själv om att de flesta övermodiga investerare inte inser att de är det – och att det är kundernas avgifter som betalar för de flesta fondförvaltares lyxbåtar."
Frenchs fem lärdomar landar i ett enkelt sparande
De fem punkterna är: risk är osäkerhet om framtida konsumtion, den genomsnittliga investerade kronan äger marknaden, slumpen dominerar realiserad avkastning, aktiv förvaltning är ett negativsummespel efter kostnader och de flesta bör diversifiera.
Den fjärde punkten är den skarpaste. Enligt Sharpes aritmetik (1991) måste den genomsnittliga aktivt förvaltade kronan efter kostnader underprestera en passiv investering i marknadsportföljen, med Frenchs ord "varje år, dag, minut, ja varje ögonblick". Det är en matematisk identitet, inte en empirisk gissning som ny data kan riva upp.
Värt att veta är att "fakta" är Frenchs eget ordval. Han kallar punkterna fakta för att han tror att de flesta forskare håller med, men särskilt riskdefinitionen och diversifieringsrådet är delvis normativa ställningstaganden snarare än avgjord konsensus.
Risk är om pengarna räcker till livet
Frenchs mest intressanta omformulering gäller risk. Risk är i hans ögon inte främst börsens svängningar utan osäkerheten om framtida konsumtion: kommer pengarna räcka till det liv du vill leva? Det är en mer mänsklig fråga än standardavvikelsen i ett fondblad.
Definitionen förklarar varför ett "tryggt" val ibland kan vara riskabelt. Allt på sparkonto kan vara tryggt på kort sikt men farligt om pengarna ska växa i 30 år. Allt i arbetsgivarens aktie samlar lön och kapital i samma riskkälla. French påminner om Enrons konkurs 2001, då anställda med pensionen i bolagets aktie förlorade jobb och sparkapital samtidigt.
Diversifieringens syfte blir med den här definitionen att minska osäkerheten om livet pengarna ska betala för, inte bara att pressa ner volatiliteten. Pengar du vet att du behöver snart, t.ex. en kontantinsats, öronmärker du därför i något tryggt.
64 år visar hur svårt det är att bevisa skicklighet
Essäns mest minnesvärda exempel: även en förvaltare med 5 % alpha per år efter avgifter och 20 % volatilitet skulle kräva 64 år av data för att med statistisk säkerhet visa att skickligheten är verklig. Det är en räkneövning med antaganden som French själv valt, inte ett uppmätt värde. Men 64 år motsvarar två till tre investerarliv, och den poängen är svår att slå hål på.
När vi väljer fond på tre eller fem års historik tror vi ofta att vi ser skicklighet. Frenchs poäng är att realiserad avkastning över så korta perioder domineras av den oväntade komponenten, alltså slump.
FAANG-portföljen (Facebook, Amazon, Apple, Netflix, Google) är hans illustration. Den gav i snitt 30,09 % per år 2012–2021, en kumulativ avkastning på 1 166 %, och steg 61,47 % under 2020, nästan tre gånger marknadens 20,99 % samma år. Utfallet drevs av oväntade händelser som pandemins efterfrågechock, som ingen rimligen kunde förutse. Siffrorna är därför en varning mot att jaga gårdagens vinnare, inte en prognos.
Hemmabias måste översättas försiktigt till Sverige
Den stora svenska brasklappen gäller hemmabias. French motiverar övervikt mot hemmamarknaden ur ett amerikanskt perspektiv, med valutamatchning mot konsumtionen och en enorm, väldiversifierad hemmabörs. Att översätta det rakt av till "svenskar bör övervikta Sverige" blir fel.
En svensk konsumerar i kronor, men Stockholmsbörsen är liten och koncentrerad. Frenchs logik om att portföljen ska passa livet håller, medan hans amerikanska slutsats om hemmamarknaden inte gör det automatiskt. Med hans egen logik talar en liten hemmamarknad snarare för global bredd än för svensk övervikt.
Negativsummespelet gäller däremot fullt ut även här. Flams studie från 2014 visar att 9 av 10 svenska fondförvaltare inte slår index, så avgiftsargumentet håller lika bra på Stockholmsbörsen som i USA. För de flesta svenska sparare är en global, billig indexfond därför fortfarande ett rimligt standardval.
Få guldkornen direkt i din inkorg
Häng med 70 000+ andra prenumeranter som varje vecka får våra bästa tips, guldkorn och idéer om privatekonomi, sparande och investeringar — direkt i mejlen.