Hur hjälper man barnen med första bostaden?

Kontantinsats och KALP-kalkyl

Vi är många som vill hjälpa våra barn att komma in på bostadsmarknaden. Vårt fokus har alltid varit på kontantinsatsen fram tills att vi fick klok feedback i forumet om att KALP-kalkylen kräver mer pengar än vad man tror och att den är viktig att ha med sig.

Tidigare har jag och Caroline tänkt enligt devisen:

Vi ska hjälpa barnen med en del av kontantinsatsen.

Inte hela, för man vill inte ta ifrån barnen drivkraften eller känslan av stolthet att kunna säga ”jag gjorde det själv”. En stor summa pengar kan nämligen lika gärna stjälpa som den kan hjälpa. Det är ju också därför jag brukar tjata om att det är lika viktigt att spara MED barnen som TILL dem.

Så vi räknade med ca 2/3 av kontantinsatsen till en snittlägenhet. Låt oss för enkelhetens skull räkna på 2 miljoner jämt. Då motsvarar det en total kontantinsats på 300.000 kr. Vi tänkte att vi bidrar då med 200.000 kr och så får barnet självt jobba ihop 100.000 kr.

Men! Det Erik Naessén (@skogstomten) gjorde mig uppmärksam på var att ovan förutsätter ju att det finns en löpande ekonomi som enligt banken klarar det (KALP-kalkyl). Men en ungdom har ju sällan fast jobb, har de ett jobb så är det sällan särskilt bra betalt – tänk 25.000 kr per månad. En årslön på 300.000 kr per år ger med amorteringskravet typ möjlighet att låna 1.000.000 kr, vilket inte räcker för köpet av lägenheten. Läs mer i tråden här med Skogstomten.

Som förälder behöver man alltså ta höjd inte bara för kontantinsats utan för att gå in som medlåntagare eller pytsa in mer pengar. Ännu en anledning att t.ex. inte överamortera på sin egen bostad.
Stöd RikaTillsammans

RikaTillsammans finns tack vare dig – vi ägs inte av någon bank, tar inte emot presstöd, säljer inte rådgivning och vill inte förvalta dina pengar. Det gör oss fria, men också helt beroende av dig och vår community.

Om du gillar det vi gör får du gärna supporta oss – genom att bli månadssupporter, swisha ett valfritt belopp eller bjuda oss på en digital kaffe.

Som tack får du tillgång till extramaterial, bonusavsnitt, verktyg och inbjudningar. Tillsammans blir vi både klokare och rikare. Läs mer.

Tack för att du hejar på oss!
Jan & Caroline Bolmeson

Bli supporter

Från 49 kr/månad

Eller stöd oss via...

Swish (123 463 53 22) BuyMeACoffee

Tillsammans blir vi både klokare och rikare dag för dag. Tack på förhand!
Jan & Caroline Bolmeson

Senaste nytt på RikaTillsammans

Hur stor pension har svensken 2026?34
#484
1 tim 27 min

Hur stor pension har svensken 2026?

Vi dyker ner i snitt-svenskens inkomstpension, tjänstepension och premiepension och jämför med Pensionsmyndighetens typfall så att du kan ge dig själv en klapp på axeln.

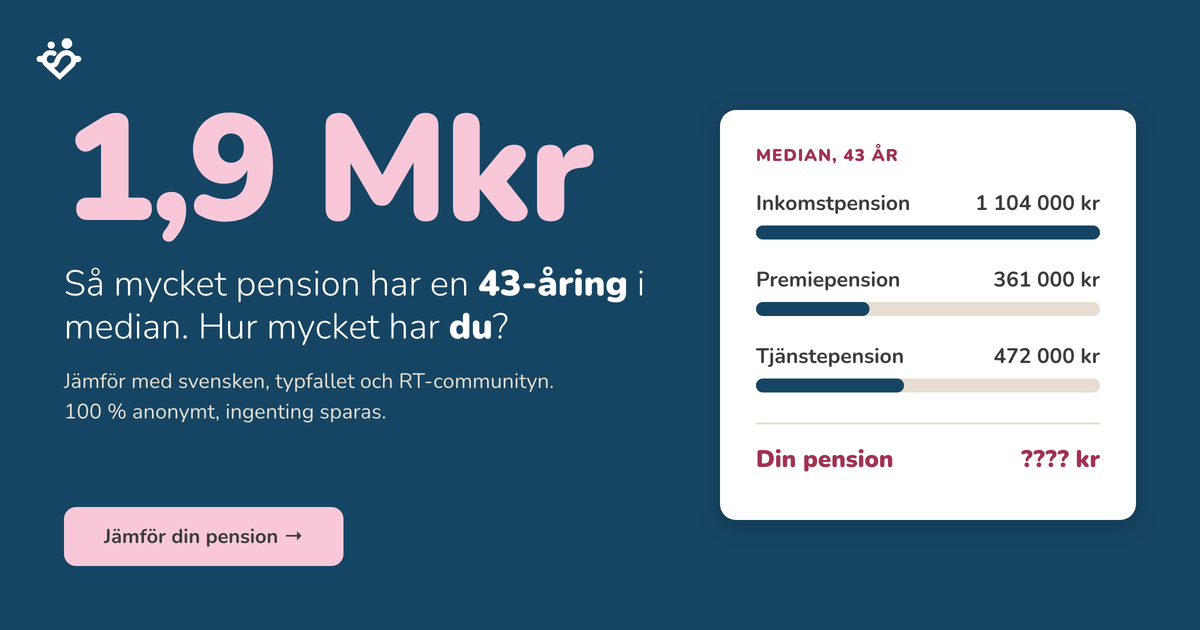
Jämför din pension med andra i din ålder36

Jämför din pension med andra i din ålder

Se hur din egen inkomstpension, premiepension och tjänstepension står sig mot Svensson, communityn och Pensionsmyndighetens typfall 2026. .

Sparande handlar mer om psykologi än ekonomi | Niklas Laninge39
#483
1 tim 40 min

Sparande handlar mer om psykologi än ekonomi

Niklas Laninge, sparpsykolog på Opti, om varför hjärnan är dyrare än fondavgiften och att han vill att svenskarna ska bli ett bra spenderande folk.

FIRE via tjänstepension: så slutade Johan jobba vid 5533
#482
1 tim 38 min

FIRE via tjänstepension: så slutade Johan jobba vid 55

Det finns fler vägar till ett rikt liv. Följ med Johan från pionjär inom svensk e-handel och konkurs i finanskrisen till friheten att välja själv i dag.

Tips för att anlita hantverkare och renovera (ekonomiskt) rätt26
#481
1 tim 31 min

Tips för att anlita hantverkare och renovera (ekonomiskt) rätt

Vad kostar en hantverkare och när ska man göra jobbet själv? Christopher Bolin, från Comfy Living, guidar genom pris, avtal och vanliga misstag så att du blir en bättre beställare.

Hur rik är svensken 2026?29
#480
1 tim 20 min

Hur rik är svensken 2026?

Jämför dig själv med svensken och RT-communityn.