






Ränta-på-ränta: hur viktigt är månadssparandet?
Se vikten av månadssparande och att börja spara tiden
Är du i början av din ekonomiska resa kan dutt första sparår vara värt upp till 5 gånger mer än ditt sista. Är du längre på den ekonomiska resan och har ett stort kapital kan ditt månadssparande vara i princip meningslöst. Prova dig fram hur det ser ut i din situation med vår ränta på ränta som andel-kalkylator.
Skillnaden mellan denna ränta-på-ränta räknaren och vår vanliga ränta på ränta-kalkylator är att här fokuserar vi på beloppen som andel av slutresultatet. Det vill säga att istället för att se "hur mycket pengar blir det om jag sparar?" så ställer vi oss frågor som:
- Hur viktigt är det att börja spara idag?
- Hur stort är bidraget till slutsumman från de första årens sparande?
- Hur viktigt är mitt månadssparande?
Som vanligt är du välkommen att skriva en kommentar, ställa en fråga eller bara hänga med oss andra i forumet. Ha det så roligt!
Jan Bolmeson
Med ett månatligt sparande på 1 000 kr under 20 år kommer du att ha:
491 549 kr
Första årets sparande bidrar med 8.2% av slutsumman, sista årets sparande bidrar med 2.4%.
Ditt första års sparande bidrar med 8.2% av slutsumman, till skillnad från sista året som bara bidrar med 2.4%. Läs vidare längre ner för att förstå varför detta är så viktigt.
Snittåret bidrar med 5.0%.
Av totalsumman 491 549 kr har du själv bidragit med 240 000 kr och ränta-på-ränta-effekten har gett dig en total avkastning på 251 549 kr. Grafen nedan visar hur varje års sparande bidrar till den totala portföljen över tid. Det mörka området visar hur många av de första sparåren som står för hälften av ditt slutvärde.
Diagrammet visar hur din portfölj växer över tid genom regelbundet sparande och ränta-på-ränta-effekten. Den blå delen visar dina insättningar och den röda delen visar avkastningen från investeringarna.
Efter 20 år har du sparat totalt 240 000 kr och fått 251 549 kr i avkastning.
| År | Sparat detta år (kr) | Värde vid slutet (kr) | Andel av slutportfölj (%) | Kumulativ andel (%) |
|---|
Relaterade sidor och annat kul
Hur mycket har du på ISK jämfört med andra?
Jämför hur mycket du har på ditt ISK med snittsvensken och andra i RikaTillsammans-communityn.
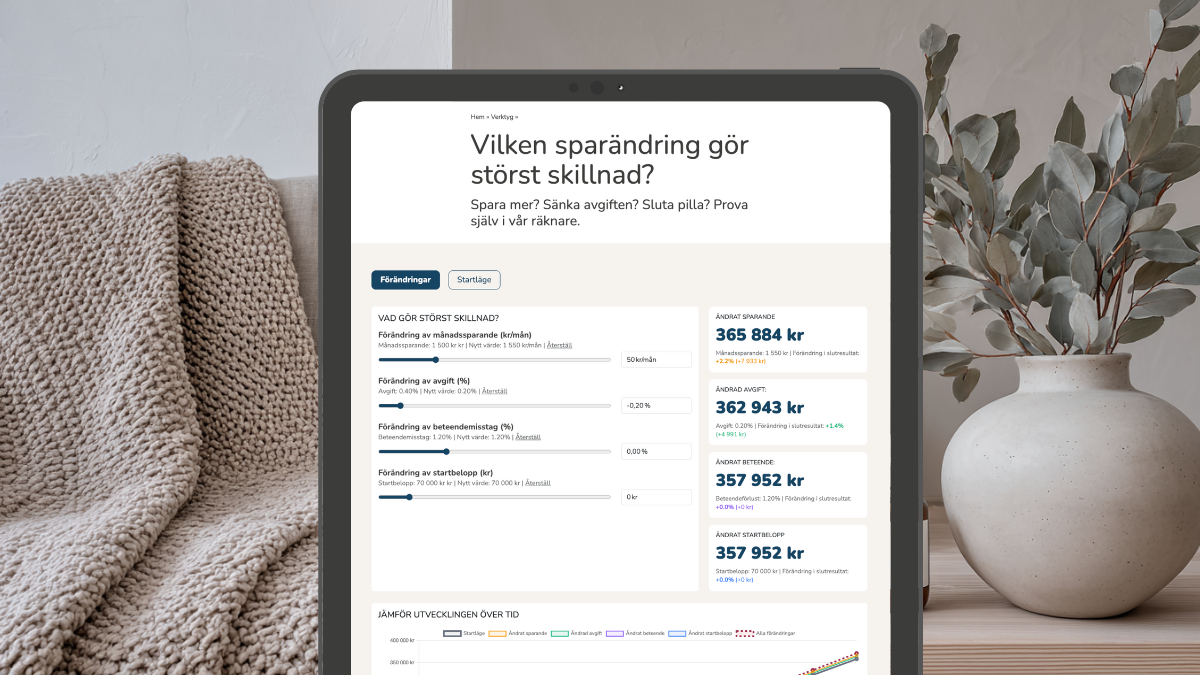
Vilken ändring i sparandet gör störst skillnad?
Är det att öka månadssparandet? Att sänka totalavgiften i portföljen? Är det att sluta pilla och undvika beteendemisstag, eller att höja startbeloppet? Prova utifrån din situation!.
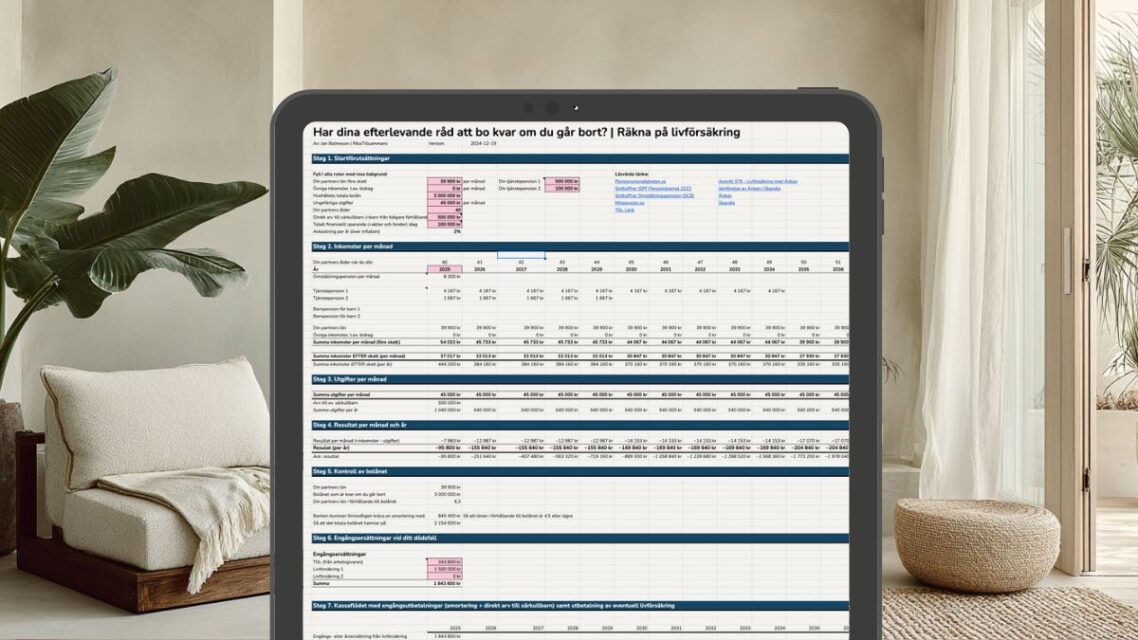
Prova vår kalkyl för att räkna fram hur stor livförsäkring du behöver och vill ge din partner.
Missa inte något – få våra uppdateringar
till din inkorg!
Få tillgång till våra senaste bästa tips, verktyg, avsnitt, videor, grafer och studier – direkt i din mejl!
- Notis till din mejl när vi släpper något nytt
- Kostnadsfritt, du kan sluta när du vill
- Någon gång i veckan
Om inte formuläret ovan visas, klicka här!
Senaste nytt på RikaTillsammans
Prata med barnen om arv: rättvisa, tillit och fallgropar
Avsnitt 485 med Moa Diseborn: sju av tio förmögenhetsöverföringar misslyckas, oftast för att familjen aldrig pratade om dem.
Hur stor pension har svensken 2026?
Vi dyker ner i snitt-svenskens inkomstpension, tjänstepension och premiepension och jämför med Pensionsmyndighetens typfall så att du kan ge dig själv en klapp på axeln.
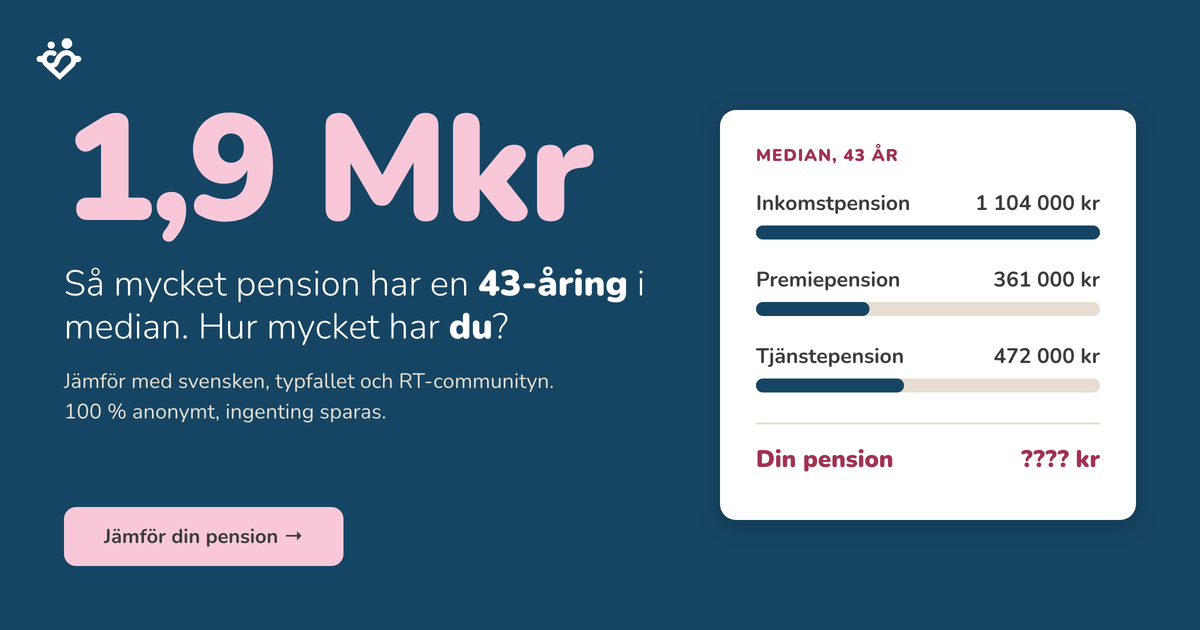
Jämför din pension med andra i din ålder
Se hur din egen inkomstpension, premiepension och tjänstepension står sig mot Svensson, communityn och Pensionsmyndighetens typfall 2026. .
Sparande handlar mer om psykologi än ekonomi
Niklas Laninge, sparpsykolog på Opti, om varför hjärnan är dyrare än fondavgiften och att han vill att svenskarna ska bli ett bra spenderande folk.
FIRE via tjänstepension: så slutade Johan jobba vid 55
Det finns fler vägar till ett rikt liv. Följ med Johan från pionjär inom svensk e-handel och konkurs i finanskrisen till friheten att välja själv i dag.
Tips för att anlita hantverkare och renovera (ekonomiskt) rätt
Vad kostar en hantverkare och när ska man göra jobbet själv? Christopher Bolin, från Comfy Living, guidar genom pris, avtal och vanliga misstag så att du blir en bättre beställare.