


12-12-12-principen
En enkel minnesregel som visar värdet av att spara och investera
Spara 12 kr i månaden i ca 12 år för att därefter få ut ca 12 kr per månad resten av livet. Eftersom det fungerar för vilket belopp som helst, är det en bra och en enkel minnesregel att komma ihåg.
Ett annat sätt att se det är; sätt igång din pengamaskin genom att månadsspara i 12 år. Därefter slutar du månadsspara och använder dina pengar till annat. Men pengamaskinen har nu fått tillräckligt mycket bränsle för att fortsätta växa. Avkastningen i pengamaskinen har ersatt ditt månadssparande.
Äras ska den som äras bör: tumregeln kommer från @axr i forumet där du även kan läsa en fördjupning på ämnet.
Fördjupning i 12-12-12-principen
Här får du en kort introduktion till ämnet, men du kan även läsa mer i forumet.
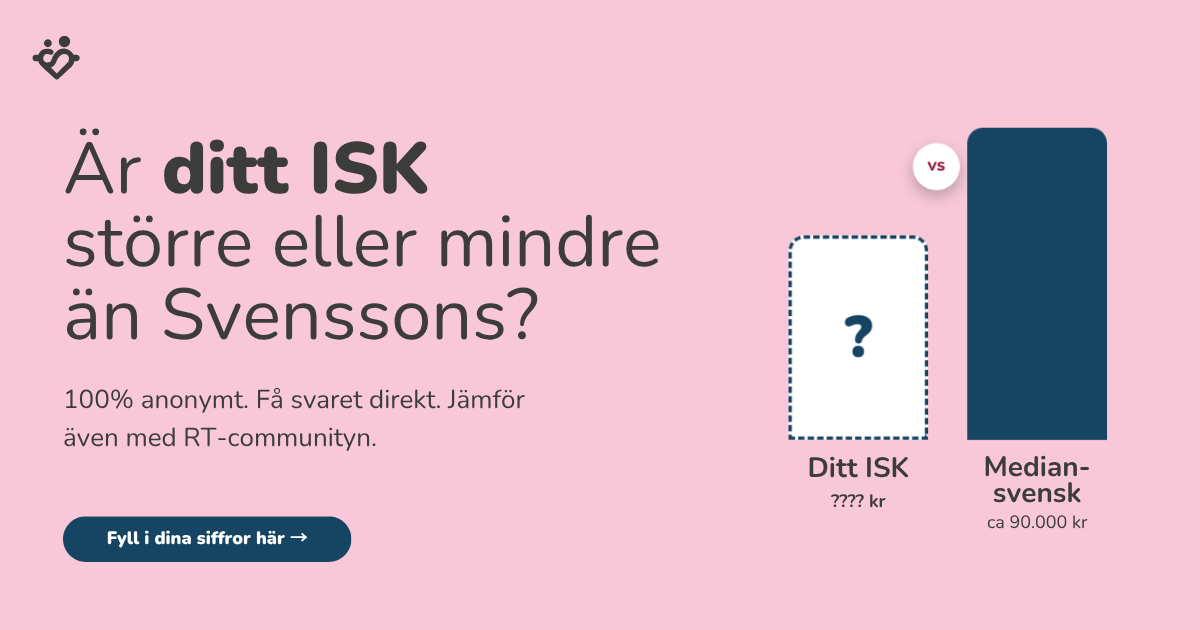
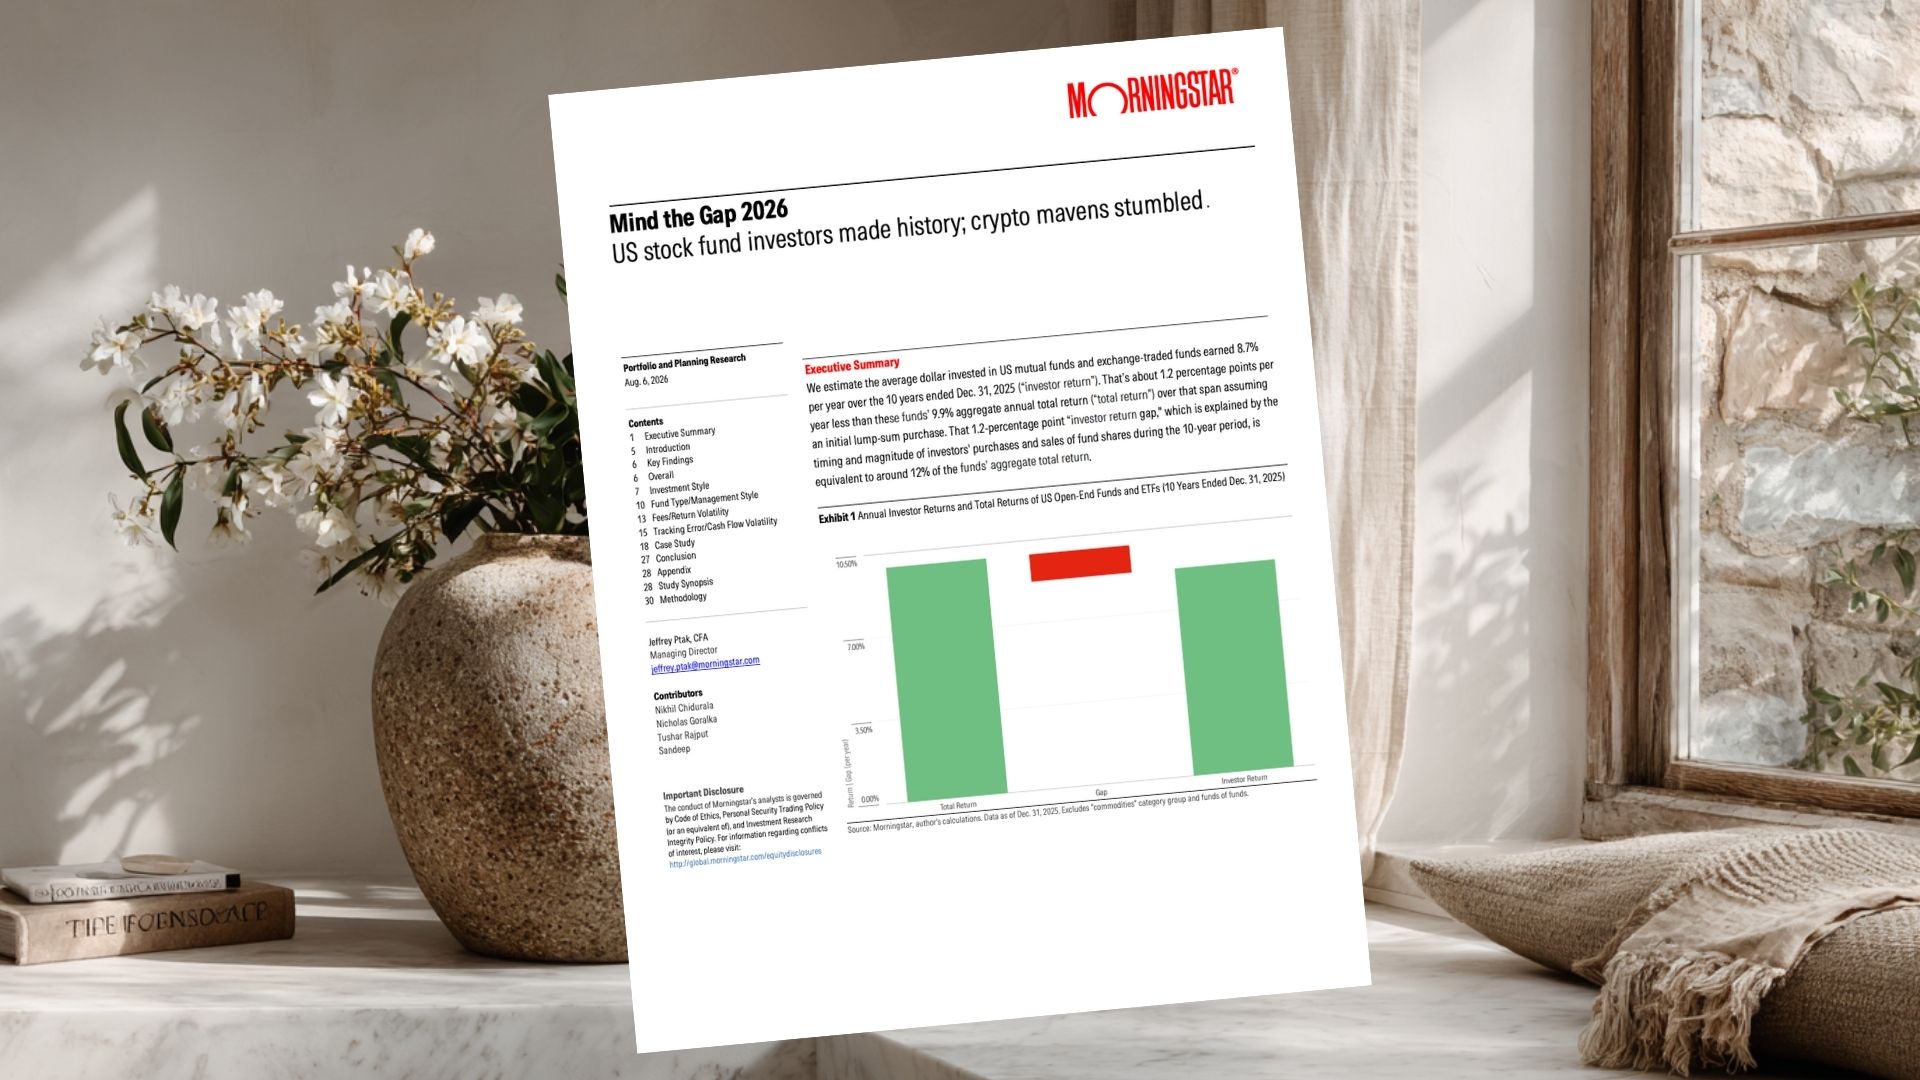
Det är bara en genomsnittlig förenkling. Om du absolut måste ta ut minst tusen kronor precis varje månad så kan du inte räkna så — det kommer bli olika mycket varje månad. Men har du tid att vänta ut genomsnittet så behöver du inte ta till massa marginaler.
Jag tycker det var intressant att se hur olika tioårsregeln landade! För mig är det här den klassiska ”hur kan jag både ha kakan och äta upp den” — det är bara att vänta tio år innan man äter upp kakan den första gången
Jag tycker också det är en bra minnesregel och något som sätter sig. Ungefär som aftonmedias clickbait rubriker fast med mer substans. Så mer en princip än investeringsregel.
Ja men en felaktig sådan. Säger helt emot om man ska ha en portfölj som aldrig ta slut. Räkna på 4%.
Nej så kan man inte räkna, precis vad jag skrev… Om man ska vänta ut det så blir det ju mer spara i tio år, vänta i tio år och sen…
Om man nu då har avsikten att följa rådet och kanske bara kan avvara 1000:-/månad i sparande blir man ju grymt besviken om portföljen “exploderar.”
Ett bättre råd vore då spara 1000:-/månad i tio år och få sedan 500:-/månad resten av livet.
Regeln stämmer. I genomsnitt.
4%-regeln har också en massa restriktioner (50/50-portfölj, pengarna ska räcka 30 år, man behöver kunna ta ut pengar precis varje månad/år, investerat på amerikanska börsen, konsumtion i USD, m.m.)
Vill du ha mer precisa siffror för exakt dina förutsättningar kan du kolla tråden om MonteCarlo-simuleringar som jag postat tidigare.
Det finns två olika typer av flexibilitet man kan ta till för de här reglerna: flexibilitet i uttagen summa (4%-regeln sätter summan låg för att man ska kunna ta ut den på exakt fast tid), eller flexibilitet i tid (man har flexibilitet i att vänta ut dippar, och kan då förvänta sig en mer förutsägbar genomsnittlig summa när man väl tar ut). Ett tips är att kombinera båda varianterna.
Det finns massa intressant att läsa om uttagsregler men tror det är bättre att hålla det i en annan tråd.
Tänk om ni kunde ordna en fysisk helgutbildning för ungdomar med detta tema? Då ska jag bjuda mina två 19-åringar och syrrans två 23-åringar på det. Och om de vill gå ska jag se till att de har fem tusen var att investera i slutet på utbildningen enligt vad de lärt sig. En helg i Stockholm vore så kul.
Men du menar alltså att dina beräkningar gör att 1000:-/månad i 10 års sparande sen ger 1000:-/månad resten av livet? I min värld och enligt det lilla jag kan om kunna leva på avkastning etc är detta ju helt absurt beräknat?!
Då kan man ju säga till ett gift par. Spara en lön/månad under tio år och lev sen på en lön i avkastning resten av livet?!
Du kan inte garantera uttag på fast tid så, men du kan använda det på olika sätt så länge du är flexibel.
Ett exempel är om du vill spara 1000 kr/mån. Du behöver bara spara de första 10 åren, sedan sparar det 1000 kr/mån av sig själv.
Du kan även använda det till ”lyxuttag” som du inte nödvändigt måste ha ut varje mån (dvs uttag som kan vänta om börsen har gått ner). T ex resor då och då. Man kan göra uttaget och planera in resan vid de tillfällen börsen gått normalt.
Det finns rätt många sätt att använda 1000 kr/mån i genomsnitt där man kan vara flexibel på det sättet.
Ja, givet att man får 8% avkastning per år i en ISK.
Efter 10 år så får du 1000 kr i avkastning i månaden
Förstår dig helt men att säga detta i podden är vilseledande för de som inte läst lika mycket som oss inom uttagsregler/FIRE/portföljteori etc. Tänk själv att studien avser 4%-uttag och 30 år för kapitalet att räcka, ändå påstår du och Jan något annat. Detta kan ni ju inte ha vetenskapligt belägg för?
Jan brukar ju säga att han räknar på 3,5% vid uttag samt att portföljen ska ge 7% (brukar ju även säga att han är försiktig varv han inte påstår 8).
Jo jag har sett ränta på ränta kalkylatorn. Det är ju påståendet i podden som är helt absurt. Spara i tio år och ta ut samma summa resten av livet varje år.
Läs gärna lite av vad Axr skrivit i andra tråden så förstår du kanske min tanke bättre. Alla är ju inte så insatta som flera av oss och kanske bara lyssnar på podden och tror på detta antagandet.
Jag menar skulle Jan och Axr garantera mig insättning/månad under tio år och sedan kan jag få ut samma summa varje månad resten av livet… Where do I sign up?