Lån och sparande är som en tidsmaskin

Båda handlar om att flytta pengar fram eller tillbaka i tiden mot ränta

Ett klokt perspektiv är att se på lån och sparande som en tidsmaskin. När du lånar tar du pengar från ditt framtida jag och flyttar till idag – för att t.ex. köpa ett boende tidigare än du egentligen hade kunnat om du skulle spara ihop allt själv.

Ett sparande är motsatsen. Det är att flytta pengar från ditt jag idag och flytta dem till ditt jag i framtiden. Priset eller belöningen för att flytta pengar i tiden kallas för ränta.

Behöver du flytta pengar från framtiden till idag, då får du betala pengar för det. Om du kan avvara pengar idag för att flytta dem till framtiden, då får du betalt i form av ränta för det, t.ex. 12-12-12-principen.

Följder av resonemanget

Både att det inte alltid är dåligt med lån, eftersom få av oss hade haft möjligheten att köpa en bostad när vi får barn utan hade behövt vänta tills vi är 70+ för att ha råd. Å andra sidan kanske det inte heller är supersmart att göra en omvänd Robin Hood och spara jättemycket när man är fattig student för att ge till sitt rika pensionärs-jag. Tricket är som vanligt balans.

Som vanligt; ta resonemanget om du gillar det, bortse från det annars. Mig personligen har det hjälpt att ha en mer sund syn på både sparande och lån.

Börskrasch är också som att flyttas tillbaka i tiden

Man kan även se en börskrasch som att man flyttas tillbaka i tiden och får en möjlighet att börja spara tidigare. Nedan är en bild som kan illustrera det. En nedgång nu i december 2025 på 30% skulle innebära att man flyttas tillbaka till januari 2024.

Stöd RikaTillsammans

RikaTillsammans finns tack vare dig – vi ägs inte av någon bank, tar inte emot presstöd, säljer inte rådgivning och vill inte förvalta dina pengar. Det gör oss fria, men också helt beroende av dig och vår community.

Om du gillar det vi gör får du gärna supporta oss – genom att bli månadssupporter, swisha ett valfritt belopp eller bjuda oss på en digital kaffe.

Som tack får du tillgång till extramaterial, bonusavsnitt, verktyg och inbjudningar. Tillsammans blir vi både klokare och rikare. Läs mer.

Tack för att du hejar på oss!
Jan & Caroline Bolmeson

Bli supporter

Från 49 kr/månad

Eller stöd oss via...

Swish (123 463 53 22) BuyMeACoffee

Tillsammans blir vi både klokare och rikare dag för dag. Tack på förhand!
Jan & Caroline Bolmeson

Senaste nytt på RikaTillsammans

Prata med barnen om arv: rättvisa, tillit och fallgropar37
#485
1 tim 23 min

Prata med barnen om arv: rättvisa, tillit och fallgropar

Avsnitt 485 med Moa Diseborn: sju av tio förmögenhetsöverföringar misslyckas, oftast för att familjen aldrig pratade om dem.

Hur stor pension har svensken 2026?40
#484
1 tim 27 min

Hur stor pension har svensken 2026?

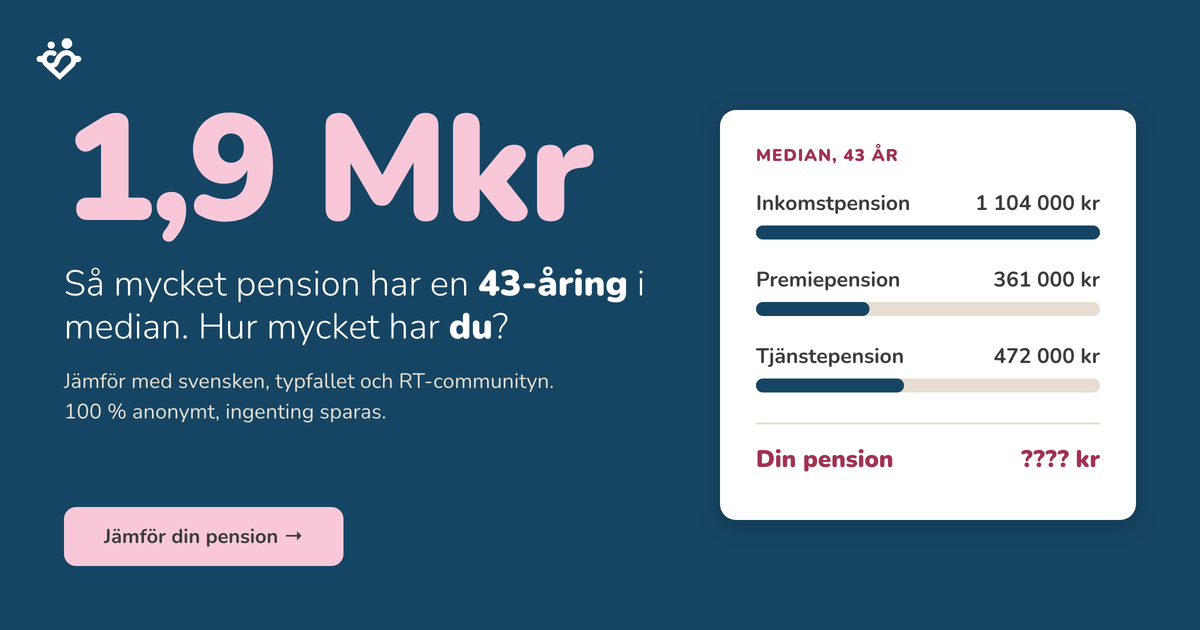
Vi dyker ner i snitt-svenskens inkomstpension, tjänstepension och premiepension och jämför med Pensionsmyndighetens typfall så att du kan ge dig själv en klapp på axeln.

Jämför din pension med andra i din ålder36

Jämför din pension med andra i din ålder

Se hur din egen inkomstpension, premiepension och tjänstepension står sig mot Svensson, communityn och Pensionsmyndighetens typfall 2026. .

Sparande handlar mer om psykologi än ekonomi | Niklas Laninge29
#483
1 tim 40 min

Sparande handlar mer om psykologi än ekonomi

Niklas Laninge, sparpsykolog på Opti, om varför hjärnan är dyrare än fondavgiften och att han vill att svenskarna ska bli ett bra spenderande folk.

FIRE via tjänstepension: så slutade Johan jobba vid 5540
#482
1 tim 38 min

FIRE via tjänstepension: så slutade Johan jobba vid 55

Det finns fler vägar till ett rikt liv. Följ med Johan från pionjär inom svensk e-handel och konkurs i finanskrisen till friheten att välja själv i dag.

Tips för att anlita hantverkare och renovera (ekonomiskt) rätt31
#481
1 tim 31 min

Tips för att anlita hantverkare och renovera (ekonomiskt) rätt

Vad kostar en hantverkare och när ska man göra jobbet själv? Christopher Bolin, från Comfy Living, guidar genom pris, avtal och vanliga misstag så att du blir en bättre beställare.