


Ska jag betala av CSN-lånet?
En fråga som återkommer i forumet är om man ska betala av sitt CSN-lån när man väl har pengarna. I det här korta avsnittet resonerar vi kring just den frågan utifrån ett konkret exempel: 45 000 kr kvar på lånet, ränta runt 2%.
Publicerat 8 månader sedan.
Senast uppdaterad 6 månader sedan (2026-03-31) av Jan Bolmeson.
Denna video finns att se på Youtube eller via videon ovan.
Inga podcast-länkar är tillgängliga för tillfället.
Referens: Saknas.
Sammanfattning och guldkorn
Det viktigaste att veta. Swipa för att se fler.
Poängen redan från start
CSN-lånet är ett av Sveriges billigaste lån med en ränta runt 2% (2026). Det ekonomiskt rationella svaret är att pengarna gör mer nytta på bolånet eller i en indexfond — men känslan av att vara skuldfri är också ett legitimt skäl. Det finns inget universellt rätt svar, det beror på vad du är ute efter.
Varför CSN-lånet sällan är det mest brådskande att amortera
Med en ränta runt 2% hör CSN-lånet till de billigaste lånen du kan ha. Jämfört med ett bolån på 3-4% eller ett privatlån på ännu mer, är kostnaden låg. Det betyder att varje krona du lägger på att amortera CSN-lånet är en krona som inte minskar din dyrare skuld eller arbetar för dig på börsen.
Tumregeln: betala av det dyraste lånet först
En enkel princip för den som har flera lån: sortera dem efter ränta och börja amortera uppifrån. Har du ett bolån med 4% ränta och ett CSN-lån med 2%, är bolånet det ekonomiskt klokare valet att prioritera. Det är en tumregel som sällan missar — och den är lätt att tillämpa direkt.
Alternativet: investera pengarna istället
Om du varken har bolån eller annat dyrare lån kan det vara värt att jämföra CSN-räntan med förväntad avkastning på börsen. Historiskt har en global indexfond gett 7-10% per år i genomsnitt — långt mer än 2%. Det betyder att 45 000 kr investerade i en indexfond statistiskt sett växer snabbare än vad du sparar i ränta på CSN-lånet.
Det emotionella argumentet — och varför det räknas
Många i communityn beskriver känslan av att vara skuldfri som en av de skönaste finansiella upplevelserna. Den mentala lättnaden, det minskade stresspådraget och friheten att inte ha en skuld hängande — det är svårt att sätta ett exakt pris på. Om det emotionella värdet är högt för dig, är det ett fullt legitimt skäl att betala av lånet.
Kontrovers: Ekonomisk logik vs. emotionell frid
Vi förespråkar generellt att följa den ekonomiskt rationella vägen — prioritera dyrare lån och låt pengar växa på börsen snarare än att betala av billiga lån i förtid. Alternativ syn: Många menar att den emotionella vinsten av att vara skuldfri är värd mer än en kalkyl kan mäta, och att psykologisk ro leder till bättre ekonomiska beslut i det långa loppet.
Hur du fattar ett medvetet beslut
Oavsett vad du väljer — se till att det är ett medvetet val. Skriv ner vad du väljer bort: om du betalar av CSN-lånet, vad gör du annars med pengarna? Om du investerar istället, är du bekväm med att ha en kvarvarande skuld? Att förstå avvägningen gör dig till en bättre beslutsfattare, oavsett vilket spår du väljer.
Viktiga nyanser att komma ihåg
• CSN-räntan kan förändras — håll koll om den stiger nära bolånenivåer
• Har du ingen buffert bör den prioriteras före amortering
• Dessa råd gäller inte om du har andra skulder med hög ränta, t.ex. kreditkortsskulder
• Skatteeffekter kan påverka kalkylen — ränteavdrag gäller inte CSN-lån
Det ekonomiskt rationella svaret är att CSN-lånet är ett av de billigaste lånen man kan ha. Med en ränta på 2% är alternativkostnaden relativt låg. Det betyder att pengarna förmodligen gör mer nytta på bolånet — om du har ett — eller i en indexfond på lång sikt. Den förväntade avkastningen på börsen historiskt är betydligt högre än 2%.
Men det finns också ett emotionellt perspektiv som många i communityn vittnar om: känslan av att vara helt skuldfri är värd mycket. Den lättnaden och den mentala friheten är svår att sätta ett exakt pris på — och det är ett fullt legitimt skäl att välja att betala av lånet ändå.
Det viktigaste är att du fattar ett medvetet beslut och förstår vad du väljer bort. Det finns inget universellt rätt svar — svaret beror på din situation, din ränta på andra lån och vad som ger dig mest ro i vardagen.
Relaterade sidor och annat kul
Missa inte något – få våra uppdateringar
till din inkorg!
Få tillgång till våra senaste bästa tips, verktyg, avsnitt, videor, grafer och studier – direkt i din mejl!
- Notis till din mejl när vi släpper något nytt
- Kostnadsfritt, du kan sluta när du vill
- Någon gång i veckan
Om inte formuläret ovan visas, klicka här!
Senaste nytt på RikaTillsammans
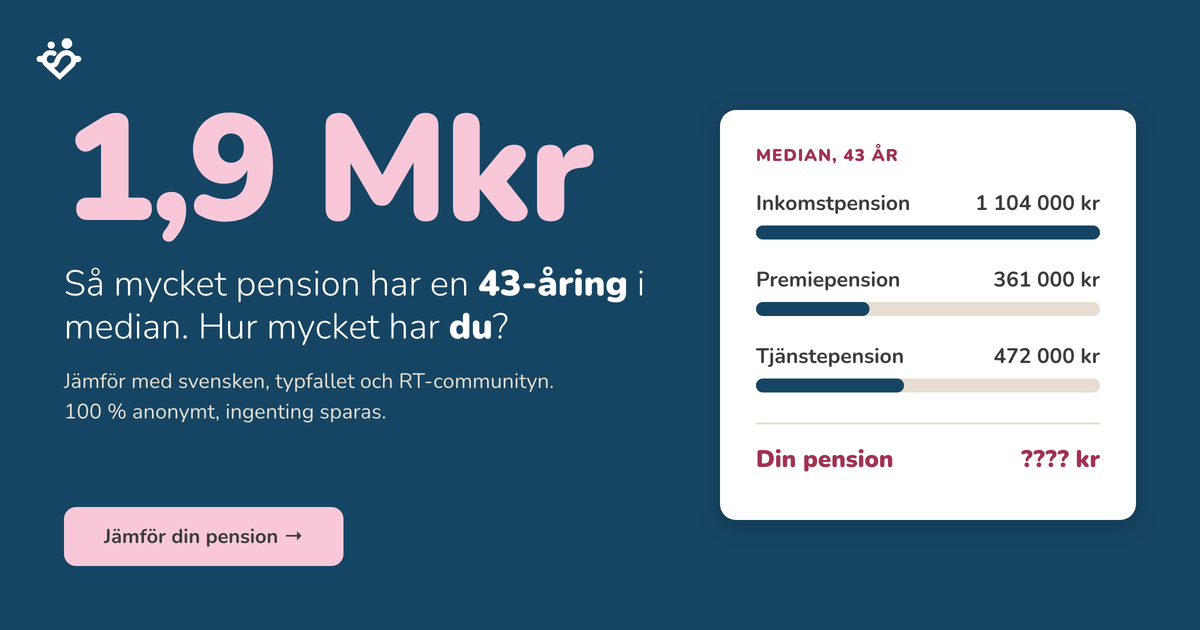
Jämför din pension med andra i din ålder
Se hur din egen inkomstpension, premiepension och tjänstepension står sig mot Svensson, communityn och Pensionsmyndighetens typfall 2026. .
Sparande handlar mer om psykologi än ekonomi
Niklas Laninge, sparpsykolog på Opti, om varför hjärnan är dyrare än fondavgiften och att han vill att svenskarna ska bli ett bra spenderande folk.
FIRE via tjänstepension: så slutade Johan jobba vid 55
Det finns fler vägar till ett rikt liv. Följ med Johan från pionjär inom svensk e-handel och konkurs i finanskrisen till friheten att välja själv i dag.
Tips för att anlita hantverkare och renovera (ekonomiskt) rätt
Vad kostar en hantverkare och när ska man göra jobbet själv? Christopher Bolin, från Comfy Living, guidar genom pris, avtal och vanliga misstag så att du blir en bättre beställare.
Hur mycket har du på ISK jämfört med andra?
Jämför hur mycket du har på ditt ISK med snittsvensken och andra i RikaTillsammans-communityn.