Amortera eller investera?
Ett ganska enkelt svar men också ett oväntat svar
Amortera eller investera? Svaret är enklare än du tror – följ de svenska amorteringsreglerna ner till 50% belåning, sedan finns ingen anledning att överamortera. Vi förklarar varför och diskuterar den ofta förbisedda risken med att ha för mycket kapital låst i bostaden efter 50 års ålder.
Publicerat 1 år sedan.
Senast uppdaterad 1 år sedan (2025-08-01) av Jan Bolmeson.
Denna video finns att se på Youtube eller via videon ovan.
Inga podcast-länkar är tillgängliga för tillfället.
Referens: Saknas.
Sammanfattning och guldkorn
Det viktigaste att veta. Swipa för att se fler.
Hur hittar man en bra balans mellan att amortera och investera?
Det absolut enklaste svaret är att följa de svenska amorteringsreglerna - amortera ner till 50% belåning och sedan finns ingen anledning att överamortera, givet att man investerar pengarna istället.
Prioriteringsordning för dina pengar
Om valet är mellan att investera eller amortera - investera hellre. Men om valet står mellan att amortera eller konsumera och du är under 50% belåning, då ska du amortera.
Åldersperspektivet på konsumtion
Efter 50 års ålder kan man börja resonera kring att man kanske ska njuta av sina pengar också, istället för att bara fokusera på amortering och sparande.
Amortera inte på bostaden - det höjer din risk
Att amortera på bostadslån höjer risken eftersom det minskar likviditeten – bättre att kunna betala av hela lånet imorgon än att faktiskt ha gjort det. En omfattande forumdebatt om huruvida amortering höjer eller sänker risk i privatekonomin. Community-konsensus lutar mot att likviditet ofta är tryggare än amortering – att kunna betala av lånet ger mer flexibilitet än att faktiskt ha gjort det. Läs mer →
"Följ de svenska amorteringsreglerna. Amortera ner till 50% och sen finns det ingen anledning att överamortera."
"Om valet är mellan amortera och konsumera så amortera. Efter 50 kan man börja njuta av sina pengar också."
"En amortering kan faktiskt höja ens risk eftersom man kan ha mycket pengar låsta i huset."
Vanliga frågor
Hittar du inte din fråga ovan? Se alla frågor här, eller ställ den i forumet.
Relaterade sidor och annat kul
Missa inte något – få våra uppdateringar
till din inkorg!
Få tillgång till våra senaste bästa tips, verktyg, avsnitt, videor, grafer och studier – direkt i din mejl!
- Notis till din mejl när vi släpper något nytt
- Kostnadsfritt, du kan sluta när du vill
- Någon gång i veckan
Om inte formuläret ovan visas, klicka här!
Senaste nytt på RikaTillsammans
Hur stor pension har svensken 2026?
Vi dyker ner i snitt-svenskens inkomstpension, tjänstepension och premiepension och jämför med Pensionsmyndighetens typfall så att du kan ge dig själv en klapp på axeln.
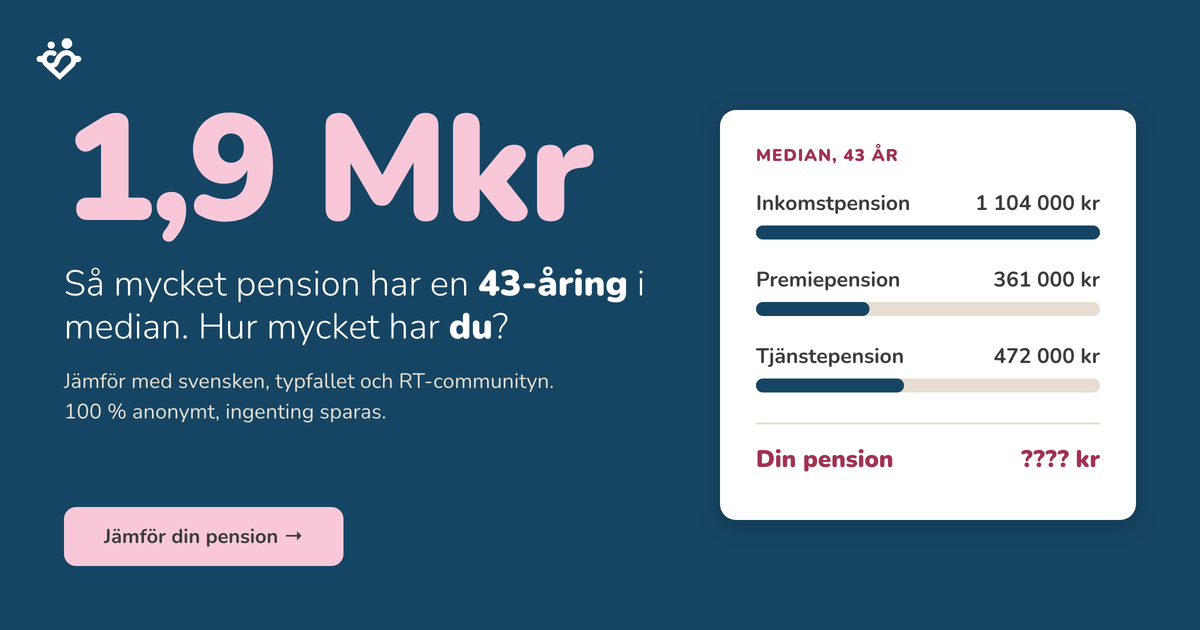
Jämför din pension med andra i din ålder
Se hur din egen inkomstpension, premiepension och tjänstepension står sig mot Svensson, communityn och Pensionsmyndighetens typfall 2026. .
Sparande handlar mer om psykologi än ekonomi
Niklas Laninge, sparpsykolog på Opti, om varför hjärnan är dyrare än fondavgiften och att han vill att svenskarna ska bli ett bra spenderande folk.
FIRE via tjänstepension: så slutade Johan jobba vid 55
Det finns fler vägar till ett rikt liv. Följ med Johan från pionjär inom svensk e-handel och konkurs i finanskrisen till friheten att välja själv i dag.
Tips för att anlita hantverkare och renovera (ekonomiskt) rätt
Vad kostar en hantverkare och när ska man göra jobbet själv? Christopher Bolin, från Comfy Living, guidar genom pris, avtal och vanliga misstag så att du blir en bättre beställare.