


-40% på en indexfond om 10 år
Skulle jag ångrat mig då?
Skulle du ångra dig om din indexfond gick minus 40% på 10 år? Vi förklarar varför svaret är nej, trots att man såklart skulle vara besviken. Med över 90% sannolikhet för vinst på 10 år och 99,9% på 25 år visar forskningen att bred global indexfond ger bäst odds – oavsett enskilda utfall.
Skulle jag ångra köpet av en indexfond som är -40% om 10 år?

Publicerat 1 år sedan.
Senast uppdaterad 1 år sedan (2025-08-01) av Jan Bolmeson.
Denna video finns att se på Youtube eller via videon ovan.
Inga podcast-länkar är tillgängliga för tillfället.
Referens: Saknas.
Sammanfattning och guldkorn
Det viktigaste att veta. Swipa för att se fler.
Skulle jag ångra köpet av en indexfond som är -40% om 10 år?
Nej, även om man skulle vara besviken över röda siffror. Forskningen visar att inget ger bättre odds än en bred, billig, global passiv aktieindexfond för långsiktigt sparande.
Vad skulle alternativet vara?
Om man ska investera pengar på 10 års sikt - vad skulle man investera i istället? Enligt forskningen finns det ingenting som ger bättre odds än en bred, billig, global, passiv aktieindexfond.
Historisk sannolikhet för vinst
Tittar man historiskt är det extremt få tioårsperioder som har gått back. Sannolikheten att gå plus på en tioårsperiod är över 90%. På 25 år är sannolikheten för plus typ 99,9 procent.
Slutsats - besviken men inte ångerfull
Hade jag varit besviken om det var minus 40%? Ja det hade jag. Hade jag ångrat beslutet? Nej det hade jag inte, eftersom beslutet var rätt baserat på oddsen.
Tärningsanalogin - rätt beslut oavsett utfall
Om vi slår vad där du vinner på 1-5 och jag bara på 6, är det rätt att satsa på dig även om det kommer en 6:a. Oddsen låg på din sida och vi gjorde rätt även om utfallet blev fel.
Relaterade sidor och annat kul

Stöd RikaTillsammans
RikaTillsammans finns tack vare dig – vi ägs inte av någon bank, tar inte emot presstöd, säljer inte rådgivning och vill inte förvalta dina pengar. Det gör oss fria, men också helt beroende av dig och vår community.
Om du gillar det vi gör får du gärna supporta oss – genom att bli månadssupporter, swisha ett valfritt belopp eller bjuda oss på en digital kaffe.
Som tack får du tillgång till extramaterial, bonusavsnitt, verktyg och inbjudningar. Tillsammans blir vi både klokare och rikare. Läs mer.
Tack för att du hejar på oss!
Från 49 kr/månad
Eller stöd oss via...
Swish (123 463 53 22) BuyMeACoffeeTillsammans blir vi både klokare och rikare dag för dag. Tack på förhand!
Senaste nytt på RikaTillsammans
Prata med barnen om arv: rättvisa, tillit och fallgropar
Avsnitt 485 med Moa Diseborn: sju av tio förmögenhetsöverföringar misslyckas, oftast för att familjen aldrig pratade om dem.
Hur stor pension har svensken 2026?
Vi dyker ner i snitt-svenskens inkomstpension, tjänstepension och premiepension och jämför med Pensionsmyndighetens typfall så att du kan ge dig själv en klapp på axeln.
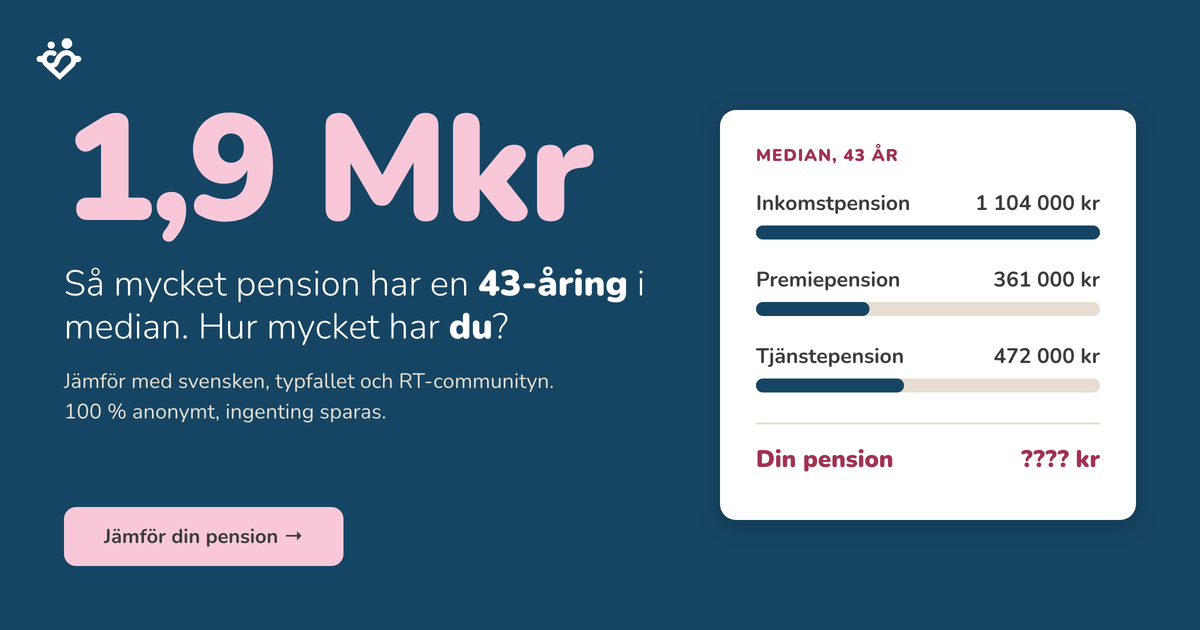
Jämför din pension med andra i din ålder
Se hur din egen inkomstpension, premiepension och tjänstepension står sig mot Svensson, communityn och Pensionsmyndighetens typfall 2026. .
Sparande handlar mer om psykologi än ekonomi
Niklas Laninge, sparpsykolog på Opti, om varför hjärnan är dyrare än fondavgiften och att han vill att svenskarna ska bli ett bra spenderande folk.
FIRE via tjänstepension: så slutade Johan jobba vid 55
Det finns fler vägar till ett rikt liv. Följ med Johan från pionjär inom svensk e-handel och konkurs i finanskrisen till friheten att välja själv i dag.
Tips för att anlita hantverkare och renovera (ekonomiskt) rätt
Vad kostar en hantverkare och när ska man göra jobbet själv? Christopher Bolin, från Comfy Living, guidar genom pris, avtal och vanliga misstag så att du blir en bättre beställare.