


Spara åt barn på ISK eller KF?
En av de vanligaste frågorna kring barnsparande handlar om var pengarna ska ligga – i barnets namn eller i ditt eget? Svaret har större juridiska konsekvenser än många tror. När du sätter in pengar på ett konto i barnets namn blir det juridiskt sett barnets pengar, och du kan inte ta tillbaka dem även om du skulle behöva dem.
Publicerat 10 månader sedan.
Senast uppdaterad 10 månader sedan (2025-12-15) av Jan Bolmeson.
Denna video finns att se på Youtube eller via videon ovan.
Inga podcast-länkar är tillgängliga för tillfället.
Referens: Saknas.
Sammanfattning och guldkorn
Det viktigaste att veta. Swipa för att se fler.
Poängen redan från start
Var du placerar barnsparandet har stora juridiska konsekvenser. Pengar i barnets namn är juridiskt barnets egendom och kan inte återtas. Den smartaste strategin är ofta att kombinera en liten summa i barnets ISK med huvuddelen i en kapitalförsäkring i ditt eget namn.
Det vanligaste misstaget vid barnsparande
Många föräldrar sätter automatiskt in pengar på ett konto i barnets namn utan att tänka på konsekvenserna. När pengarna väl ligger där är de juridiskt barnets egendom. Vi har sett exempel i communityn där föräldrar behövt pengarna själva men inte kunnat flytta dem tillbaka.
Vad händer vid 18 års ålder
Från 18 års ålder har barnet full dispositionsrätt över pengar som står i deras namn. Det spelar ingen roll om du som förälder tycker att de är mogna nog eller inte. Vill du behålla kontrollen längre behöver pengarna ligga i ditt namn istället.
Därför är kapitalförsäkring ofta bättre
Den stora fördelen med en KF jämfört med ISK är vad som händer vid dödsfall. Pengarna i en kapitalförsäkring går direkt till den insatta förmånstagaren utan att passera dödsboet. Med ett ISK måste pengarna fördelas via dödsboet, vilket kräver testament och överenskommelse med andra arvingar.
Strategin med två spår
Den rekommenderade strategin är att använda båda kontotyperna med olika syften. Spara en liten summa i ett ISK i barnets namn för pedagogiskt syfte och för att de ska lära sig om sparande. Placera den större summan i en KF i ditt eget namn där du har kontroll och enkel överföring.
Om din plattform saknar KF
Vissa sparplattformar, som Lysa, erbjuder inte kapitalförsäkring. I sådana fall får du använda ett ISK i ditt eget namn istället. Se då till att upprätta ett testament som specificerar att pengarna ska gå till barnen för att undvika krångel med dödsboet.
Tumregel för barnsparande
Liten summa i barnets ISK för lärande, stor summa i din KF för kontroll. Om KF inte finns tillgängligt: ISK i ditt namn plus testament. Denna uppdelning ger dig flexibilitet, kontroll och trygghet oavsett vad som händer.
Viktiga nyanser att komma ihåg
Pengarna du ger till barnet går inte att ta tillbaka - tänk igenom beloppet noga. Kapitalförsäkring fungerar inte på alla plattformar. Testament behöver uppdateras om familjesituationen ändras. Prata med barnen om pengarna innan de fyller 18 så de förstår ansvaret.
Vi har sett exempel i communityn där föräldrar hamnat i situationer där de behövt använda pengarna själva men inte kunnat flytta dem från barnets konto. Dessutom får barnet full dispositionsrätt vid 18 års ålder, oavsett om du tycker att de är mogna för det eller inte.
Lösningen är att tänka i två spår: Spara en mindre summa i ett ISK i barnets namn för pedagogiskt syfte och för att barnet ska lära sig om sparande. Spara den större summan i en kapitalförsäkring i ditt eget namn. Fördelen med KF är att pengarna går direkt till barnet vid dödsfall utan att passera dödsboet, vilket förenklar processen avsevärt.
Om din sparplattform inte erbjuder KF, som till exempel Lysa, kan du använda ett ISK i ditt eget namn kombinerat med ett testamente som specificerar att pengarna ska gå till barnen.
Vanliga frågor
Hittar du inte din fråga ovan? Se alla frågor här, eller ställ den i forumet.
Relaterade sidor och annat kul
Stöd RikaTillsammans
RikaTillsammans finns tack vare dig – vi ägs inte av någon bank, tar inte emot presstöd, säljer inte rådgivning och vill inte förvalta dina pengar. Det gör oss fria, men också helt beroende av dig och vår community.
Om du gillar det vi gör får du gärna supporta oss – genom att bli månadssupporter, swisha ett valfritt belopp eller bjuda oss på en digital kaffe.
Som tack får du tillgång till extramaterial, bonusavsnitt, verktyg och inbjudningar. Tillsammans blir vi både klokare och rikare. Läs mer.
Tack för att du hejar på oss!
Från 49 kr/månad
Eller stöd oss via...
Swish (123 463 53 22) BuyMeACoffeeTillsammans blir vi både klokare och rikare dag för dag. Tack på förhand!
Senaste nytt på RikaTillsammans
Prata med barnen om arv: rättvisa, tillit och fallgropar
Avsnitt 485 med Moa Diseborn: sju av tio förmögenhetsöverföringar misslyckas, oftast för att familjen aldrig pratade om dem.
Hur stor pension har svensken 2026?
Vi dyker ner i snitt-svenskens inkomstpension, tjänstepension och premiepension och jämför med Pensionsmyndighetens typfall så att du kan ge dig själv en klapp på axeln.
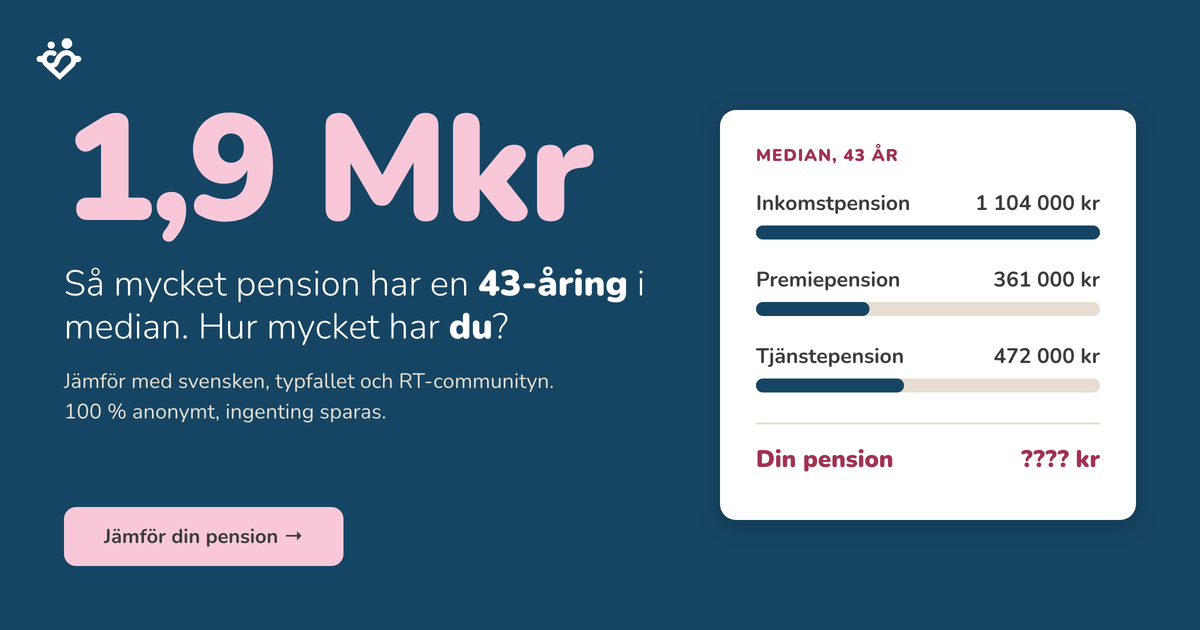
Jämför din pension med andra i din ålder
Se hur din egen inkomstpension, premiepension och tjänstepension står sig mot Svensson, communityn och Pensionsmyndighetens typfall 2026. .
Sparande handlar mer om psykologi än ekonomi
Niklas Laninge, sparpsykolog på Opti, om varför hjärnan är dyrare än fondavgiften och att han vill att svenskarna ska bli ett bra spenderande folk.
FIRE via tjänstepension: så slutade Johan jobba vid 55
Det finns fler vägar till ett rikt liv. Följ med Johan från pionjär inom svensk e-handel och konkurs i finanskrisen till friheten att välja själv i dag.
Tips för att anlita hantverkare och renovera (ekonomiskt) rätt
Vad kostar en hantverkare och när ska man göra jobbet själv? Christopher Bolin, från Comfy Living, guidar genom pris, avtal och vanliga misstag så att du blir en bättre beställare.