






Spara till barnen rätt och lätt
9 tips för dig som vill spara till barnen på ett klokt sätt!
9 tips för dig som vill spara till barnen på ett klokt sätt! 👶 Sparande med och till barnen är något som har legat mig nära om hjärtat sedan 2011 då vår första föddes. Längs vägen har vi samlat på oss en del guldkorn och insikter som inte var helt tydliga från början – som t.ex. att man bör spara, men spara lagom.
Swipa eller klicka i bildspelet för att se alla bilder.
Sammanfattning, tolkning och guldkorn från bildspelet
Våra och communityns tankar, insikter och förslag på nästa steg.
Principen: Kunskap före pengar
En egen kunskap, kompetens och självförtroende kring pengar och ekonomi är viktigare än en påse pengar på 18-årsdagen. Det kommer göra dem mycket rikare på sikt. Spara hellre först till dig själv än till dem.
Spara med samma principer
Spara långsiktigt, regelbundet, automatiskt i en passiv, billig, bred och global indexfond eller fondrobot. Var lat, oengagerad, ointresserad och oinloggad. Sitt still i båten. Bara fortsätt köp.
Spara i ditt namn för valfrihet
Om du sparar i barnets namn (t.ex. ISK) då är det barnets pengar. Du kan inte föra tillbaka pengarna till ditt eget konto. Vid stora belopp måste du anmäla det till en överförmyndare. I ditt eget namn har du full valfrihet.
Låt dem misslyckas tidigt
Det är mycket bättre att följa fel aktie, fel fond, fel jacka tidigt i livet när beloppen är små än senare i livet. Vårt jobb som föräldrar är att lägga ut brödsmulor och fånga inlärningstillfällena när de kommer.
Veckopengen som träningsverktyg
Vecko- och månadspeng är det bästa sättet för barnen att träna på pengar. Dela t.ex. upp veckopengen i en del att konsumera, en del att spara för framtida köp, en del att investera och en del att skänka till välgörenhet.
Gemensam pott för rättvisa
Många gör misstaget att spara till barnen på separata konton. Risken man tar är att pengarna växer olika mycket på grund av hur börsen går i olika perioder. Bättre att spara till alla i en pott och därefter dela potten rättvist.
Vanliga frågor
Hittar du inte din fråga ovan? Se alla frågor här, eller ställ den i forumet.
Relaterade bilder, artiklar och annat kul
Om du gillade dessa bilder, då kan du även gilla nedan:

Stöd RikaTillsammans
RikaTillsammans finns tack vare dig – vi ägs inte av någon bank, tar inte emot presstöd, säljer inte rådgivning och vill inte förvalta dina pengar. Det gör oss fria, men också helt beroende av dig och vår community.
Om du gillar det vi gör får du gärna supporta oss – genom att bli månadssupporter, swisha ett valfritt belopp eller bjuda oss på en digital kaffe.
Som tack får du tillgång till extramaterial, bonusavsnitt, verktyg och inbjudningar. Tillsammans blir vi både klokare och rikare. Läs mer.
Tack för att du hejar på oss!
Från 49 kr/månad
Eller stöd oss via...
Swish (123 463 53 22) BuyMeACoffeeTillsammans blir vi både klokare och rikare dag för dag. Tack på förhand!
Senaste nytt på RikaTillsammans
Prata med barnen om arv: rättvisa, tillit och fallgropar
Avsnitt 485 med Moa Diseborn: sju av tio förmögenhetsöverföringar misslyckas, oftast för att familjen aldrig pratade om dem.
Hur stor pension har svensken 2026?
Vi dyker ner i snitt-svenskens inkomstpension, tjänstepension och premiepension och jämför med Pensionsmyndighetens typfall så att du kan ge dig själv en klapp på axeln.
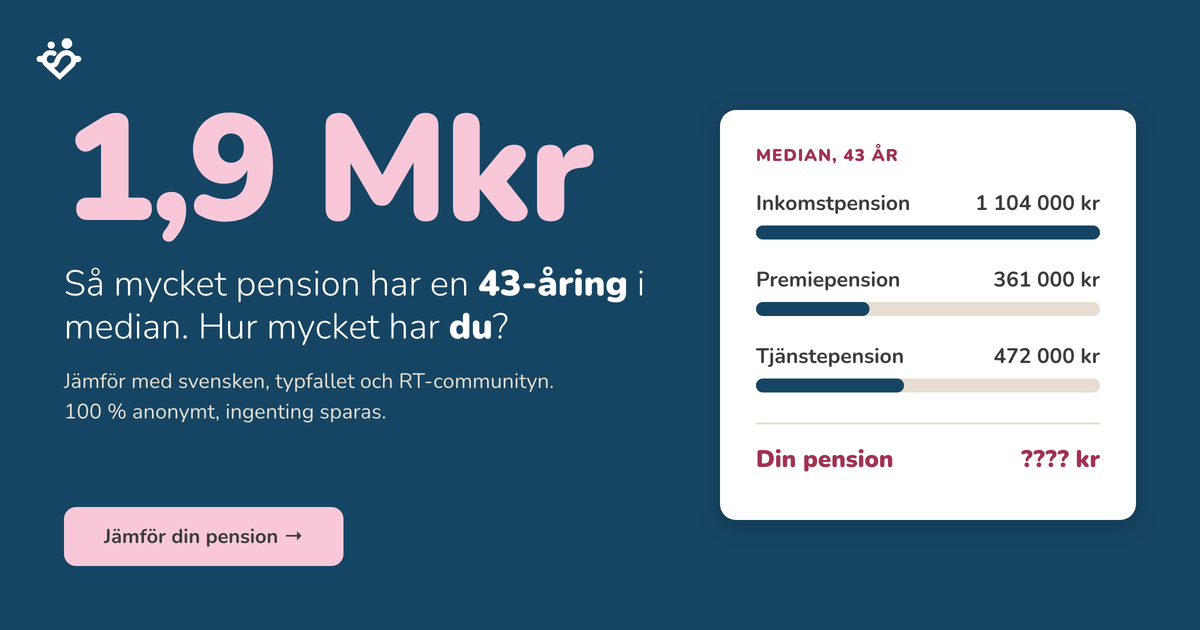
Jämför din pension med andra i din ålder
Se hur din egen inkomstpension, premiepension och tjänstepension står sig mot Svensson, communityn och Pensionsmyndighetens typfall 2026. .
Sparande handlar mer om psykologi än ekonomi
Niklas Laninge, sparpsykolog på Opti, om varför hjärnan är dyrare än fondavgiften och att han vill att svenskarna ska bli ett bra spenderande folk.
FIRE via tjänstepension: så slutade Johan jobba vid 55
Det finns fler vägar till ett rikt liv. Följ med Johan från pionjär inom svensk e-handel och konkurs i finanskrisen till friheten att välja själv i dag.
Tips för att anlita hantverkare och renovera (ekonomiskt) rätt
Vad kostar en hantverkare och när ska man göra jobbet själv? Christopher Bolin, från Comfy Living, guidar genom pris, avtal och vanliga misstag så att du blir en bättre beställare.