


Men Avanza Zero har ju fått bättre avkastning?
Varför föredrar ni Plus Allabolag framför Avanza Zero trots att Avanza Zero har gått bättre senaste året?
Först och främst, tack för allt engagemang de senaste veckorna, det är riktigt roligt att hänga med er här. 🙂
När det gäller frågan ovan som kom i kommentarerna, så försöker vi alltid ta avstamp i forskningen och vad som ger bäst odds för avkastning i förhållande till risken man tar. Det vill säga det som man brukar kalla för riskjusterad avkastning. Det vill säga inte nödvändigtvis högst absolut avkastning.
Vår tolkning är att forskningen är tydlig med att:
1️⃣ Bredare är bättre än smalare: ju fler innehav, desto bättre. Alla avvikelser från index introducerar en risk som man ofta inte får betalt för. Dvs. genom en avvikelse från index kan man få en högre avkastning men då har man också tagit en högre risk (dvs att det kan gå längre ned).
Slutsatsen blir således ganska naturligt att Avanza Zero som följer Stockholmsbörsens 30 mest omsatta bolag (OMXS30) är ett sämre alternativ än t.ex. PLUS Alla Bolag eller SEB Sverige Indexnära som har 10 gånger fler innehav (ca 300). 📊
2️⃣ Historisk avkastning säger ingenting om framtida avkastning, således är det inte en faktor att ta hänsyn till att just den fonden råkade gå bättre i en viss tidsperiod (2023).
3️⃣ Småbolagsfaktorn: små bolag tenderar gå bättre än stora bolag över långa tidsperioder (10+ år) 📈 . Det vill säga det som kallas för småbolagsfaktorn enligt Fama-French 3-faktor-modell från 1992. Tittar vi på de olika alternativen så innehåller också PLUS och SEB-fonderna fler småbolag än Avanza Zero.
Betyder det här att PLUS/SEB-fonderna kommer gå bättre 2024 eller nästa år? Ingen aning. Det finns inga garantier. Det som vi däremot kan säga är att över en lång tidsperiod på säg 10 år, då borde de två andra fonderna ge bättre sannolikhet för en bättre avkastning.
Tack för frågan 🙏
Jan
PS. För tydlighetens skull, det finns inga garantier, vi pratar om risk och sannolikheter och du kan förlora delar av ditt kapital i allt sparande. Läs mer om risk på rikatillsammans.se/risk. Vi äger själva eller har ägt andelar i alla fonder som nämns ovan, inkl. Avanza Zero.
Publicerat 2 år sedan.
Senast uppdaterad 1 år sedan (2025-05-29) av Jan Bolmeson.
Denna video finns att se på Youtube eller via videon ovan.
Inga podcast-länkar är tillgängliga för tillfället.
Referens: Saknas.

Stöd RikaTillsammans
RikaTillsammans finns tack vare dig – vi ägs inte av någon bank, tar inte emot presstöd, säljer inte rådgivning och vill inte förvalta dina pengar. Det gör oss fria, men också helt beroende av dig och vår community.
Om du gillar det vi gör får du gärna supporta oss – genom att bli månadssupporter, swisha ett valfritt belopp eller bjuda oss på en digital kaffe.
Som tack får du tillgång till extramaterial, bonusavsnitt, verktyg och inbjudningar. Tillsammans blir vi både klokare och rikare. Läs mer.
Tack för att du hejar på oss!
Från 49 kr/månad
Eller stöd oss via...
Swish (123 463 53 22) BuyMeACoffeeTillsammans blir vi både klokare och rikare dag för dag. Tack på förhand!
Senaste nytt på RikaTillsammans
Sparande handlar mer om psykologi än ekonomi
Niklas Laninge, sparpsykolog på Opti, om varför hjärnan är dyrare än fondavgiften och att han vill att svenskarna ska bli ett bra spenderande folk.
FIRE via tjänstepension: så slutade Johan jobba vid 55
Det finns fler vägar till ett rikt liv. Följ med Johan från pionjär inom svensk e-handel och konkurs i finanskrisen till friheten att välja själv i dag.
Tips för att anlita hantverkare och renovera (ekonomiskt) rätt
Vad kostar en hantverkare och när ska man göra jobbet själv? Christopher Bolin, från Comfy Living, guidar genom pris, avtal och vanliga misstag så att du blir en bättre beställare.
Hur mycket har du på ISK jämfört med andra?
Jämför hur mycket du har på ditt ISK med snittsvensken och andra i RikaTillsammans-communityn.
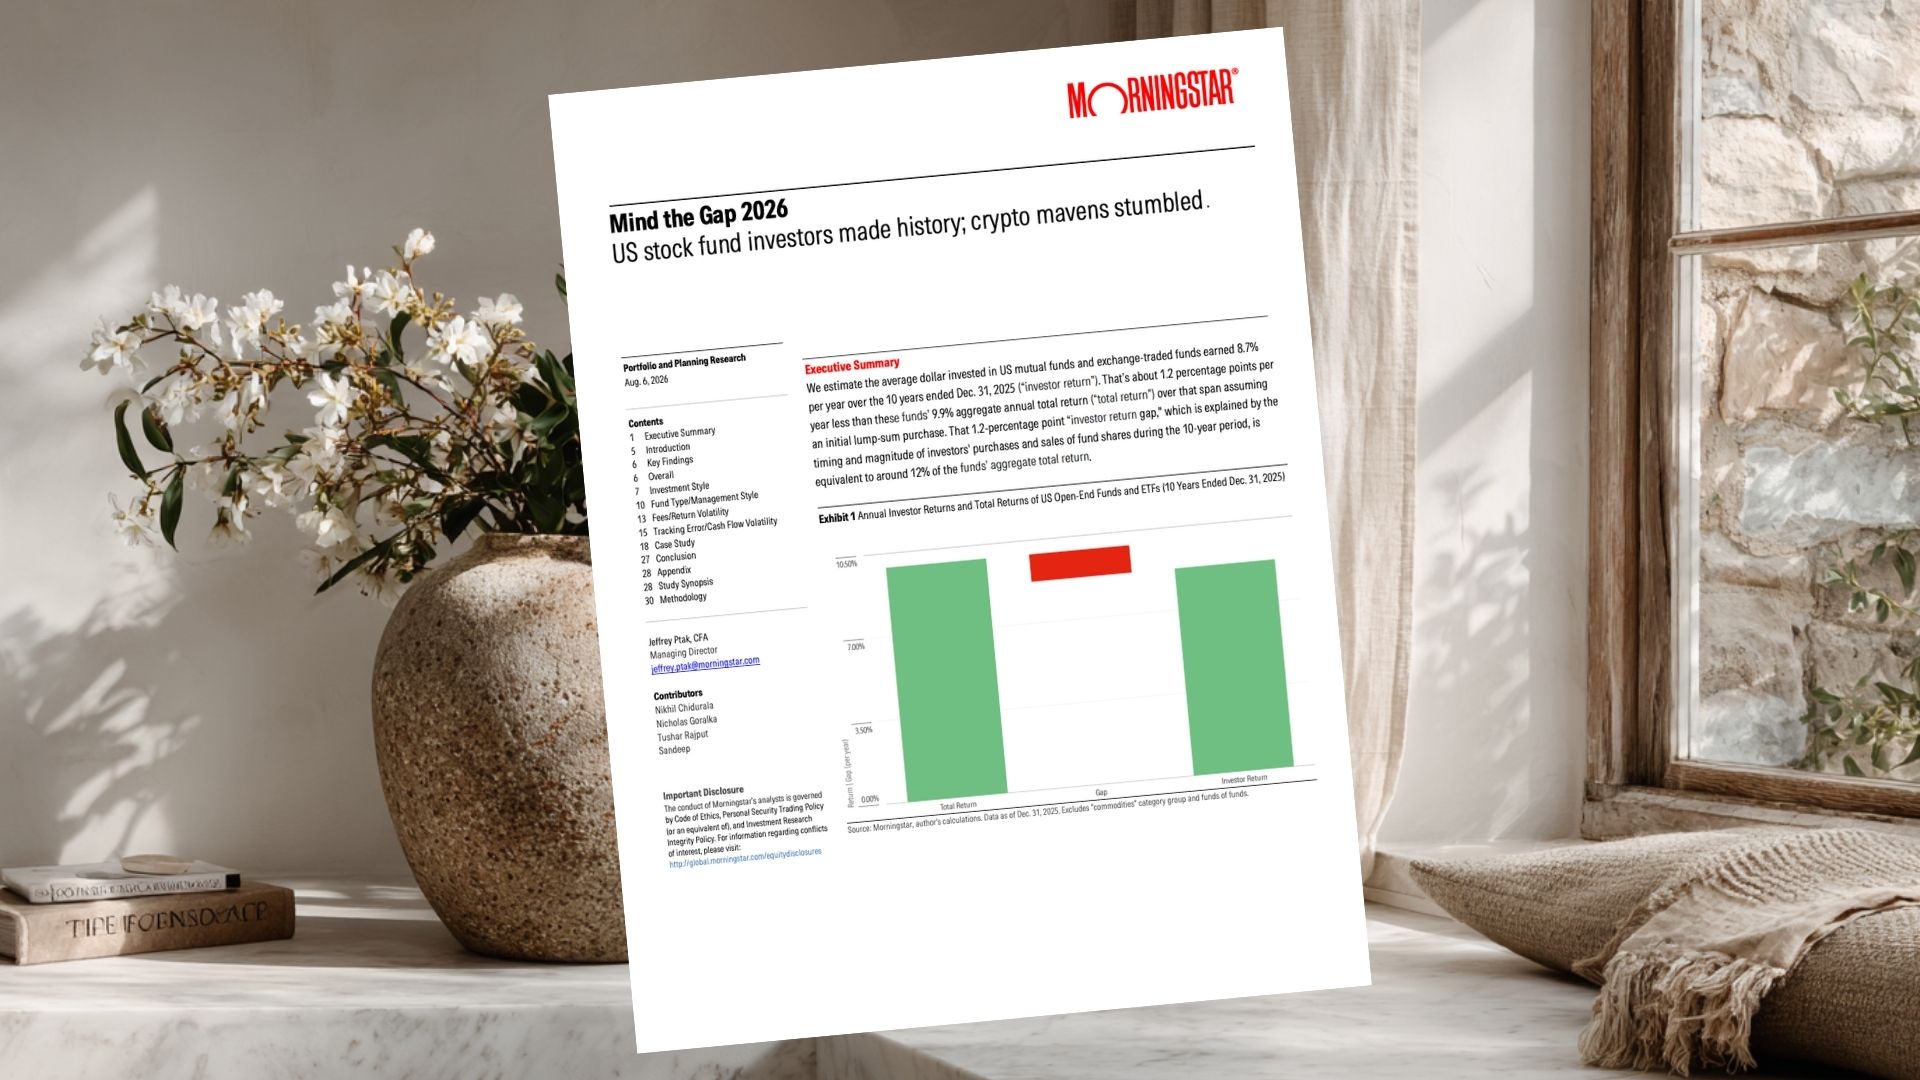
Avkastningsgapet i fonder: så mycket kostar din egen tajming
Mind the Gap 2026 halvårsuppföljning (Morningstar, 2026).