






Sparar du rättvist till barnen?
Spara till barnen på ett rättvist sätt genom detta tips! 💰👨👩👧👦
Det vanliga när man har flera barn, barnbarn eller bonusbarn är att man har separata sparanden till barnen. Det är inget konstigt, snarare tvärtom.
Risken man dock tar är att det kan bli väldigt orättvist eftersom barnen ofta är olika gamla och därmed kommer att uppleva olika avkastningar på börsen under sin sparperiod.
I värsta fall skulle det kunna bli som för mig och min bror. Jag är född 1981, om mina föräldrar hade sparat 1.000 kr i månaden i 18 år, så hade jag 1999 – på höjden av IT-bubblan – fått ut hela 2.7 miljoner kr på 400.000 kr investerat (=18*12*1000 kr).
Min bror som är född 1985, hade med samma sparande om 1.000 kr i månaden fått ut ca 600.000 kr 2003, när börsen var som deppigast.
Jag vet inte hur det är för dig, men som förälder hade jag haft en viss rättvise-åsikt om en differens på 2.100.000 kr trots att sparandet var samma.
På den nivån kan man ju faktiskt inte heller kompensera kontant. 🙄🙈
Därför är mitt generella tips att spara till barnen i en gemensam pott. Sedan delar man potten rättvist mellan barnen.
Åldersskillnaden kan man hantera genom att t.ex. första barnet av två får 25% vid t.ex. 18 års-dagen. När andra barnet fyller 18 år, får det samma summa. Därefter fördelar man resterande pengar på båda två.
Om du gillar tips som det här, gilla det gärna, kommentera än hellre och följs oss. Tanken är att komma med några sådana här tips varje vecka.
Lycka till med ditt sparande,
Jan
Publicerat 3 år sedan.
Senast uppdaterad 1 år sedan (2025-05-29) av Jan Bolmeson.
Denna video finns att se på Youtube eller via videon ovan.
Inga podcast-länkar är tillgängliga för tillfället.
Referens: Saknas.

Stöd RikaTillsammans
RikaTillsammans finns tack vare dig – vi ägs inte av någon bank, tar inte emot presstöd, säljer inte rådgivning och vill inte förvalta dina pengar. Det gör oss fria, men också helt beroende av dig och vår community.
Om du gillar det vi gör får du gärna supporta oss – genom att bli månadssupporter, swisha ett valfritt belopp eller bjuda oss på en digital kaffe.
Som tack får du tillgång till extramaterial, bonusavsnitt, verktyg och inbjudningar. Tillsammans blir vi både klokare och rikare. Läs mer.
Tack för att du hejar på oss!
Från 49 kr/månad
Eller stöd oss via...
Swish (123 463 53 22) BuyMeACoffeeTillsammans blir vi både klokare och rikare dag för dag. Tack på förhand!
Senaste nytt på RikaTillsammans
Prata med barnen om arv: rättvisa, tillit och fallgropar
Avsnitt 485 med Moa Diseborn: sju av tio förmögenhetsöverföringar misslyckas, oftast för att familjen aldrig pratade om dem.
Hur stor pension har svensken 2026?
Vi dyker ner i snitt-svenskens inkomstpension, tjänstepension och premiepension och jämför med Pensionsmyndighetens typfall så att du kan ge dig själv en klapp på axeln.
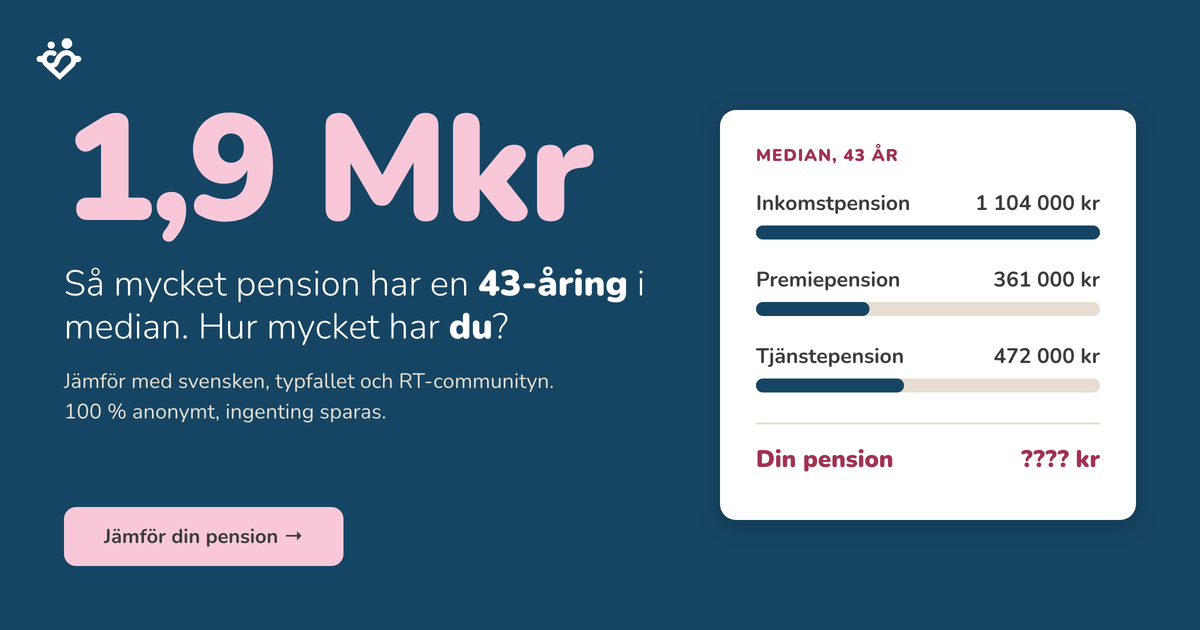
Jämför din pension med andra i din ålder
Se hur din egen inkomstpension, premiepension och tjänstepension står sig mot Svensson, communityn och Pensionsmyndighetens typfall 2026. .
Sparande handlar mer om psykologi än ekonomi
Niklas Laninge, sparpsykolog på Opti, om varför hjärnan är dyrare än fondavgiften och att han vill att svenskarna ska bli ett bra spenderande folk.
FIRE via tjänstepension: så slutade Johan jobba vid 55
Det finns fler vägar till ett rikt liv. Följ med Johan från pionjär inom svensk e-handel och konkurs i finanskrisen till friheten att välja själv i dag.
Tips för att anlita hantverkare och renovera (ekonomiskt) rätt
Vad kostar en hantverkare och när ska man göra jobbet själv? Christopher Bolin, från Comfy Living, guidar genom pris, avtal och vanliga misstag så att du blir en bättre beställare.