


Vilka försäkringar behöver man?
Hemförsäkring är prio 1, sedan försäkra bara det du inte har råd att ersätta kontant. Många missar livförsäkring vid särkullbarn vilket kan tvinga partnern att sälja boendet. Vi går igenom vilka försäkringar som faktiskt behövs baserat på din livssituation.

Publicerat 1 år sedan.
Senast uppdaterad 1 år sedan (2025-07-30) av Jan Bolmeson.
Denna video finns att se på Youtube eller via videon ovan.
Inga podcast-länkar är tillgängliga för tillfället.
Referens: Saknas.
Sammanfattning och guldkorn
Det viktigaste att veta. Swipa för att se fler.
Prio 1 - Hemförsäkring
Hemförsäkring är den viktigaste försäkringen som alla borde ha. Den hamnar som prio 1 på listan över nödvändiga försäkringar.
Analysera dina största risker
Titta på din livssituation och fråga dig: Vad är de största riskerna? Vad skulle ha störst negativ konsekvens om det hände? För bilägare hamnar bilförsäkring högt upp, och olycksfallsförsäkring kan också vara viktig.
Livförsäkring vid särkullbarn
Om man har barn eller är ekonomiskt ansvarig för någon annan hamnar livförsäkring högt på listan. Särskilt vid särkullbarn är det nästan obligatoriskt, eftersom särkullbarnen annars ärver först och partnern kanske måste sälja boendet för att betala ut arvslotten.
Fackets gruppförsäkringar
Många får bra skydd genom facket. Med hemförsäkring, trafikförsäkring och fackets gruppförsäkringar har man ofta ett ganska bra skydd. Det många missar är livförsäkringen.
Tumregeln för försäkringar
Försäkra bara det du inte har råd att ersätta kontant. Prylförsäkringar ska man undvika - de ingår ofta i hemförsäkringen och man får bara tillbaka 2-3 av 10 kronor från försäkringar.
"Hemförsäkring skulle jag säga är prio 1 på listan"
"Försäkra egentligen bara det du inte har råd att ersätta kontant"
"Man får tillbaka 2-3 av tio kronor i en försäkring"
"Livförsäkring tycker jag typ obligatoriskt om man har särkullbarn"
Vanliga frågor
Hittar du inte din fråga ovan? Se alla frågor här, eller ställ den i forumet.
Relaterade sidor och annat kul

Stöd RikaTillsammans
RikaTillsammans finns tack vare dig – vi ägs inte av någon bank, tar inte emot presstöd, säljer inte rådgivning och vill inte förvalta dina pengar. Det gör oss fria, men också helt beroende av dig och vår community.
Om du gillar det vi gör får du gärna supporta oss – genom att bli månadssupporter, swisha ett valfritt belopp eller bjuda oss på en digital kaffe.
Som tack får du tillgång till extramaterial, bonusavsnitt, verktyg och inbjudningar. Tillsammans blir vi både klokare och rikare. Läs mer.
Tack för att du hejar på oss!
Från 49 kr/månad
Eller stöd oss via...
Swish (123 463 53 22) BuyMeACoffeeTillsammans blir vi både klokare och rikare dag för dag. Tack på förhand!
Senaste nytt på RikaTillsammans
Sparande handlar mer om psykologi än ekonomi
Niklas Laninge, sparpsykolog på Opti, om varför hjärnan är dyrare än fondavgiften och att han vill att svenskarna ska bli ett bra spenderande folk.
FIRE via tjänstepension: så slutade Johan jobba vid 55
Det finns fler vägar till ett rikt liv. Följ med Johan från pionjär inom svensk e-handel och konkurs i finanskrisen till friheten att välja själv i dag.
Tips för att anlita hantverkare och renovera (ekonomiskt) rätt
Vad kostar en hantverkare och när ska man göra jobbet själv? Christopher Bolin, från Comfy Living, guidar genom pris, avtal och vanliga misstag så att du blir en bättre beställare.
Hur mycket har du på ISK jämfört med andra?
Jämför hur mycket du har på ditt ISK med snittsvensken och andra i RikaTillsammans-communityn.
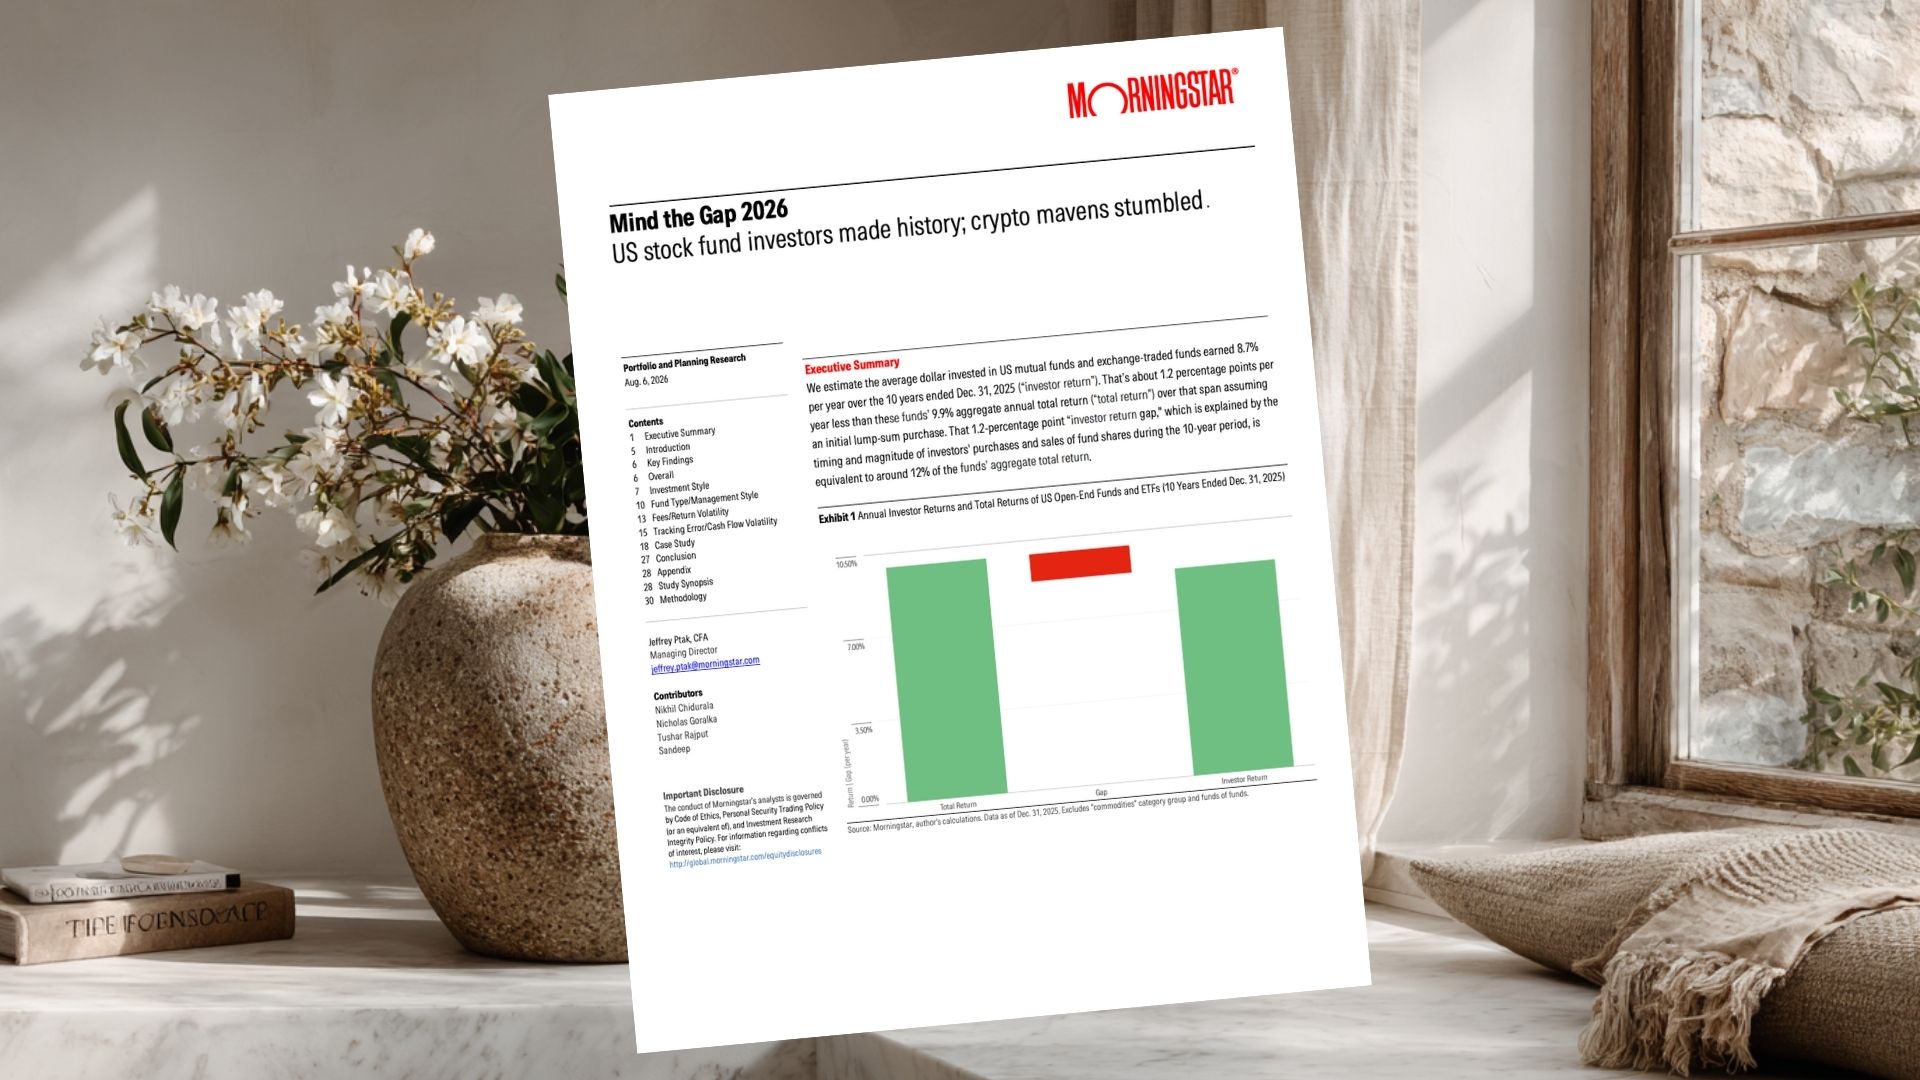
Avkastningsgapet i fonder: så mycket kostar din egen tajming
Mind the Gap 2026 halvårsuppföljning (Morningstar, 2026).