


Bästa tipsen för att välja fonder 2026
I den här korta videon sammanfattar vi det viktigaste att tänka på när du väljer fonder – och lika viktigt, vad du kan strunta i.
Publicerat 7 månader sedan.
Senast uppdaterad 5 månader sedan (2026-04-29) av Jan Bolmeson.
Denna video finns att se på Youtube eller via videon ovan.
Inga podcast-länkar är tillgängliga för tillfället.
Referens: Saknas.
Sammanfattning och guldkorn
Det viktigaste att veta. Swipa för att se fler.
Värdet för dig med den här videon
De flesta väljer fonder på fel grunder – historik, betyg eller spännande teman – och missar de två faktorer som faktiskt spelar roll. Den här videon ger dig en enkel och evidensbaserad checklista med bara två kriterier att bocka av, plus tre saker du med gott samvete kan ignorera helt.
De två sakerna som faktiskt spelar roll
Forskningen är tydlig: en bra fond ska vara bred och billig. Bred innebär helst global spridning, för att du då garanterat äger de bolag som går bra utan att behöva gissa vilka de är. Billig innebär under 0,4% i avgift för vanligt sparande och under 0,2% för pension. Det är allt.
Varför global räcker
En global fond äger tusentals bolag i mängder av länder och branscher. Det innebär att du inte behöver satsa på rätt marknad eller rätt sektor – du äger alltihop. Det är metaforen om höstacken: syftet är inte att hitta nålarna utan att äga hela stacken.
Avgiften – den enda faktorn med bevisad effekt
Forskning visar att fondavgiften är den enskilt starkaste indikatorn på framtida avkastning. En fond med låg avgift har strukturellt bättre förutsättningar än en dyr fond, oberoende av vad den investerar i. Skillnaden på 0,1% mot 1% i avgift kan över lång tid bli hundratusentals kronor.
Historisk avkastning – irrelevant som urvalskriterium
Att en fond gått bra senaste fem åren säger ingenting om hur den går de kommande fem. Det är en av de mest välstuderade slutsatserna i finansforskning. Ändå är det det första de flesta tittar på. Att titta på historisk avkastning för att välja fond är ungefär som att köra bil med blicken i backspegeln.
Smala temafonder – förlorare nio gånger av tio
AI-fonder, försvarsfonder, ny teknik – de låter spännande och de kan gå väldigt bra kortsiktigt. Men statistiken är tydlig: smala fonder förlorar mot ett brett globalt index i nio av tio fall över en tioårsperiod. Det beror på högre avgifter, sämre diversifiering och att det är svårt att veta i förväg vilken bransch som vinner.
En fond räcker – du behöver inte fler
En vanlig missuppfattning är att man behöver äga flera globalfonder för att sprida risken. Men eftersom alla breda globalfonder i princip äger samma underliggande bolag, tillför du ingen extra diversifiering av att ha tre stycken. Välj en och håll dig till den.
"Du behöver inte ha flera globalfonder – det räcker med en."
"Smala fonder förlorar i nio fall av tio mot index över en tioårsperiod."
"Äger du hela höstacken får du garanterat med nålarna som gömmer sig i den – och det går inte att hitta bara nålarna."
Sammanfattning
Forskningen är tydlig: det enda som har hög prediktiv förmåga för framtida avkastning är låg avgift. Kombinerar du det med bred diversifiering – gärna en global fond – så har du egentligen redan gjort det väsentliga. Vi rekommenderar under 0,4% för vanligt sparande och under 0,2% för pensionssparande.
Det som däremot inte spelar någon roll är historisk avkastning, fondstjärnor och temafonder. Fondstjärnor är till och med kontraproduktiva: fonder med ett stjärnbetyg tenderar att prestera bättre framöver än fonder med fem stjärnor. Och smala fonder, som AI-fonder eller försvarsfonder, förlorar i nio fall av tio mot ett brett index över tio år.
Koncreta exempel på fonder som uppfyller kriterierna är Länsförsäkringar Global Index, DNB Global Indeks, Skandia Global Exponering och Swedbank Robur Access Global. Du behöver bara en av dem – inte flera.
Relaterade sidor och annat kul
Missa inte något – få våra uppdateringar
till din inkorg!
Få tillgång till våra senaste bästa tips, verktyg, avsnitt, videor, grafer och studier – direkt i din mejl!
- Notis till din mejl när vi släpper något nytt
- Kostnadsfritt, du kan sluta när du vill
- Någon gång i veckan
Om inte formuläret ovan visas, klicka här!
Senaste nytt på RikaTillsammans
Hur stor pension har svensken 2026?
Vi dyker ner i snitt-svenskens inkomstpension, tjänstepension och premiepension och jämför med Pensionsmyndighetens typfall så att du kan ge dig själv en klapp på axeln.
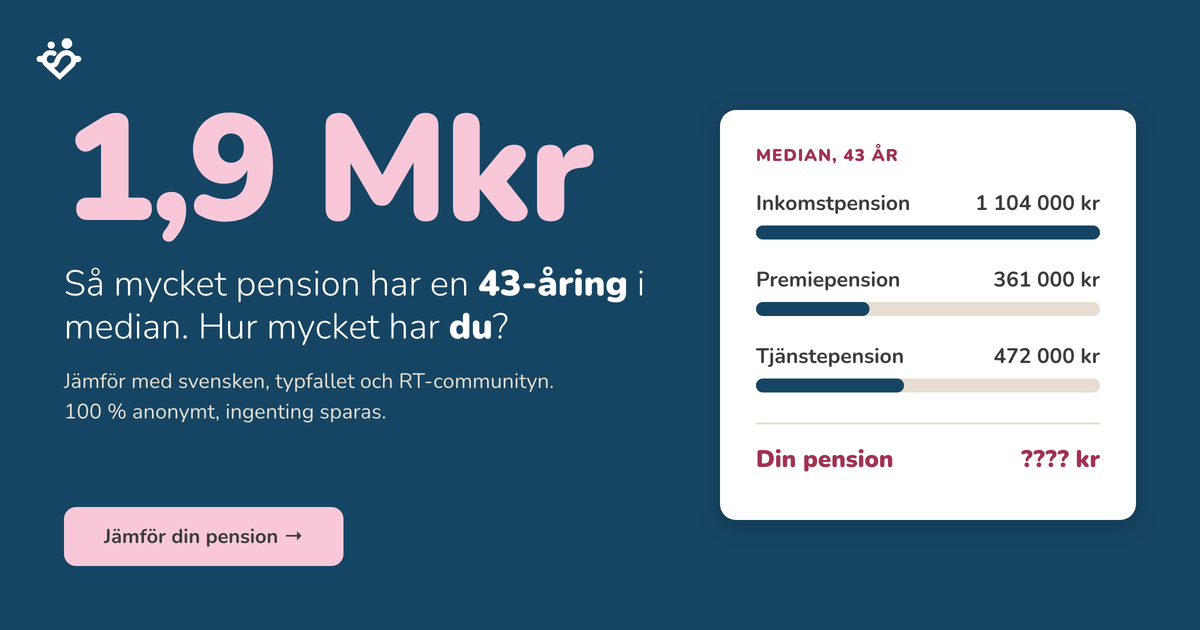
Jämför din pension med andra i din ålder
Se hur din egen inkomstpension, premiepension och tjänstepension står sig mot Svensson, communityn och Pensionsmyndighetens typfall 2026. .
Sparande handlar mer om psykologi än ekonomi
Niklas Laninge, sparpsykolog på Opti, om varför hjärnan är dyrare än fondavgiften och att han vill att svenskarna ska bli ett bra spenderande folk.
FIRE via tjänstepension: så slutade Johan jobba vid 55
Det finns fler vägar till ett rikt liv. Följ med Johan från pionjär inom svensk e-handel och konkurs i finanskrisen till friheten att välja själv i dag.
Tips för att anlita hantverkare och renovera (ekonomiskt) rätt
Vad kostar en hantverkare och när ska man göra jobbet själv? Christopher Bolin, från Comfy Living, guidar genom pris, avtal och vanliga misstag så att du blir en bättre beställare.