


De två vanligaste nyårslöftena
De flesta nyårslöften handlar om hälsa eller ekonomi – och medan hälsomålen kräver daglig disciplin hela året kan du faktiskt klara av det ekonomiska löftet redan dag ett.
Publicerat 8 månader sedan.
Senast uppdaterad 5 månader sedan (2026-03-31) av Jan Bolmeson.
Denna video finns att se på Youtube eller via videon ovan.
Inga podcast-länkar är tillgängliga för tillfället.
Referens: Saknas.
Sammanfattning och guldkorn
Det viktigaste att veta. Swipa för att se fler.
Värdet för dig med klippet
Det ekonomiska nyårslöftet är faktiskt det enda du kan bocka av redan på årets första dag. Till skillnad från hälsomålen som kräver daglig disciplin hela året räcker det med några minuter för att sätta upp ett automatiskt sparande – och sedan sköter det sig självt.
Hälsa tar ett år – ekonomin tar en dag
De två vanligaste nyårslöftena handlar om hälsa och ekonomi. Det clevra med det ekonomiska är att du kan göra det färdigt direkt. Hälsomålen kräver kontinuerlig ansträngning dag efter dag, men ett sparande som körs automatiskt varje månad kräver bara ett beslut – det du fattar idag.
Två enkla startpunkter
Antingen laddar du ner en fondrobot som Lysa eller Opti från App Store eller Google Play, eller så loggar du in på din bank och väljer ett månadssparande. Båda alternativen fungerar utmärkt för den som vill komma igång utan att behöva fördjupa sig i detaljer.
Vad du ska leta efter i en fond
Om du väljer att spara via din bank, leta efter en fond som heter någonting med "global" och "index". Det är din snabbaste väg till ett brett, billigt och passivt sparande. Hittar du inte rätt är det bara att fråga i kommentarerna – du får hjälp.
Automatisering är nyckeln
Det som gör den här strategin kraftfull är att den är automatisk. Du behöver inte tänka på det varje månad, följa börsen eller fatta löpande beslut. Pengarna dras och investeras utan att du behöver göra något – det är sparandets starkaste egenskap.
Tumregel: Välj brett och billigt
En bred global indexfond ger dig exponering mot tusentals bolag i hela världen till låg kostnad. Det är ingen quick fix – det är en långsiktig strategi som historiskt sett gett god avkastning. Enkelt att förstå, enkelt att sätta upp, och enkelt att hålla sig till.
Kontrovers: Fondrobot eller gör-det-själv?
Vi förespråkar fondrobotar som Lysa och Opti för den som vill slippa tänka, men det är fullt möjligt att välja en global indexfond på sin egen bank och uppnå liknande resultat. Alternativ syn: Vissa menar att fondrobotarnas extra avgiftslager inte är värt bekvämligheten när en enkel indexfond räcker.
Viktiga nyanser att komma ihåg
• Det spelar roll att faktiskt börja – ett litet sparande idag är bättre än ett perfekt sparande om ett år
• Välj ett belopp du klarar av att spara varje månad utan att det gör ont
• Det här rådet passar långsiktigt sparande – inte pengar du kan behöva inom ett par år
"Kryssa av 50% av nyårslöftena redan första dagen – snacka om guldstart på 2026."
De flesta nyårslöften handlar om hälsa eller ekonomi – och medan hälsomålen kräver daglig disciplin hela året kan du faktiskt klara av det ekonomiska löftet redan dag ett.
Konkret innebär det att sätta upp ett automatiskt månadssparande hos en fondrobot som Lysa eller Opti, eller att gå in på din bank och välja en bred, billig global indexfond. Leta efter ett fondnamn som innehåller orden ”global” och ”index” – det är allt du behöver veta för att komma igång.
Det smarta med automatisering är att sparandet sköter sig självt efter att du satt upp det. Du behöver inte följa börsen, fatta löpande beslut eller lägga tid varje månad. En gång gjort, och du har tagit det viktigaste steget mot en tryggare ekonomi.
Bäst för de flesta 2026: en fondrobot
Idag har vi majoriteten av vårt eget sparande i en fondrobot. Väldigt förenklat kan man säga att det är en kombination av en global aktieindexfond och ett antal kringtjänster som gör sparandet extremt enkelt. Typ som att åka på semester på ett all-inclusive-hotell.
De två vi rekommenderar och många i communityn använder – oavsett förmögenhet – är:
- Fondroboten LYSA – störst i Sverige med över 200.000 kunder och ca 10.000 aktier i portföljen. Avgift: ca 0.4%. Mer info: lysa.se och app i App Store / Google Play.
- Fondroboten OPTI – näst störst i Sverige med ca 50.000 kunder och ca 10.000 aktier i portföljen. Avgift: ca 0.8%. Mer info: opti.se och app App Store / Google Play.
En insikt vi fick från communityn är att det kan kännas som ett stort steg att placera pengar hos en aktör som ovan man aldrig hört talas om. Att det känns säkrare att använda den egna banken man har tillit till. Självklart är det helt okej, deras alternativ är många gånger tillräckligt bra.
Relaterade sidor och annat kul

Missa inte något – få våra uppdateringar
till din inkorg!
Få tillgång till våra senaste bästa tips, verktyg, avsnitt, videor, grafer och studier – direkt i din mejl!
- Notis till din mejl när vi släpper något nytt
- Kostnadsfritt, du kan sluta när du vill
- Någon gång i veckan
Om inte formuläret ovan visas, klicka här!
Senaste nytt på RikaTillsammans
Sparande handlar mer om psykologi än ekonomi
Niklas Laninge, sparpsykolog på Opti, om varför hjärnan är dyrare än fondavgiften och att han vill att svenskarna ska bli ett bra spenderande folk.
FIRE via tjänstepension: så slutade Johan jobba vid 55
Det finns fler vägar till ett rikt liv. Följ med Johan från pionjär inom svensk e-handel och konkurs i finanskrisen till friheten att välja själv i dag.
Tips för att anlita hantverkare och renovera (ekonomiskt) rätt
Vad kostar en hantverkare och när ska man göra jobbet själv? Christopher Bolin, från Comfy Living, guidar genom pris, avtal och vanliga misstag så att du blir en bättre beställare.
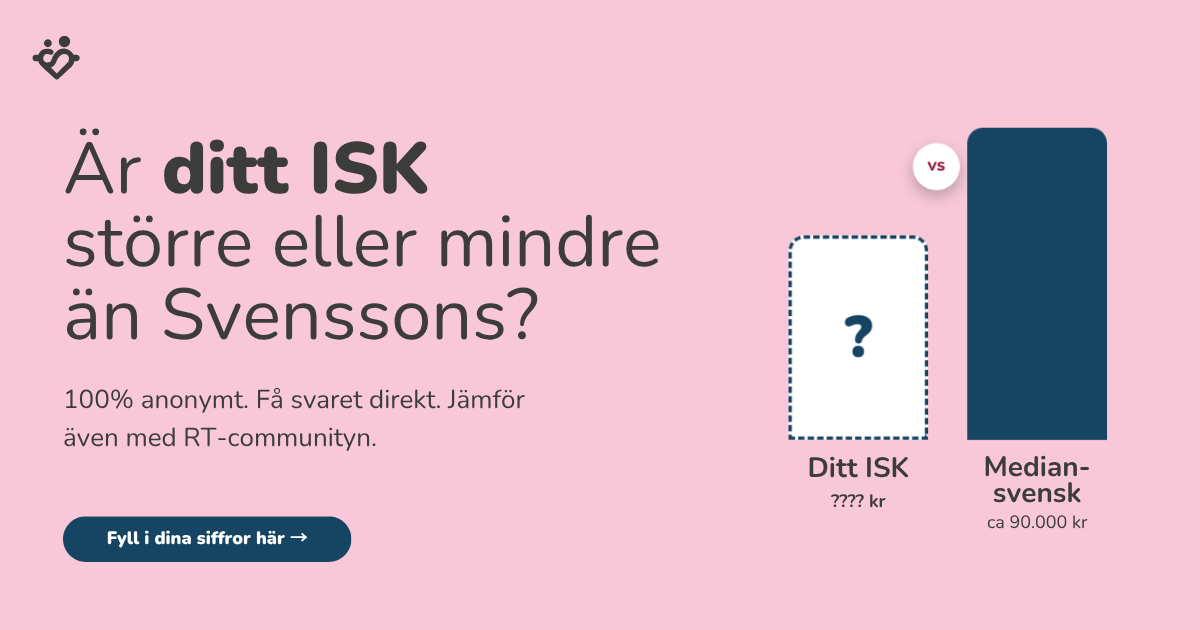
Hur mycket har du på ISK jämfört med andra?
Jämför hur mycket du har på ditt ISK med snittsvensken och andra i RikaTillsammans-communityn.
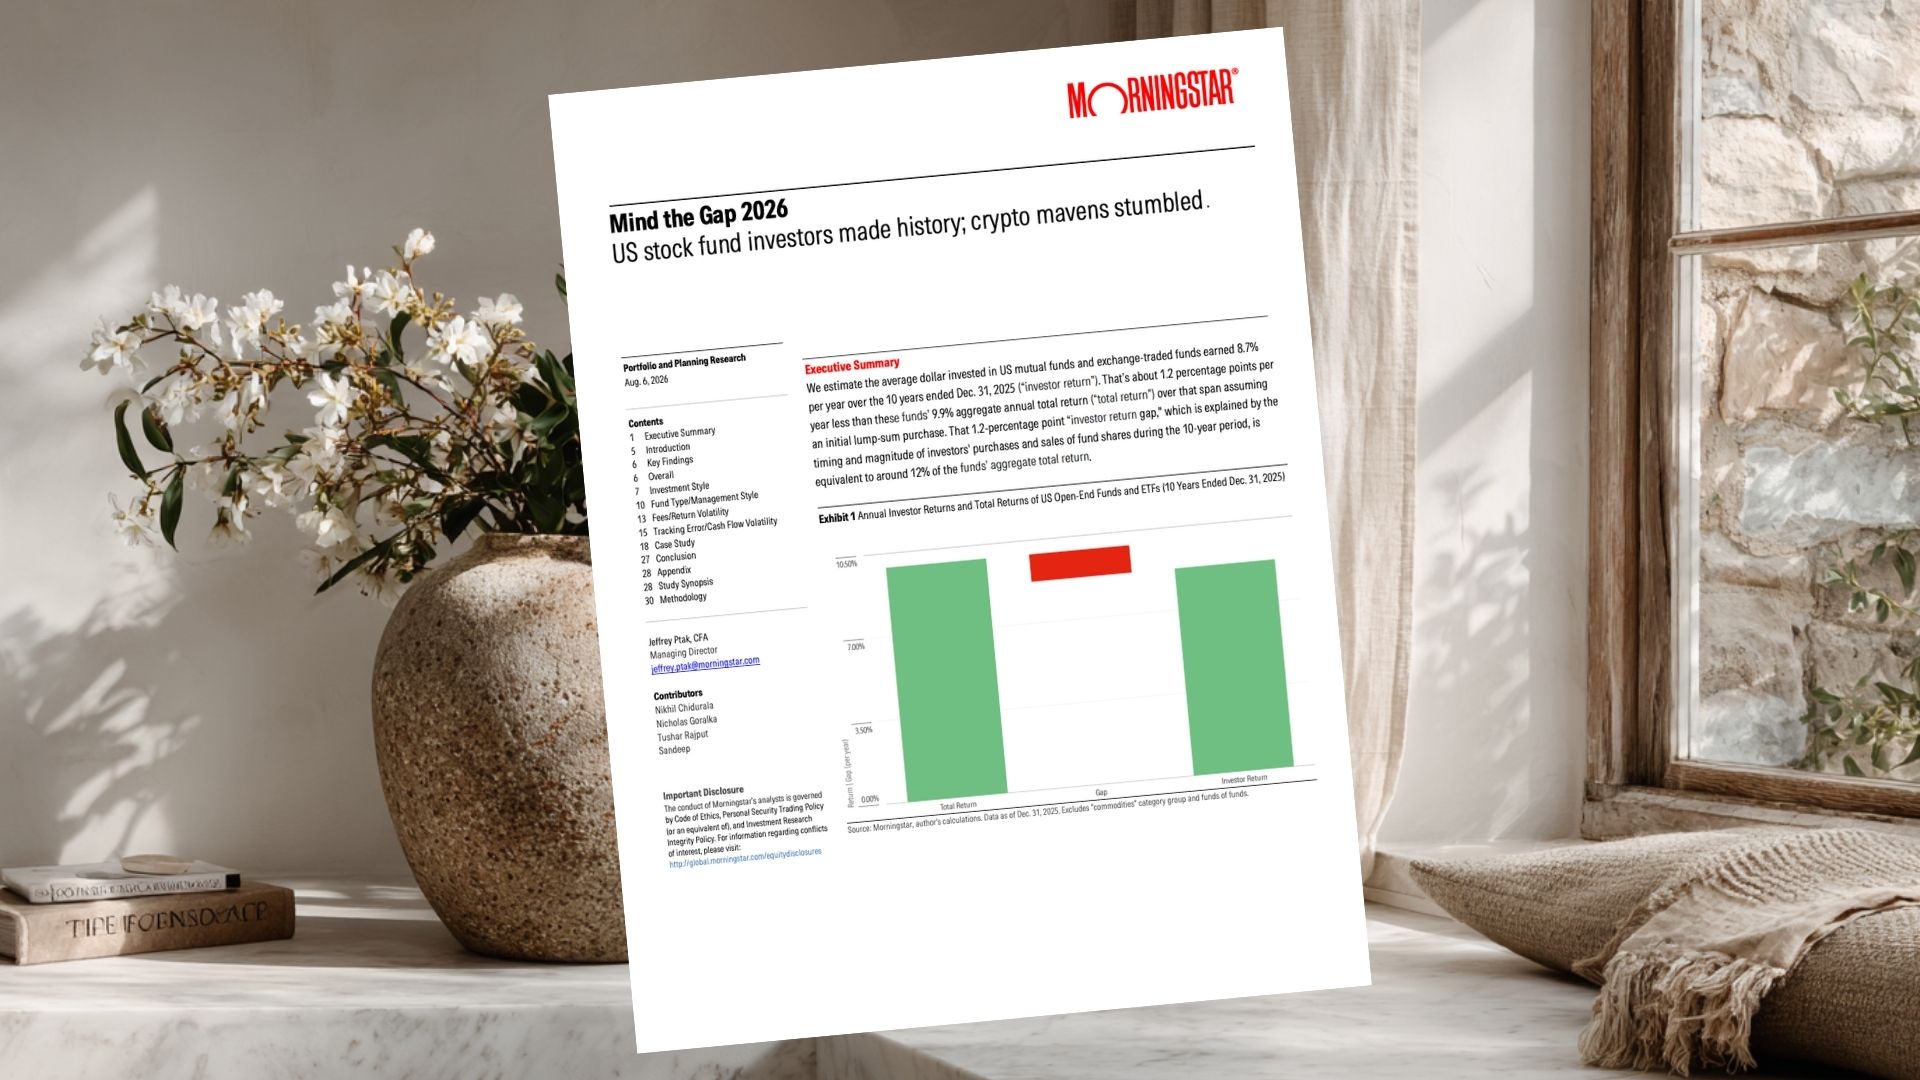
Avkastningsgapet i fonder: så mycket kostar din egen tajming
Mind the Gap 2026 halvårsuppföljning (Morningstar, 2026).