


Publicerat 9 månader sedan.
Senast uppdaterad 5 månader sedan (2026-03-31) av Jan Bolmeson.
Denna video finns att se på Youtube eller via videon ovan.
Inga podcast-länkar är tillgängliga för tillfället.
Referens: Saknas.
Sammanfattning och guldkorn
Det viktigaste att veta. Swipa för att se fler.
Värdet med klippet för dig
Finansinspektionen har granskat avgifterna på den svenska fondmarknaden – och resultatet är tydligt. Sparare hos storbankerna betalar i snitt mer än dubbelt så höga avgifter som sparare hos nätmäklare, och får dessutom sämre fonder. Här får du siffrorna, tumregeln och det konkreta nästa steget.
Dubbelt så dyrt hos storbanken
En vanlig aktiefond kostar i snitt 0,4% per år hos en nätmäklare, men över 1% hos storbankerna. För blandfonder och räntefonder är skillnaden i genomsnitt 0,6 procentenheter per år. Det låter marginellt men är långt ifrån det över tid.
Tumregeln som gör skillnaden tydlig
Multiplicera avgiften i procent med antalet år du sparar – det ger dig ungefär hur stor andel av din totala förmögenhet som försvinner i avgifter. Betalar du 1% i 10 år förlorar du 10% av sluttotalen. Betalar du 0,4% förlorar du 4%. Skillnaden på 6 procentenheter är helt i onödan.
Räkneexempel: 100 000 kr under 10 år
Med 100 000 kronor och en genomsnittlig avgift på 1% betalar du 10% av sluttotalen till storbanken. Hos en nätmäklare på 0,4% betalar du 4%. Det innebär att du betalar mer än dubbelt så mycket – för sämre fonder och utan att ens märka det i vardagen.
Aktiva fonder dominerar hos storbankerna
Rapporten visar att storbankskunder har över 80% av sitt sparande i aktiva fonder. Hos nätmäklare är andelen passiva fonder betydligt högre. Det är problematiskt eftersom forskning konsekvent visar att passiva, breda indexfonder presterar bättre på lång sikt – och kostar mindre.
Den passiva paradoxen
Den som är minst aktiv som investerare – som väljer en bred, passiv globalfond och sedan inte rör den – tenderar att få bäst resultat. Att vara oinloggad, oengagerad och lat är i det här sammanhanget en strategi, inte en brist. Det är ett av investerandets mest motintuitiva sanningar.
Storbankerna säljer sina egna produkter
Hos storbankerna utgör bankens egna fonder över 80% av det som säljs till kunderna. Hos nätmäklarna väljer spararna i mycket högre grad externa fonder. Det skapar uppenbara intressekonflikter – bankrådgivaren är i praktiken en banksäljare, och deras incitament är inte alltid detsamma som dina.
Du behöver inte bryta upp helt
Du kan inte alltid lämna din storbank – bolånet sitter kvar, räkningarna betalas därifrån och det är praktiskt att ha ett konto där. Men det finns ingen anledning att också ha ditt långsiktiga sparande hos dem. Du kan behålla bankrelationen och ändå flytta dina pengar till bättre alternativ.
Dina alternativ för smartare sparande
Nätmäklare som Avanza och Nordnet erbjuder ett brett utbud av fonder till låga avgifter och utan egna incitament att styra dig mot dyra alternativ. Fondrobotar som Lysa och Opti tar det ett steg längre och automatiserar hela allokeringen åt dig till konkurrenskraftiga avgifter.
Gör en kompis en tjänst
Känner du någon som fortfarande sparar hos sin storbank? Dela detta med dem. Det är ett av de enklaste sätten att faktiskt hjälpa någon med sin privatekonomi – utan att det kostar mer än ett samtal eller ett meddelande.
Sammanfattning
Finansinspektionen har granskat hur avgifter och distribution ser ut på den svenska fondmarknaden, och rapporten ger en tydlig bild av skillnaden mellan storbankerna och nätmäklarna. Hos storbankerna betalar sparare i snitt över 1% per år för en aktiefond, medan motsvarande kostnad hos en nätmäklare ligger runt 0,4%. Det låter litet, men skillnaden är betydande över tid.
En enkel tumregel hjälper dig förstå konsekvensen: multiplicera avgiften med antalet år i din sparhorisont. Sparar du 100 000 kronor under 10 år betalar du 10% av sluttotalen i avgift hos storbanken, men bara 4% hos nätmäklaren – mer än dubbelt så mycket, för samma eller sämre resultat.
Rapporten visar också att storbankskunder i stor utsträckning har aktiva fonder, över 80% av portföljen, medan nätmäklarkunder i högre grad väljer passiva alternativ. Det är problematiskt eftersom forskning konsekvent visar att passiva, globala indexfonder presterar bättre på lång sikt. Storbankerna säljer dessutom till stor del sina egna fonder, vilket skapar tydliga intressekonflikter.
Slutsatsen är praktisk: du behöver inte lämna din storbank helt – bolånet och betalningarna kan vara kvar – men ditt sparande bör du flytta till en nätmäklare som Avanza eller Nordnet, eller till en fondrobot som Lysa eller Opti. Det är ett av de enklaste besluten du kan ta för att förbättra din långsiktiga avkastning.
Relaterade sidor och annat kul
Missa inte något – få våra uppdateringar
till din inkorg!
Få tillgång till våra senaste bästa tips, verktyg, avsnitt, videor, grafer och studier – direkt i din mejl!
- Notis till din mejl när vi släpper något nytt
- Kostnadsfritt, du kan sluta när du vill
- Någon gång i veckan
Om inte formuläret ovan visas, klicka här!
Senaste nytt på RikaTillsammans
Sparande handlar mer om psykologi än ekonomi
Niklas Laninge, sparpsykolog på Opti, om varför hjärnan är dyrare än fondavgiften och att han vill att svenskarna ska bli ett bra spenderande folk.
FIRE via tjänstepension: så slutade Johan jobba vid 55
Det finns fler vägar till ett rikt liv. Följ med Johan från pionjär inom svensk e-handel och konkurs i finanskrisen till friheten att välja själv i dag.
Tips för att anlita hantverkare och renovera (ekonomiskt) rätt
Vad kostar en hantverkare och när ska man göra jobbet själv? Christopher Bolin, från Comfy Living, guidar genom pris, avtal och vanliga misstag så att du blir en bättre beställare.
Hur mycket har du på ISK jämfört med andra?
Jämför hur mycket du har på ditt ISK med snittsvensken och andra i RikaTillsammans-communityn.
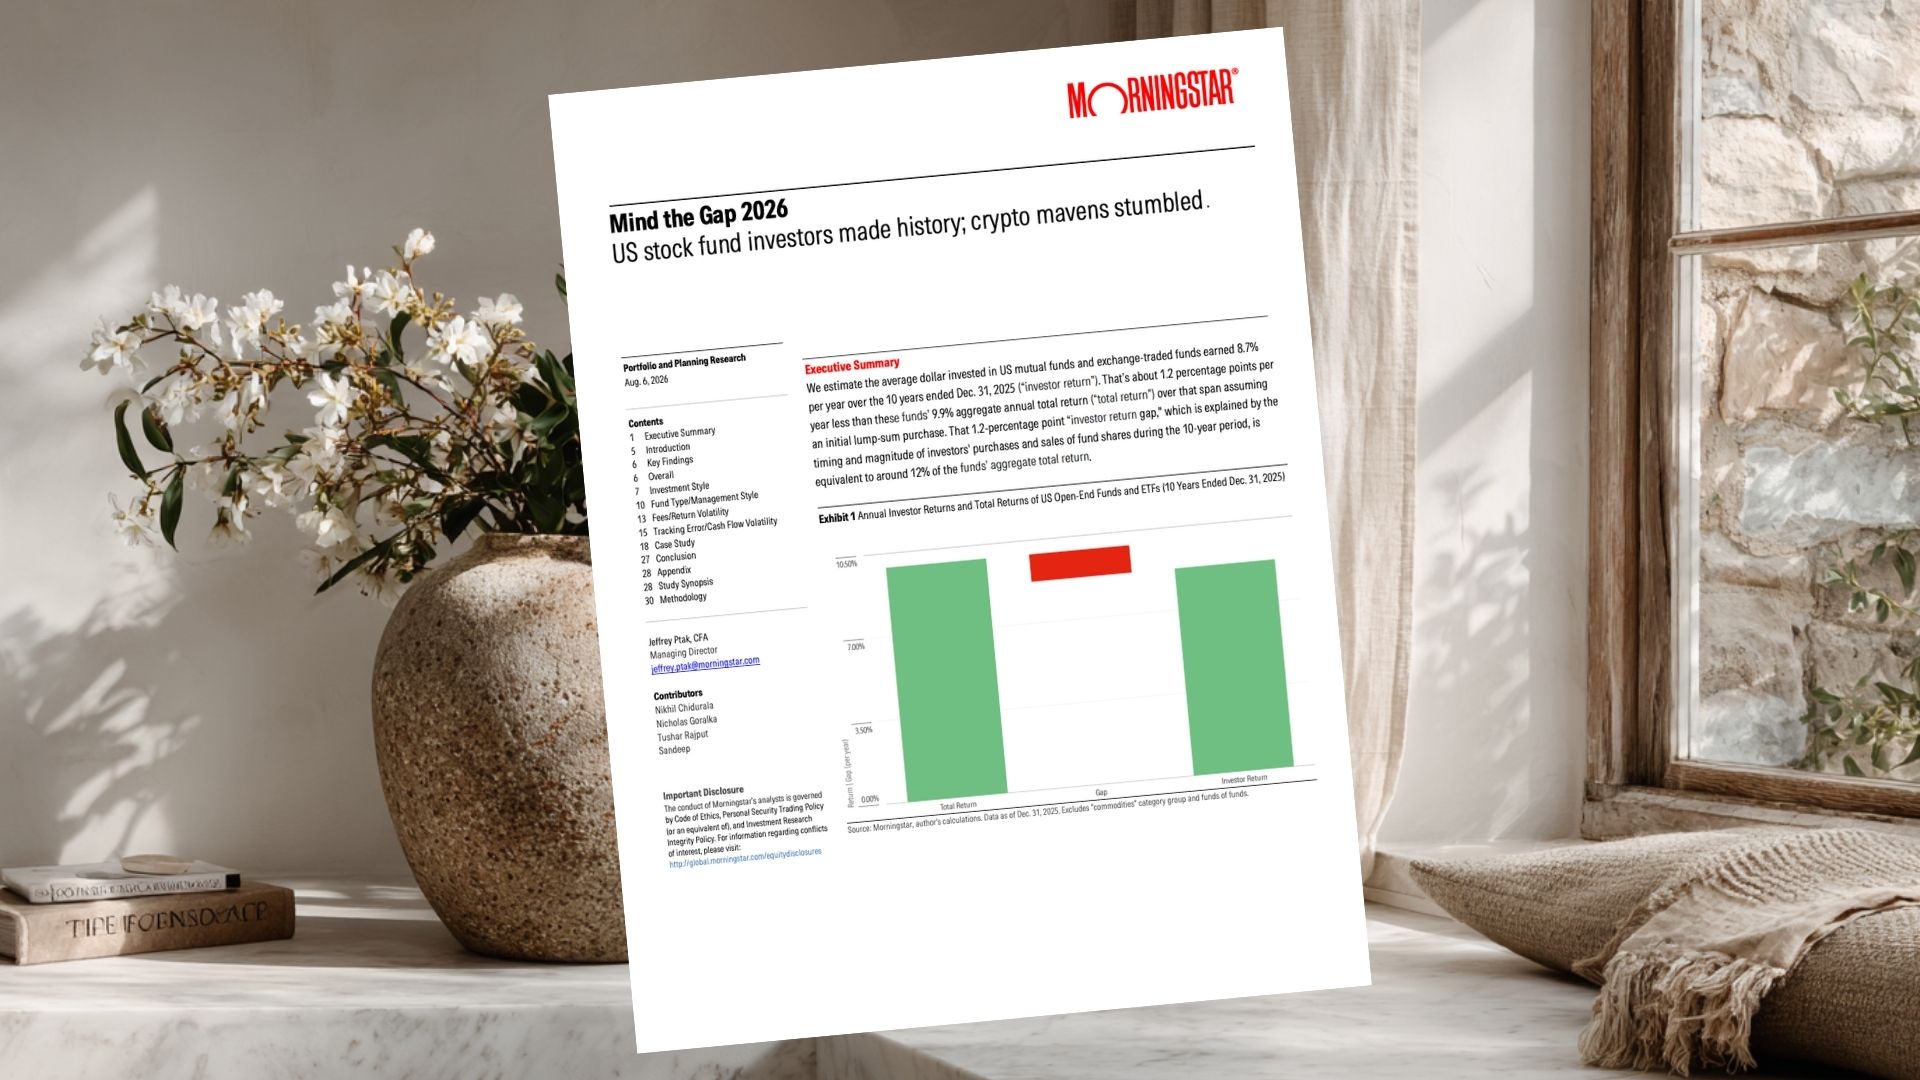
Avkastningsgapet i fonder: så mycket kostar din egen tajming
Mind the Gap 2026 halvårsuppföljning (Morningstar, 2026).