Rikedomstrappan nivå 2
När nettoförmögenhet är 100.000 till 1 miljon | "Vardagstrygghet"

Vardagstrygghet är det andra steget på den ekonomiska resan. Nu kan man ofta sova gott om natten utan att behöva oroa sig för att pengarna ska räcka till slutet av månaden. Det finns en trygghet i ekonomin och man kan köpa det man vill ha i mataffären utan att titta på prislappen.
Rent pengamässigt definieras denna nivån av en nettoförmögenhet för hushållet på mellan 100.000 kr och en miljon. Nivån kännetecknas av även av att det finns en buffert och möjlighet att hantera oväntade utgifter. Fortfarande gäller att pengar in är lika med pengar ut men det finns marginaler och man behöver inte utgå bara från vad man har råd med eller vad som är på kampanj.
Vi och communityn rekommenderar att ha ett första mål de kommande åren:
Mål för nivå 2: att som hushåll innan 40 års ålder nå miljonen i nettoförmögenhet för att komma till nivå 3 framförallt genom att öka din inkomst.
Våra förslag på delmål, konkreta tips och saker att tänka är sammanställda lite längre ned på sidan. Det kanske viktigaste att inse på denna nivån är istället för att jobba hårdare, jobba smartare. Om nivå 1 handlade om att ta vilket jobb som helst och jobba fler timmar, handlar denna nivån om ett perspektivskifte och att få mer betalt för varje timme.
Fokuset därmed blir att öka din inkomst. Något som jag tycker är det mest underskattade rådet inom privatekonomi. Inkomsten har det största sambandet med förmögenhet och det påverkar livskvaliteten i stort då din inkomst påverkar din avsättning till pension, din ersättning vid arbetslöshet, sjukdom eller föräldraledighet och inte minst hur mycket man kan spara. Det är värt alla försök att öka inkomsten.
I övrigt är målen på denna nivå att
- spara ihop pengar till en kontantinsats till ett eget boende,
- investera i ditt humankapital (dvs. lär dig saker idag som du kan få betalt för i all framtid) och
- bli inte fast på ett dåligt jobb utan möjlighet att öka din lön.
- ha koll på kostnadsdrivarna som boende och bil, så att du inte köper en för dyr bil som gör att du är kvar på denna nivån onödigt länge. Man kan alltid köpa bilen senare. 😉
Om du gör dessa saker, så är det verkligen bara en tidsfråga innan du når nivå 3, och du i mångt och mycket vinner det ekonomiska spelet enligt det svenska samhället. 🥳
Som vanligt, sitt inte fast, använd oss i communityn, ställ frågor och inspireras. Vi har många trådar i forumet och här på hemsidan om allt från spartips och lifehacks till inspirationstrådar.
Lycka till på din resa!
Jan och Caroline
Delmål och tips för att nå nivå 3
Nedan följer några av våra och communityns bästa tips för att göra resan från nivå 2 i Rikedomstrappan till nivå 3.
Se till att få tjänstepension
Tjänstepensionen är superviktig. Om ditt jobb inte erbjuder tjänstepension så är det på nivån “byt jobb”. Sedan är det naturligt att vissa jobb inte erbjuder det förrän från 25 års ålder och liknande.
Men se till att det är en bra arbetsgivare som har kollektivavtal eller motsvarande förmåner. Sätt dig in i villkoren för hur det ser ut på ditt jobb, gå eventuellt med i facket ett tag för att lära dig hur systemet fungerar.
Med risk att sparka in en öppen dörr, jobba inte svart så att du går miste om pensionsavsättning och hamnar utanför välfärdssystemet.
Spara ihop till en kontantinsats
En stor del kring det svenska samhället är orienterat kring att man ska äga sitt boende. För många är det den största tillgången och den största affären man gör. Vi har landat i att så länge man planerar att bo på ett ställe i 5 - 10 år, då bör man köpa och äga sitt boende.
Det finns väldigt många fördelar bortom de emotionellt. På många sätt är bostaden den mest missförstådda investeringen också (även vi har missförstått och bytt åsikt om den). Det stora värdet är framförallt hyran man slipper betala, inte prisökningen.
Utifrån ett rent ekonomiskt perspektiv är bostadsinvesteringen bra eftersom den tvingar en till amortering, den använder hävstång och belåning vilket är sunt och rationellt i början av ens ekonomiska resa, den ger tillgång till skatteavdrag och så vidare…
Investera i ditt humankapital
En nyckel på denna nivån är att jobba smartare och inte hårdare. Rent ekonomiskt handlar det om att få mer betalt för varje arbetad timme. Det får man ofta genom att investera i dig själv och det som kallas för ditt humankapital.
Det kan vara allt från vidareutbildning på jobbet, akademisk utbildning, specialisering, ta mer ansvar eller något annat som höjer din timlön. Du vill ligga över de där 2% per år i löneökning.
Bli inte fast på ett jobb utan möjlighet att öka din lön
Det enklaste sättet att öka sin lön i Sverige är tyvärr att byta/söka jobb. Jag är inget fan av att använda hot för att höja lönen utan jag tänker att många gånger kan man försöka göra det tillsammans som att fråga chefen: "Jag skulle önska en lön XXX kr/mån - hur skulle det kunna gå till?"
Sedan får man ju vara beredd att man sällan kommer få en högre lön för samma arbetsuppgifter, utan det innebär ofta om att ta mer ansvar, göra andra arbetsuppgifter eller byta arbetsgivare. Den största risken på den här nivån är att just att bli fast hos en arbetsgivare utan möjlighet att öka din lön.
Bryt sambandet mellan högre lön och högre utgifter
Vanligt förekommande när man får en högre lön är att utgifterna följer med i samma takt om man inte aktivt sätter sparandet i första hand. Vi brukar kalla det för den ekonomiska varianten av Parkinsons lag.
Därför rekommenderar vi att vid löneökning, arv eller gåva - sätt undan en del av pengarna automatiskt på ett sparkonto med ränta och insättningsgaranti.
Givetvis ska du få spendera och fira när du exempelvis ökar din lön, lite livsstilsinflation är även okej sålänge du sparar en del av ökningen.
Ha koll på kostnadsdrivarna som t.ex. bil
Ingen bil kostar under 4.000 kr i månaden i total ägande kostnad, s.k. TCO-kalkyl om man räknar korrekt. Som en läsare skrev till oss:
"Det finns bara två typer av bilägare. De som inte vet vad deras bil kostar egentligen och de som kör en för dyr bil.
Just bil är extra viktigt att få koll på - det vet vi av egen erfarenhet efter att ha lagt 13.000 kr i månaden på en ny Tesla MY för några år sedan. Nu har vi en bil som kostar ca 4.500 kr i månaden. Det är nästan 8.500 kr i månaden som kan användas till annat!
Skippa andrabilen och köp ett 1 miljon dyrare boende
Det är ett typiskt alternativkostnadsresonemang utifrån att titta på totalkostnaden för en bil i förhållande till att lägga pengarna på kontantinsats.
Kolla att du har AP7 SÅFA
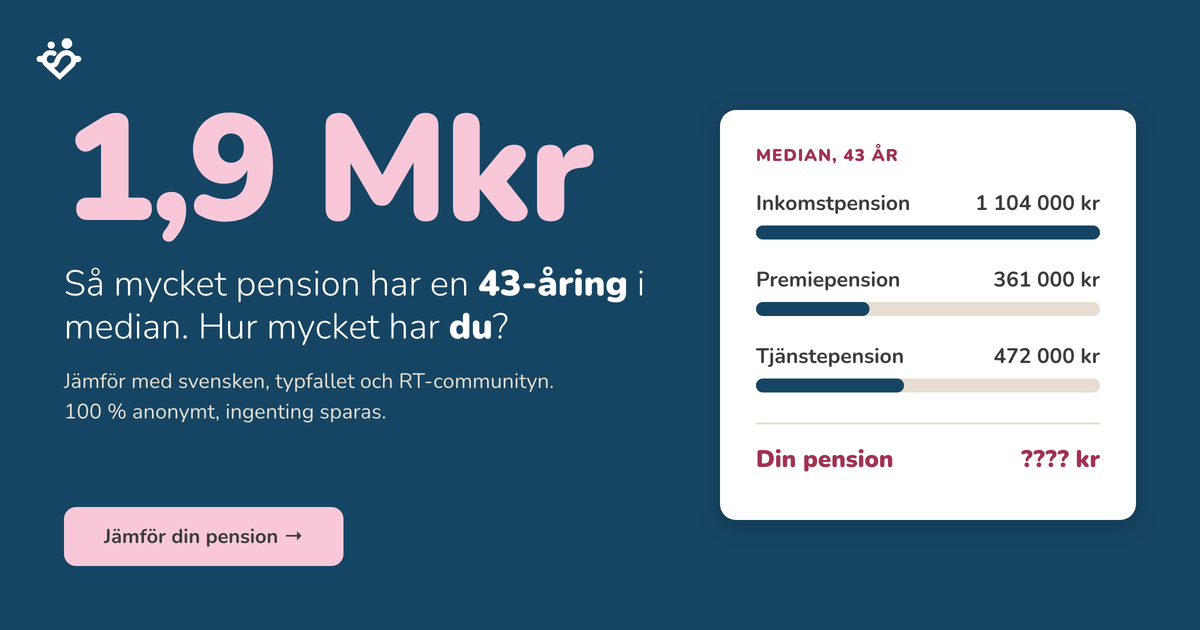
Om du gjort eget val i Premiepensionen, byt tillbaka till förvalet AP7 SÅFA. Alla årskullar som kommit in premiepensionen sedan 1995 har en högre årsmedelavkastning än de som gjort egna fondval. Du kan kolla det genom att logga in hos Pensionsmyndigheten.
Öka din inkomst
Det mest underskattade rådet inom privatekonomi, eftersom inkomsten bestämmer hur mycket du kan spara och till stor del kvaliteten på ditt liv. 55+ tips från communityn. Läs mer →
Öka din inkomst: sälj saker
Enligt Tradera har snittsvensken oanvända prylar i förrådet till ett uppskattat värde om 30 886 kr. Det var dessutom 2018(!). Sannolikt har även du saker liggande som du inte använder som du skulle kunna sälja och få några hundra- eller till och med tusenlappar för. Låt inte pengarna vara inlåsta i prylarna utan låt dem få jobba lika hårt för dig som du har jobbat för dem. För, du har väl t.ex. inte misstat 12-12-12-principen om hur pengar växer? 😉 Läs mer →
Smarta spartips i vardagen
I börja av din ekonomiska resa gäller verkligen konceptet ”många bäckar små” eller som vi lite skämtsamt brukar kalla det ”sparad krona”. Det finns många smarta trick som kan göra stor skillnad över tid. Läs mer →
1%-regeln för inkomstmöjligheter
Väldigt förenklat kan man säga att 1%-regeln säger att: ”Tacka bara JA till inkomstmöjligheter som kan höja dina förmögenhet med 1%”. Syftet är att hjälpa dig hålla fokus på vad som är värt din tid och energi och därmed alternativkostnaden.
Taget till sin extrem, när man är 6 år är det värt att samla pantburkar, när man är 43 inte lika lönsamt. Genom att koppla inkomsten till nettoförmögenheten får man hjälp att göra rätt sak på rätt sätt. Den förhindrar att man fastnar i gamla mönster, den gör det tydligt när man behöver byta strategi och den illustrerar alternativkostnaden. Läs mer →
Rikedomstrappan: nästa steg
Du kan läsa mer om rikedomstrappan och dess olika nivåer som baseras på hushållets nettoförmögenhet (=alla tillgångar minus alla skulder):
- Nivå 1: under 100.000 kr →
- Nivå 2: 100.000 – 1.000.000 kr →
- Nivå 3: 1 miljon till 10 miljoner →
- Nivå 4: 10 miljoner till 100 miljoner →
- Nivå 5: 100 miljoner till 1 miljard →
- Nivå 6: över en 1 miljard →
I forumet har vi samlat alla samtal under etiketten "Rikedomstrappan".
Få anpassad information för denna nivå
Vi försöker anpassa nivån i våra utskick till den nivån som är mest relevant för dig. Fyll därför gärna i formuläret nedan om du vill ha anpassad information.