


Rikedomstrappan: nivåerna
En sammanfattning av avsnitt 420 och nivåerna i Rikedomstrappan | Del 1 av 4
Vi introducerar Nick Maggiullis modell ’The Wealth Ladder’ som delar in den ekonomiska resan i sex tydliga nivåer. Genom att förstå var du befinner dig på trappan får du insikt om vilka strategier som faktiskt fungerar för just din situation. Se det lite som en karta för var du är, vilka genvägar du kan ta och misstag att undvika.
Swipa eller klicka i bildspelet för att se alla bilder.
Sammanfattning, tolkning och guldkorn från bildspelet
Våra och communityns tankar, insikter och förslag på nästa steg.
Vad är nettoförmögenhet?
Nettoförmögenhet = alla dina tillgångar minus alla dina skulder. Detta inkluderar alla tillgångar, inkl. inkomst- och tjänstepension, bostadens värde, eget sparande etc. Exempel: om bostaden är värd 3 miljoner och du har 100.000 kr i fonder, en tjänstepension på 400.000 kr och ett bolån på 1 miljon, då är nettoförmögenheten ca 2.5 miljoner.
Nivå 1: Lön-till-lön (Under 100.000 kr)
Kännetecknas av inget eller litet sparande, ekonomisk otrygghet och stress. Vägen framåt: Bygg akut buffert, få full koll på varje krona, stoppa vidare skuldsättning, ta alla chanser att jobba hårt, använd ditt nätverk.
Nivå 2: Vardagstrygghet (100.000 - 1 miljon kr)
Man kan hantera oväntade utgifter och välja fritt i matbutiken. Vägen framåt: Byt till bättre jobb, börja investera regelbundet (minst 10-20%), undvik att utgifter ökar med ökade inkomster.
Nivå 3: Villa, Volvo & Vovve (1-10 miljoner kr)
Investeringar börjar ge märkbar avkastning, ägt boende, inkomst runt snittet. Fokus på sparande (Bara. Fortsätt. Köp.), första 10 årens sparande = 50% av slutresultatet. 7 av 10 är kvar på nivå 3 efter 10 år.
Nivå 4: Resefrihet (10-100 miljoner kr)
Investeringarna tjänar mer än månadssparandet. Kan resa när, var och hur man vill. Det som tog dig hit tar dig inte till nästa nivå. Fokus på att använda pengarna för att göra livet rikare.
Nivå 5-6: Geografisk frihet och Påverkansfrihet
Nivå 5 (100 miljoner - 1 miljard): Kan ha boende varsomhelst, ofta gjort exit. Nivå 6 (över 1 miljard): Kan påverka andras liv i stor skala, pengar löser inga nya problem. Fokus på arv, påverkan, mening och relationer.
"På nivå 3 i RIkedomstrappan har man vunnit spelet i alla avseenden. Högre är inte bättre."
"Det som tog en till en nivå i RIkedomstrappan, kommer sällan att ta en till nästa nivå."
Vanliga frågor
Hittar du inte din fråga ovan? Se alla frågor här, eller ställ den i forumet.
Relaterade bilder, artiklar och annat kul
Om du gillade dessa bilder, då kan du även gilla nedan:
Inspireras av våra sammanfattande bildspel
– skickas direkt till dig!
Få våra kärnfulle bildspel direkt till din mejl – fyllda med de bästa tipsen, råden och idéerna för dig som vill hålla dig uppdaterad!
- Notis till din mejl när vi lägger upp en ny bild eller bildspel
- Kostnadsfritt, du kan sluta när du vill
- Ungefär varannan veckan
Om inte formuläret ovan visas, klicka här!
Senaste nytt på RikaTillsammans
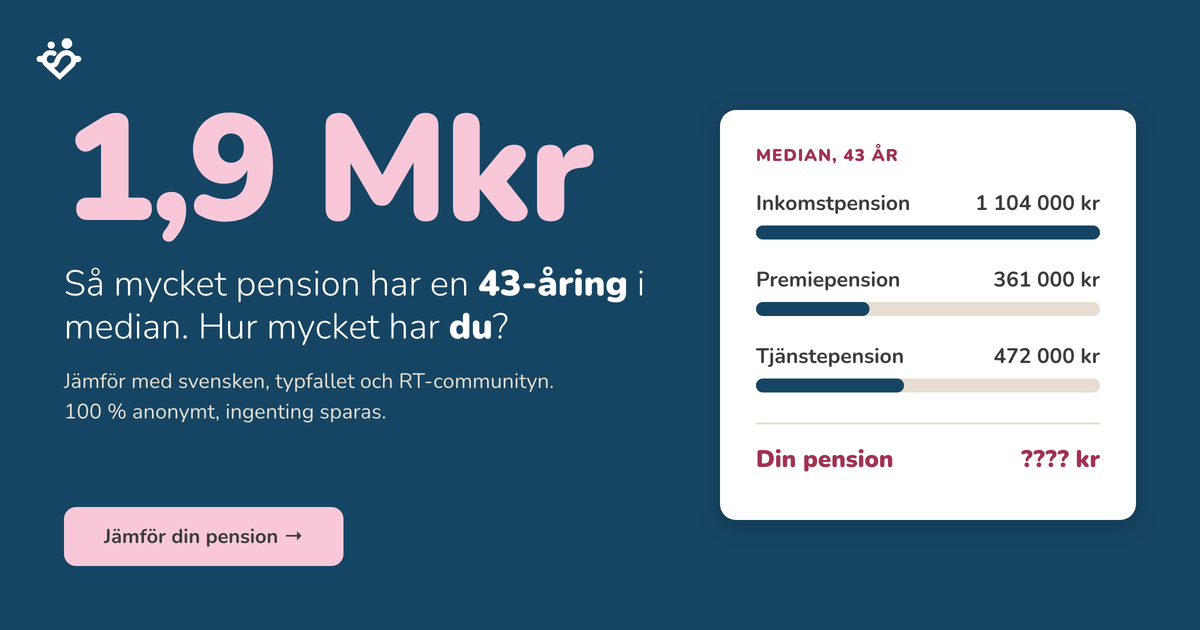
Jämför din pension med andra i din ålder
Se hur din egen inkomstpension, premiepension och tjänstepension står sig mot Svensson, communityn och Pensionsmyndighetens typfall 2026. .
Sparande handlar mer om psykologi än ekonomi
Niklas Laninge, sparpsykolog på Opti, om varför hjärnan är dyrare än fondavgiften och att han vill att svenskarna ska bli ett bra spenderande folk.
FIRE via tjänstepension: så slutade Johan jobba vid 55
Det finns fler vägar till ett rikt liv. Följ med Johan från pionjär inom svensk e-handel och konkurs i finanskrisen till friheten att välja själv i dag.
Tips för att anlita hantverkare och renovera (ekonomiskt) rätt
Vad kostar en hantverkare och när ska man göra jobbet själv? Christopher Bolin, från Comfy Living, guidar genom pris, avtal och vanliga misstag så att du blir en bättre beställare.
Hur mycket har du på ISK jämfört med andra?
Jämför hur mycket du har på ditt ISK med snittsvensken och andra i RikaTillsammans-communityn.