


Andelen aktiva fonder sämre än index på 10 år
Varför 93% misslyckas över tid
Den senaste SPIVA-rapporten och siffrorna talar sitt tydliga språk – det spelar i princip ingen roll vilket land eller geografisk region vi tittar på, resultatet är detsamma överallt. Hela 93% av alla aktiva aktiefonder misslyckas med att slå sitt jämförelseindex över tid.

Viktig info: Denna bild eller bildspel berör en eller flera olika typer av investeringar. Ett sparande i linje med forskningens rekommendationer har historiskt sett varit framgångsrikt. Det finns mycket som talar för att så även kommer vara framgent, men det finns inga garantier. Historisk avkastning är ingen garanti för framtida avkastning.
Alla investeringar innebär risk och kan både öka och minska i värde. Investera inte pengar du inte har råd att förlora. Men, var inte heller överdrivet rädd för risken eftersom det är den som vi får betalt för. Vi rekommenderar alltid kontakt med en finansiell rådgivare, då detta inte är eller ska uppfattas som individuell finansiell rådgivning.
Denna sida är författad av Jan Bolmeson per 2025-07-22. Vi är fristående från nämnda bolag och värdepapper; ingen ersättning har utgått om ej annat anges tydligt med reklammärkning. Här kan du se de fonder och värdepapper vi äger och som vi har investerat i.. Tidigare omnämningar finns som etikett här eller längre ned på sidan. Vi avser inte följa upp detta innehåll regelbundet. Läs mer i våra villkor.
Sammanfattning, tolkning och guldkorn från bilden
Våra och communityns tankar, insikter och förslag på nästa steg.
Så tolkar du grafen
Grafen visar hur stor andel av aktiva fonder som misslyckas med att slå sitt jämförelseindex över en 10-årsperiod. Staplarna visar procenten av aktiva fonder som underpresterar – ju högre stapel, desto fler fonder som går sämre än index. Till exempel: i Norden misslyckas 100% av alla aktiva fonder med att slå index, medan i Sverige är siffran 79%. Det betyder att endast 21% av svenska aktiva fonder lyckas slå index över 10 år.
Varför är detta så viktigt för dig?
Om du betalar höga avgifter för en aktiv fond har du enligt statistiken endast 7% chans att få bättre avkastning än ett billigt indexalternativ över 10 år (genomsnittet är 93% misslyckande). Detta betyder att dina fondavgifter med stor sannolikhet går till spillo. En typisk aktiv fond tar ut 1-2% i årlig avgift, vilket över 10 år kan kosta dig tiotusentals kronor i utebliven avkastning.
Hur ska du tänka kring ditt fondsparande?
Välj breda, billiga indexfonder som bas i ditt sparande. Om du ändå vill ha aktiva fonder, begränsa dem till max 10% av portföljen och se det som ett intresse som sannolikt kommer kosta dig i form av missad avkastning. Kom ihåg att även de fonder som slår index ett år ofta misslyckas nästa år – konsistens är extremt sällsynt.
Det vanligaste misstaget sparare gör
Många tror att deras banks 'stjärnförvaltare' eller fond med bra historisk avkastning kommer tillhöra de få procent som slår index framöver. Men forskningen visar att tidigare vinnare inte presterar bättre än slumpen framåt. Jaga inte förra årets vinnare – de 93% som misslyckas inkluderar även många tidigare toppfonder.
Konkret sparstrategi baserat på datan
Lägg 90% i billiga indexfonder (avgift under 0,4%) som följer breda index. Använd resterande 10% för aktiva satsningar om du vill, men se det som 'roligt sparande' snarare än kärnan i din strategi. Automatisera månadssparandet så slipper du försöka tajma marknaden – även proffsen misslyckas med det enligt denna statistik.
"93% av alla aktiefonder underpresterar mot sitt index över 10 år"
Vanliga frågor
Hittar du inte din fråga ovan? Se alla frågor här, eller ställ den i forumet.
Relaterade bilder, artiklar och annat kul
Om du gillade denna bild, då kan du även gilla nedan:

Inspireras av våra sammanfattande bildspel
– skickas direkt till dig!
Få våra kärnfulle bildspel direkt till din mejl – fyllda med de bästa tipsen, råden och idéerna för dig som vill hålla dig uppdaterad!
- Notis till din mejl när vi lägger upp en ny bild eller bildspel
- Kostnadsfritt, du kan sluta när du vill
- Ungefär varannan veckan
Om inte formuläret ovan visas, klicka här!
Senaste nytt på RikaTillsammans
Prata med barnen om arv: rättvisa, tillit och fallgropar
Avsnitt 485 med Moa Diseborn: sju av tio förmögenhetsöverföringar misslyckas, oftast för att familjen aldrig pratade om dem.
Hur stor pension har svensken 2026?
Vi dyker ner i snitt-svenskens inkomstpension, tjänstepension och premiepension och jämför med Pensionsmyndighetens typfall så att du kan ge dig själv en klapp på axeln.
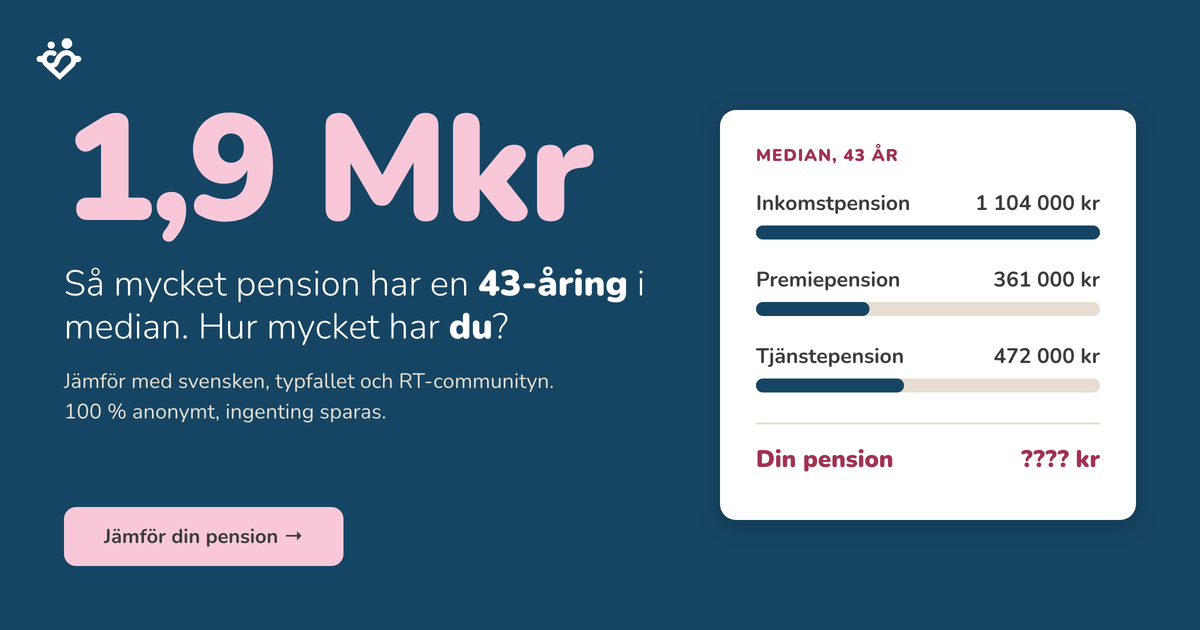
Jämför din pension med andra i din ålder
Se hur din egen inkomstpension, premiepension och tjänstepension står sig mot Svensson, communityn och Pensionsmyndighetens typfall 2026. .
Sparande handlar mer om psykologi än ekonomi
Niklas Laninge, sparpsykolog på Opti, om varför hjärnan är dyrare än fondavgiften och att han vill att svenskarna ska bli ett bra spenderande folk.
FIRE via tjänstepension: så slutade Johan jobba vid 55
Det finns fler vägar till ett rikt liv. Följ med Johan från pionjär inom svensk e-handel och konkurs i finanskrisen till friheten att välja själv i dag.
Tips för att anlita hantverkare och renovera (ekonomiskt) rätt
Vad kostar en hantverkare och när ska man göra jobbet själv? Christopher Bolin, från Comfy Living, guidar genom pris, avtal och vanliga misstag så att du blir en bättre beställare.