


Andelen aktiva fonder som underpresterar är konstant över tid
I juni 2025 underpresterade 86,5 % av aktiefonderna och 71,0 % av räntefonderna sina index över tio år.
Sammanfattning och guldkorn
Det viktigaste att veta. Swipa för att se fler.
Det som gör grafen viktig
Grafen visar att aktiv förvaltning får svårare ju längre tid du mäter. På tio år underpresterade 86,5 % av aktiefonderna sitt index i senaste datapunkten. Läs mer.
Ett bra år räcker inte
På ett år slog 29,0 % av aktiefonderna index, men på tio år var siffran bara 13,5 %. Tid skiljer tur från uthållig skicklighet. Läs mer.
Aktiefondernas basodds
I genomsnitt slog 35,0 % av aktiefonderna index på ett år under perioden, men bara 17,6 % på tio år. Det gör indexfonden till ett starkt standardval. Läs mer.
86,5 % underpresterade
Senaste tioårspunkten visar att 86,5 % av de aktiva aktiefonderna låg under index. Det är en nivå som gör aktivt fondval till undantag, inte norm. Läs mer.
Räntefondernas nyans
Räntefonder såg bättre ut på kort sikt: 55,7 % slog index på tre år. Men på tio år slog bara 29,0 % index. Läs mer.
Kort sikt kan lura
Att 50,1 % av räntefonderna slog index på ett år betyder inte att aktiv förvaltning fungerar långsiktigt. Tioårssiffran landar på 71,0 % underprestation. Läs mer.
Avgiften är en motvikt
En aktiv fond måste först tjäna in sin högre avgift innan spararen får ett mervärde. Grafen visar bara om fonden slog index, inte hur dyr vägen dit var. Läs mer.
Indexvalet spelar roll
Success rate beror på vilket jämförelseindex fonden mäts mot. Därför är grafen stark som riktning, men inte ett komplett facit för varje fond. Läs mer.
Överlevare kan försköna
Om dåliga fonder läggs ned kan fondlistor se bättre ut än spararnas verklighet. Därför är SPIVA- och Morningstar-data viktiga komplement. Läs mer.
Standard: passivt
Min praktiska slutsats är att passivt är standardvalet och aktivt är undantaget som behöver bevisas. Bevisbördan ligger på den dyrare fonden. Läs mer.
Skriv ned din hypotes
Vill du ändå välja aktivt bör du skriva ned varför just fonden ska slå index efter avgift. Annars blir valet lätt en känsla i stället för en process. Läs mer.
Byt inte efter gårdagen
Många byter först efter att en fond gått dåligt och köper nästa vinnare efter att den redan vunnit. Då kombinerar man högre avgift med dåligt beteende. Läs mer.
Aktivt kräver tålamod
Den som väljer aktivt behöver tåla perioder av underprestation utan att hoppa mellan vinnare. Annars får man sällan ta del av eventuell långsiktig skicklighet. Läs mer.
Jämför rätt sak
Grafen visar relativ prestation mot index, inte om fonderna gav positiv avkastning i kronor. En fond kan gå plus och ändå vara sämre än index. Läs mer.
Det enkla har bäst odds
En bred, billig indexfond är inte bäst för att den är tråkig. Den är stark eftersom den slipper gissa vilka aktiva förvaltare som ska lyckas i förväg. Läs mer.
"Underprestationen hos de aktiva fonderna är konstant även över längre tidshorisonter."
Tiden är den aktiva fondens svåraste motståndare
Det går absolut att hitta en aktiv fond som slår index ett enskilt år. Problemet är att grafen visar något mycket jobbigare för hela idén om aktiv förvaltning: ju längre tid du mäter, desto färre fonder lyckas hålla sig över index.
I juni 2025 slog 29,0 % av aktiva aktiefonder sitt index på ett år. Det betyder att 71,0 % underpresterade. När samma jämförelse görs över tio år är det bara 13,5 % som överpresterar, medan 86,5 % underpresterar. Det är inte en liten skillnad i marginalen.
Min tolkning är att ett enskilt bra år ofta säger mindre än vi vill tro. Tur, stilfaktor, marknadsmiljö och tillfälliga positioner kan få en förvaltare att se skicklig ut. Tio år är mer skoningslöst. Då måste fonden inte bara ha rätt en gång, utan tillräckligt ofta, efter avgifter och genom flera olika marknadslägen.
Aktiefonderna visar basoddsen för aktiv förvaltning
För aktiefonder är mönstret nästan brutalt tydligt. Snittet över hela perioden juli 2014 till juni 2025 visar att andelen fonder som slog index blev lägre ju längre horisonten blev.
| Horisont | Snitt andel som slog index | Senaste andel som slog index | Senaste andel som underpresterade |
|---|---|---|---|
| 1 år | 35,0 % | 29,0 % | 71,0 % |
| 3 år | 27,0 % | 21,2 % | 78,8 % |
| 5 år | 23,0 % | 18,1 % | 81,9 % |
| 10 år | 17,6 % | 13,5 % | 86,5 % |
Det är här jag tycker att grafen blir praktiskt användbar. Frågan är inte om det finns några duktiga aktiva förvaltare. Det gör det säkert. Frågan är om du, i förväg, kan välja just dem och sedan hålla fast vid dem genom perioder när de ser sämre ut än index.
Det är en mycket svårare fråga. Det är också skälet till att jag hellre börjar i andra änden: om basoddsen säger att majoriteten misslyckas, då behöver en aktiv fond motivera sin plats i portföljen. En bred, billig indexfond behöver däremot inte bevisa lika mycket. Den är marknaden.
Räntefonderna ser bättre ut på kort sikt, men inte på lång sikt
Det mest intressanta i storyn är att räntefonderna faktiskt ser bättre ut än aktiefonderna på kortare horisonter. I juni 2025 slog 50,1 % av räntefonderna index på ett år och 55,7 % på tre år. Det är betydligt bättre än aktiefondernas motsvarande siffror.
Men! När horisonten blir tio år kommer samma problem tillbaka. Då slog bara 29,0 % av räntefonderna sitt index, vilket betyder att 71,0 % underpresterade. Det är mindre illa än aktiefondernas 86,5 %, men det är fortfarande en tydlig majoritet som inte levererade mer än jämförelseindex.
För mig är det här den viktiga nyansen. Grafen säger inte att alla aktiva räntefonder alltid är dåliga. Den säger att kortsiktig överprestation inte räcker som bevis. Även i en fondtyp där det kan finnas mer utrymme för aktiv förvaltning blir uthållig överprestation svår när perioden blir lång.
Det grafen inte visar: avgifter, överlevare och rätt index
Grafen visar success rate, alltså hur stor andel fonder som slog sitt jämförelseindex. Det är ett bra mått, men det är inte hela bilden. Det säger inget om hur mycket bättre eller sämre fonderna var, bara om de hamnade över eller under index.
Det finns också tre saker att hålla i huvudet:
- Avgiften är redan en motvind. En aktiv fond måste först tjäna in sin högre avgift innan spararen får något mervärde.
- Indexvalet spelar roll. En fond kan se bättre eller sämre ut beroende på vilket jämförelseindex den mäts mot.
- Överlevnadsbias är en klassisk fälla. Om dåliga fonder läggs ned eller slås ihop riskerar fondlistor att visa en snällare bild än spararens verklighet.
Det här är också varför jag gärna läser den här grafen tillsammans med SPIVA-rapporterna och forskning om aktiv kontra passiv förvaltning. De pekar åt samma håll: det enkla är inte bäst för att det är simplast, utan för att det ofta har bäst odds efter kostnader.
Så använder jag grafen när jag väljer fonder
Min praktiska slutsats är enkel: passivt är standardvalet, aktivt är undantaget som behöver förtjäna sin plats. Det betyder inte att ingen får äga en aktiv fond. Det betyder bara att bevisbördan ligger på den aktiva fonden, inte på indexfonden.
För en vanlig sparare tycker jag beslutet kan formuleras så här:
- Börja med en bred, billig och global indexfond eller en fondrobot.
- Om du vill välja aktivt, skriv ned varför just den fonden borde slå index efter avgift.
- Bestäm i förväg hur länge du ska utvärdera fonden och vad som får dig att byta.
Det sista är viktigt. Många byter fond först efter att den gått dåligt och köper nästa vinnare efter att den redan vunnit. Då får man både aktiv förvaltnings avgifter och spararens sämsta beteende i samma paket. Det är sällan en bra kombination.
Få guldkornen direkt i din inkorg
Häng med 70 000+ andra prenumeranter som varje vecka får våra bästa tips, guldkorn och idéer om privatekonomi, sparande och investeringar — direkt i mejlen.
Läs vidare
Om du vill fördjupa dig i vad detta betyder i praktiken har vi samlat de mest relevanta sidorna här:
- Bästa fonderna – vår praktiska guide till breda, billiga indexfonder.
- SPIVA Europe 2025 – europeisk data om aktiva fonders underprestation.
- Bästa aktiva globalfonden 2020 var inte längre i toppen 2025 – varför tidigare vinnare sällan fortsätter vinna.
- Aktiv förvaltning är systematiskt sämre än indexfonder – forskningsstödet bakom passiv förvaltning.
Bilaga: Data till grafen
Den första tabellen visar andelen aktiva aktiefonder som slog sitt index på 1, 3, 5 och 10 års horisont. Senaste datapunkten visar att bara 13,5 % slog index över tio år, vilket betyder 86,5 % underprestation.
Visa alla tabell-data.
| Datum | Andel fonder som överpresterade på 1 år | Andel fonder som överpresterade på 3 år | Andel fonder som överpresterade på 5 år | Andel fonder som överpresterade på 10 år |
|---|---|---|---|---|
| 2014-07-30 | 26,1 % | 22,5 % | 22,4 % | 27,3 % |
| 2014-08-30 | 22,5 % | 22,9 % | 21,5 % | 26,7 % |
| 2014-09-29 | 25,6 % | 23,9 % | 21,4 % | 23,6 % |
| 2014-10-30 | 25,4 % | 23,0 % | 20,1 % | 23,5 % |
| 2014-11-29 | 25,6 % | 28,5 % | 21,5 % | 22,6 % |
| 2014-12-30 | 27,4 % | 28,2 % | 22,6 % | 24,1 % |
| 2015-01-30 | 27,1 % | 27,7 % | 21,7 % | 23,7 % |
| 2015-02-27 | 24,0 % | 25,6 % | 21,4 % | 23,3 % |
| 2015-03-30 | 30,1 % | 26,3 % | 21,8 % | 21,2 % |
| 2015-04-29 | 36,2 % | 25,7 % | 21,2 % | 20,8 % |
| 2015-05-30 | 41,0 % | 27,7 % | 23,1 % | 21,9 % |
| 2015-06-29 | 43,4 % | 33,1 % | 23,0 % | 22,0 % |
| 2015-07-30 | 43,9 % | 31,2 % | 23,7 % | 21,2 % |
| 2015-08-30 | 51,2 % | 33,7 % | 25,2 % | 21,6 % |
| 2015-09-29 | 50,6 % | 33,5 % | 23,9 % | 21,7 % |
| 2015-10-30 | 52,8 % | 32,0 % | 22,9 % | 20,5 % |
| 2015-11-29 | 50,5 % | 33,1 % | 22,5 % | 21,8 % |
| 2015-12-30 | 52,0 % | 35,9 % | 23,4 % | 21,8 % |
| 2016-01-30 | 47,1 % | 32,7 % | 23,7 % | 20,3 % |
| 2016-02-28 | 50,6 % | 33,0 % | 25,1 % | 19,7 % |
| 2016-03-30 | 47,5 % | 32,3 % | 24,3 % | 19,6 % |
| 2016-04-29 | 44,8 % | 33,0 % | 24,1 % | 18,8 % |
| 2016-05-30 | 42,3 % | 31,4 % | 24,6 % | 19,6 % |
| 2016-06-29 | 36,5 % | 27,9 % | 23,1 % | 18,7 % |
| 2016-07-30 | 37,1 % | 28,2 % | 23,2 % | 19,0 % |
| 2016-08-30 | 34,8 % | 28,8 % | 24,8 % | 19,5 % |
| 2016-09-29 | 33,7 % | 30,3 % | 25,5 % | 19,1 % |
| 2016-10-30 | 33,9 % | 30,8 % | 24,9 % | 18,6 % |
| 2016-11-29 | 29,7 % | 28,2 % | 27,1 % | 17,7 % |
| 2016-12-30 | 24,4 % | 26,0 % | 25,7 % | 17,6 % |
| 2017-01-30 | 32,6 % | 26,8 % | 25,8 % | 18,5 % |
| 2017-02-27 | 26,6 % | 25,9 % | 24,3 % | 17,7 % |
| 2017-03-30 | 26,8 % | 27,4 % | 23,9 % | 17,5 % |
| 2017-04-29 | 33,2 % | 31,7 % | 23,9 % | 17,9 % |
| 2017-05-30 | 32,8 % | 31,9 % | 24,6 % | 17,9 % |
| 2017-06-29 | 46,0 % | 33,6 % | 27,6 % | 17,9 % |
| 2017-07-30 | 43,5 % | 34,6 % | 26,8 % | 17,9 % |
| 2017-08-30 | 40,4 % | 35,7 % | 27,1 % | 18,3 % |
| 2017-09-29 | 41,5 % | 35,0 % | 27,0 % | 18,1 % |
| 2017-10-30 | 40,6 % | 36,1 % | 27,0 % | 17,9 % |
| 2017-11-29 | 45,1 % | 34,4 % | 27,2 % | 18,8 % |
| 2017-12-30 | 50,2 % | 33,6 % | 27,5 % | 19,2 % |
| 2018-01-30 | 47,8 % | 33,2 % | 26,6 % | 19,0 % |
| 2018-02-27 | 52,7 % | 35,7 % | 26,9 % | 18,4 % |
| 2018-03-30 | 49,6 % | 33,6 % | 26,4 % | 18,6 % |
| 2018-04-29 | 41,0 % | 32,2 % | 26,9 % | 18,2 % |
| 2018-05-30 | 40,6 % | 30,9 % | 25,9 % | 17,7 % |
| 2018-06-29 | 34,6 % | 29,1 % | 25,1 % | 16,8 % |
| 2018-07-30 | 28,8 % | 27,6 % | 23,7 % | 16,4 % |
| 2018-08-30 | 31,5 % | 26,6 % | 24,0 % | 17,0 % |
| 2018-09-29 | 27,7 % | 24,3 % | 23,9 % | 17,5 % |
| 2018-10-30 | 23,5 % | 22,8 % | 23,1 % | 17,5 % |
| 2018-11-29 | 22,6 % | 21,1 % | 22,3 % | 16,6 % |
| 2018-12-30 | 23,2 % | 19,1 % | 21,2 % | 16,4 % |
| 2019-01-30 | 22,1 % | 21,5 % | 20,8 % | 15,1 % |
| 2019-02-27 | 21,4 % | 20,1 % | 21,0 % | 15,0 % |
| 2019-03-30 | 21,9 % | 19,9 % | 21,7 % | 15,1 % |
| 2019-04-29 | 24,5 % | 21,6 % | 23,3 % | 15,8 % |
| 2019-05-30 | 26,4 % | 20,5 % | 23,8 % | 16,0 % |
| 2019-06-29 | 25,3 % | 22,9 % | 23,6 % | 15,5 % |
| 2019-07-30 | 29,0 % | 21,8 % | 24,3 % | 16,4 % |
| 2019-08-30 | 29,1 % | 20,4 % | 24,8 % | 16,0 % |
| 2019-09-29 | 27,6 % | 19,1 % | 23,5 % | 15,5 % |
| 2019-10-30 | 29,9 % | 19,7 % | 23,7 % | 15,2 % |
| 2019-11-29 | 30,6 % | 22,1 % | 23,2 % | 16,1 % |
| 2019-12-30 | 32,2 % | 23,8 % | 22,8 % | 15,8 % |
| 2020-01-30 | 35,5 % | 24,3 % | 23,1 % | 15,3 % |
| 2020-02-28 | 38,4 % | 26,4 % | 24,6 % | 15,5 % |
| 2020-03-30 | 40,6 % | 27,9 % | 23,9 % | 15,7 % |
| 2020-04-29 | 42,6 % | 27,8 % | 25,5 % | 16,1 % |
| 2020-05-30 | 41,2 % | 27,7 % | 24,7 % | 16,1 % |
| 2020-06-29 | 42,7 % | 27,8 % | 24,5 % | 15,9 % |
| 2020-07-30 | 47,3 % | 30,2 % | 25,9 % | 17,1 % |
| 2020-08-30 | 48,2 % | 30,3 % | 25,2 % | 17,0 % |
| 2020-09-29 | 51,2 % | 31,1 % | 25,7 % | 17,2 % |
| 2020-10-30 | 52,8 % | 32,5 % | 26,7 % | 17,2 % |
| 2020-11-29 | 50,5 % | 29,0 % | 24,3 % | 15,8 % |
| 2020-12-30 | 50,4 % | 29,7 % | 23,2 % | 16,1 % |
| 2021-01-30 | 53,4 % | 30,7 % | 25,6 % | 17,3 % |
| 2021-02-27 | 50,8 % | 29,7 % | 25,0 % | 17,8 % |
| 2021-03-30 | 49,3 % | 28,6 % | 24,3 % | 16,8 % |
| 2021-04-29 | 47,1 % | 30,0 % | 25,3 % | 17,2 % |
| 2021-05-30 | 45,7 % | 28,5 % | 24,3 % | 17,2 % |
| 2021-06-29 | 44,6 % | 29,4 % | 26,2 % | 17,2 % |
| 2021-07-30 | 39,3 % | 31,3 % | 26,0 % | 17,3 % |
| 2021-08-30 | 39,7 % | 30,6 % | 25,2 % | 17,8 % |
| 2021-09-29 | 37,8 % | 31,7 % | 24,8 % | 18,3 % |
| 2021-10-30 | 33,9 % | 33,3 % | 24,7 % | 17,9 % |
| 2021-11-29 | 36,8 % | 33,6 % | 25,3 % | 19,3 % |
| 2021-12-30 | 34,5 % | 33,9 % | 25,8 % | 18,7 % |
| 2022-01-30 | 28,7 % | 31,5 % | 22,9 % | 17,2 % |
| 2022-02-27 | 27,1 % | 29,5 % | 22,3 % | 16,4 % |
| 2022-03-30 | 27,1 % | 28,8 % | 22,1 % | 16,3 % |
| 2022-04-29 | 27,8 % | 27,7 % | 20,7 % | 16,1 % |
| 2022-05-30 | 26,7 % | 26,3 % | 19,3 % | 15,5 % |
| 2022-06-29 | 30,1 % | 27,4 % | 20,3 % | 17,0 % |
| 2022-07-30 | 24,6 % | 26,2 % | 19,8 % | 16,7 % |
| 2022-08-30 | 28,2 % | 27,9 % | 20,3 % | 17,1 % |
| 2022-09-29 | 29,0 % | 29,6 % | 20,5 % | 17,0 % |
| 2022-10-30 | 30,2 % | 28,7 % | 19,7 % | 16,3 % |
| 2022-11-29 | 28,4 % | 27,4 % | 18,3 % | 15,6 % |
| 2022-12-30 | 32,6 % | 29,2 % | 19,4 % | 16,1 % |
| 2023-01-30 | 33,5 % | 28,5 % | 19,0 % | 15,8 % |
| 2023-02-27 | 36,4 % | 28,2 % | 18,9 % | 16,2 % |
| 2023-03-30 | 38,8 % | 27,3 % | 19,0 % | 16,1 % |
| 2023-04-29 | 36,1 % | 25,3 % | 19,7 % | 16,3 % |
| 2023-05-30 | 36,5 % | 25,3 % | 19,8 % | 16,1 % |
| 2023-06-29 | 33,2 % | 24,4 % | 19,9 % | 15,6 % |
| 2023-07-30 | 34,3 % | 21,4 % | 19,4 % | 15,2 % |
| 2023-08-30 | 34,6 % | 22,2 % | 20,2 % | 15,8 % |
| 2023-09-29 | 31,9 % | 22,2 % | 20,5 % | 16,0 % |
| 2023-10-30 | 32,9 % | 21,9 % | 21,1 % | 15,9 % |
| 2023-11-29 | 33,5 % | 21,5 % | 21,5 % | 15,5 % |
| 2023-12-30 | 28,4 % | 21,0 % | 21,7 % | 15,2 % |
| 2024-01-30 | 30,3 % | 21,1 % | 22,6 % | 15,8 % |
| 2024-02-28 | 29,7 % | 20,8 % | 22,7 % | 16,0 % |
| 2024-03-30 | 30,0 % | 20,9 % | 22,2 % | 15,9 % |
| 2024-04-29 | 31,9 % | 20,9 % | 21,7 % | 16,3 % |
| 2024-05-30 | 27,5 % | 20,0 % | 20,9 % | 16,1 % |
| 2024-06-29 | 29,2 % | 20,3 % | 21,0 % | 16,4 % |
| 2024-07-30 | 28,1 % | 18,9 % | 20,2 % | 15,9 % |
| 2024-08-30 | 25,6 % | 19,4 % | 20,6 % | 16,3 % |
| 2024-09-29 | 26,4 % | 18,3 % | 20,9 % | 15,6 % |
| 2024-10-30 | 28,8 % | 19,3 % | 21,1 % | 15,6 % |
| 2024-11-29 | 29,0 % | 19,3 % | 21,7 % | 15,6 % |
| 2024-12-30 | 28,8 % | 19,6 % | 21,7 % | 14,9 % |
| 2025-01-30 | 26,6 % | 20,0 % | 20,8 % | 14,6 % |
| 2025-02-27 | 23,1 % | 19,5 % | 19,3 % | 14,0 % |
| 2025-03-30 | 25,4 % | 20,5 % | 19,0 % | 13,6 % |
| 2025-04-29 | 24,2 % | 19,8 % | 17,8 % | 13,8 % |
| 2025-05-30 | 27,1 % | 21,6 % | 17,4 % | 13,5 % |
| 2025-06-29 | 29,0 % | 21,2 % | 18,1 % | 13,5 % |
Den andra tabellen visar samma jämförelse för aktiva räntefonder. Kortare horisonter såg bättre ut i juni 2025, men på tio år underpresterade även här 71,0 % av fonderna.
Visa alla tabell-data.
| Datum | Andel fonder som överpresterade på 1 år | Andel fonder som överpresterade på 3 år | Andel fonder som överpresterade på 5 år | Andel fonder som överpresterade på 10 år |
|---|---|---|---|---|
| 2014-07-30 | 44,9 % | 36,3 % | 31,3 % | 24,3 % |
| 2014-08-30 | 41,4 % | 38,8 % | 30,7 % | 25,5 % |
| 2014-09-29 | 41,5 % | 42,5 % | 30,4 % | 25,1 % |
| 2014-10-30 | 38,3 % | 40,6 % | 29,8 % | 27,4 % |
| 2014-11-29 | 37,5 % | 41,7 % | 30,5 % | 27,0 % |
| 2014-12-30 | 35,4 % | 40,9 % | 29,4 % | 25,9 % |
| 2015-01-30 | 38,4 % | 39,0 % | 28,8 % | 26,7 % |
| 2015-02-27 | 39,2 % | 39,7 % | 30,4 % | 27,3 % |
| 2015-03-30 | 38,4 % | 38,5 % | 30,4 % | 23,2 % |
| 2015-04-29 | 38,7 % | 40,2 % | 31,4 % | 19,7 % |
| 2015-05-30 | 37,2 % | 42,3 % | 32,1 % | 22,3 % |
| 2015-06-29 | 33,3 % | 41,0 % | 32,2 % | 21,7 % |
| 2015-07-30 | 35,0 % | 40,5 % | 31,1 % | 21,5 % |
| 2015-08-30 | 34,5 % | 40,2 % | 31,9 % | 20,7 % |
| 2015-09-29 | 31,5 % | 37,1 % | 29,6 % | 19,4 % |
| 2015-10-30 | 34,0 % | 37,2 % | 28,5 % | 20,2 % |
| 2015-11-29 | 33,9 % | 36,9 % | 29,0 % | 20,2 % |
| 2015-12-30 | 35,6 % | 35,2 % | 30,0 % | 21,5 % |
| 2016-01-30 | 30,4 % | 30,1 % | 27,5 % | 21,7 % |
| 2016-02-28 | 23,8 % | 29,1 % | 26,0 % | 21,3 % |
| 2016-03-30 | 26,1 % | 31,0 % | 26,5 % | 21,6 % |
| 2016-04-29 | 24,6 % | 31,2 % | 27,0 % | 21,4 % |
| 2016-05-30 | 25,1 % | 29,5 % | 27,3 % | 21,3 % |
| 2016-06-29 | 28,0 % | 29,4 % | 26,3 % | 21,4 % |
| 2016-07-30 | 28,3 % | 29,5 % | 27,5 % | 21,7 % |
| 2016-08-30 | 32,2 % | 30,6 % | 30,2 % | 21,8 % |
| 2016-09-29 | 36,9 % | 30,2 % | 32,7 % | 20,2 % |
| 2016-10-30 | 36,4 % | 30,3 % | 32,2 % | 20,2 % |
| 2016-11-29 | 38,3 % | 29,9 % | 33,3 % | 19,8 % |
| 2016-12-30 | 41,3 % | 30,1 % | 34,0 % | 17,2 % |
| 2017-01-30 | 57,1 % | 31,0 % | 33,5 % | 17,1 % |
| 2017-02-27 | 58,8 % | 29,4 % | 32,3 % | 16,5 % |
| 2017-03-30 | 60,0 % | 30,4 % | 32,0 % | 17,5 % |
| 2017-04-29 | 54,3 % | 30,6 % | 32,7 % | 17,2 % |
| 2017-05-30 | 55,9 % | 30,1 % | 34,8 % | 17,3 % |
| 2017-06-29 | 68,9 % | 30,8 % | 34,4 % | 17,0 % |
| 2017-07-30 | 69,2 % | 31,2 % | 34,8 % | 17,4 % |
| 2017-08-30 | 64,7 % | 31,2 % | 34,1 % | 17,6 % |
| 2017-09-29 | 66,3 % | 32,9 % | 33,6 % | 18,0 % |
| 2017-10-30 | 57,8 % | 33,1 % | 33,6 % | 17,3 % |
| 2017-11-29 | 53,5 % | 32,8 % | 33,1 % | 18,0 % |
| 2017-12-30 | 54,2 % | 34,8 % | 32,5 % | 18,5 % |
| 2018-01-30 | 53,7 % | 40,3 % | 32,1 % | 18,3 % |
| 2018-02-27 | 54,9 % | 36,8 % | 32,0 % | 18,8 % |
| 2018-03-30 | 46,8 % | 36,5 % | 31,4 % | 18,9 % |
| 2018-04-29 | 48,3 % | 34,9 % | 31,5 % | 18,8 % |
| 2018-05-30 | 38,8 % | 31,6 % | 28,5 % | 17,8 % |
| 2018-06-29 | 33,5 % | 31,0 % | 29,4 % | 18,3 % |
| 2018-07-30 | 34,2 % | 32,9 % | 29,7 % | 20,1 % |
| 2018-08-30 | 34,3 % | 32,1 % | 28,1 % | 19,8 % |
| 2018-09-29 | 31,8 % | 37,4 % | 28,5 % | 20,9 % |
| 2018-10-30 | 35,3 % | 35,8 % | 27,1 % | 22,5 % |
| 2018-11-29 | 31,7 % | 32,7 % | 25,5 % | 22,9 % |
| 2018-12-30 | 26,3 % | 30,6 % | 24,6 % | 22,8 % |
| 2019-01-30 | 23,5 % | 36,3 % | 24,8 % | 22,2 % |
| 2019-02-27 | 25,1 % | 40,4 % | 24,8 % | 22,7 % |
| 2019-03-30 | 25,5 % | 34,8 % | 24,1 % | 21,7 % |
| 2019-04-29 | 25,9 % | 34,7 % | 24,7 % | 21,6 % |
| 2019-05-30 | 29,9 % | 33,2 % | 23,5 % | 21,0 % |
| 2019-06-29 | 31,9 % | 36,0 % | 23,5 % | 20,8 % |
| 2019-07-30 | 30,7 % | 34,6 % | 23,9 % | 20,5 % |
| 2019-08-30 | 33,7 % | 31,3 % | 23,9 % | 20,6 % |
| 2019-09-29 | 33,6 % | 31,7 % | 23,9 % | 20,3 % |
| 2019-10-30 | 36,6 % | 31,2 % | 24,6 % | 19,9 % |
| 2019-11-29 | 38,8 % | 31,8 % | 24,8 % | 20,3 % |
| 2019-12-30 | 43,4 % | 32,1 % | 25,8 % | 19,7 % |
| 2020-01-30 | 40,9 % | 31,0 % | 25,5 % | 19,3 % |
| 2020-02-28 | 37,8 % | 29,6 % | 24,1 % | 19,5 % |
| 2020-03-30 | 31,1 % | 24,5 % | 20,3 % | 18,8 % |
| 2020-04-29 | 29,4 % | 24,1 % | 20,4 % | 18,6 % |
| 2020-05-30 | 33,0 % | 25,3 % | 22,0 % | 20,2 % |
| 2020-06-29 | 33,0 % | 25,0 % | 23,7 % | 20,9 % |
| 2020-07-30 | 36,4 % | 26,8 % | 24,7 % | 20,3 % |
| 2020-08-30 | 51,3 % | 27,9 % | 26,2 % | 20,2 % |
| 2020-09-29 | 41,5 % | 27,1 % | 27,4 % | 20,2 % |
| 2020-10-30 | 36,7 % | 27,1 % | 26,9 % | 19,4 % |
| 2020-11-29 | 41,4 % | 29,1 % | 29,2 % | 19,8 % |
| 2020-12-30 | 40,3 % | 30,0 % | 30,5 % | 20,2 % |
| 2021-01-30 | 46,4 % | 29,3 % | 33,1 % | 20,1 % |
| 2021-02-27 | 58,2 % | 29,9 % | 35,0 % | 20,1 % |
| 2021-03-30 | 61,1 % | 32,0 % | 33,6 % | 19,6 % |
| 2021-04-29 | 65,6 % | 32,4 % | 33,0 % | 19,8 % |
| 2021-05-30 | 64,3 % | 35,5 % | 33,6 % | 20,2 % |
| 2021-06-29 | 62,7 % | 35,8 % | 35,5 % | 21,0 % |
| 2021-07-30 | 59,1 % | 33,8 % | 34,1 % | 21,3 % |
| 2021-08-30 | 56,7 % | 37,2 % | 33,8 % | 22,9 % |
| 2021-09-29 | 64,2 % | 37,2 % | 34,0 % | 24,0 % |
| 2021-10-30 | 63,6 % | 37,5 % | 32,9 % | 23,6 % |
| 2021-11-29 | 53,1 % | 37,0 % | 31,4 % | 23,9 % |
| 2021-12-30 | 57,5 % | 39,6 % | 32,1 % | 24,9 % |
| 2022-01-30 | 56,7 % | 40,0 % | 30,9 % | 24,5 % |
| 2022-02-27 | 51,0 % | 37,9 % | 31,0 % | 23,6 % |
| 2022-03-30 | 53,0 % | 43,2 % | 31,1 % | 23,8 % |
| 2022-04-29 | 57,6 % | 48,3 % | 33,4 % | 24,9 % |
| 2022-05-30 | 57,6 % | 51,0 % | 34,1 % | 25,9 % |
| 2022-06-29 | 52,5 % | 47,4 % | 30,4 % | 24,8 % |
| 2022-07-30 | 51,0 % | 46,0 % | 26,8 % | 23,7 % |
| 2022-08-30 | 56,6 % | 53,4 % | 34,3 % | 24,8 % |
| 2022-09-29 | 53,9 % | 51,7 % | 34,2 % | 24,8 % |
| 2022-10-30 | 55,4 % | 51,8 % | 36,2 % | 24,7 % |
| 2022-11-29 | 59,9 % | 52,3 % | 35,7 % | 24,2 % |
| 2022-12-30 | 59,6 % | 52,5 % | 38,2 % | 24,8 % |
| 2023-01-30 | 61,5 % | 54,1 % | 37,0 % | 23,6 % |
| 2023-02-27 | 63,3 % | 56,0 % | 38,9 % | 25,1 % |
| 2023-03-30 | 58,0 % | 57,6 % | 36,9 % | 24,2 % |
| 2023-04-29 | 52,4 % | 57,9 % | 36,5 % | 24,1 % |
| 2023-05-30 | 53,9 % | 57,1 % | 39,0 % | 23,3 % |
| 2023-06-29 | 61,5 % | 56,9 % | 40,1 % | 24,6 % |
| 2023-07-30 | 66,3 % | 56,5 % | 40,4 % | 24,5 % |
| 2023-08-30 | 59,6 % | 55,2 % | 41,2 % | 24,0 % |
| 2023-09-29 | 61,8 % | 55,4 % | 41,7 % | 24,7 % |
| 2023-10-30 | 60,2 % | 55,9 % | 42,3 % | 25,0 % |
| 2023-11-29 | 61,9 % | 55,2 % | 43,0 % | 24,3 % |
| 2023-12-30 | 47,6 % | 54,6 % | 43,8 % | 24,1 % |
| 2024-01-30 | 51,9 % | 54,6 % | 44,6 % | 24,2 % |
| 2024-02-28 | 48,3 % | 54,2 % | 44,6 % | 24,4 % |
| 2024-03-30 | 58,4 % | 54,9 % | 45,9 % | 24,8 % |
| 2024-04-29 | 61,2 % | 54,3 % | 46,1 % | 25,2 % |
| 2024-05-30 | 62,0 % | 54,0 % | 46,9 % | 25,4 % |
| 2024-06-29 | 59,4 % | 54,7 % | 48,2 % | 25,7 % |
| 2024-07-30 | 53,6 % | 55,8 % | 48,5 % | 25,4 % |
| 2024-08-30 | 54,7 % | 55,1 % | 50,2 % | 26,0 % |
| 2024-09-29 | 50,0 % | 54,2 % | 49,8 % | 26,0 % |
| 2024-10-30 | 48,1 % | 54,2 % | 48,8 % | 26,7 % |
| 2024-11-29 | 46,2 % | 55,8 % | 48,9 % | 26,9 % |
| 2024-12-30 | 54,1 % | 54,5 % | 47,5 % | 28,1 % |
| 2025-01-30 | 53,9 % | 55,3 % | 48,6 % | 29,0 % |
| 2025-02-27 | 50,9 % | 55,6 % | 49,6 % | 28,7 % |
| 2025-03-30 | 51,8 % | 54,5 % | 51,4 % | 29,5 % |
| 2025-04-29 | 42,0 % | 52,6 % | 52,3 % | 28,6 % |
| 2025-05-30 | 47,5 % | 53,1 % | 51,8 % | 28,6 % |
| 2025-06-29 | 50,1 % | 55,7 % | 51,8 % | 29,0 % |
Vanliga frågor
Hittar du inte din fråga ovan? Se alla frågor här, eller ställ den i forumet.
Relaterade sidor och annat kul

Missa inte något – få våra uppdateringar
till din inkorg!
Få tillgång till våra senaste bästa tips, verktyg, avsnitt, videor, grafer och studier – direkt i din mejl!
- Notis till din mejl när vi släpper något nytt
- Kostnadsfritt, du kan sluta när du vill
- Någon gång i veckan
Om inte formuläret ovan visas, klicka här!
Senaste nytt på RikaTillsammans
Tips för att anlita hantverkare och renovera (ekonomiskt) rätt
Vad kostar en hantverkare och när ska man göra jobbet själv? Christopher Bolin, från Comfy Living, guidar genom pris, avtal och vanliga misstag så att du blir en bättre beställare.
Hur mycket har du på ISK jämfört med andra?
Jämför hur mycket du har på ditt ISK med snittsvensken och andra i RikaTillsammans-communityn.
Avkastningsgapet i fonder: så mycket kostar din egen tajming
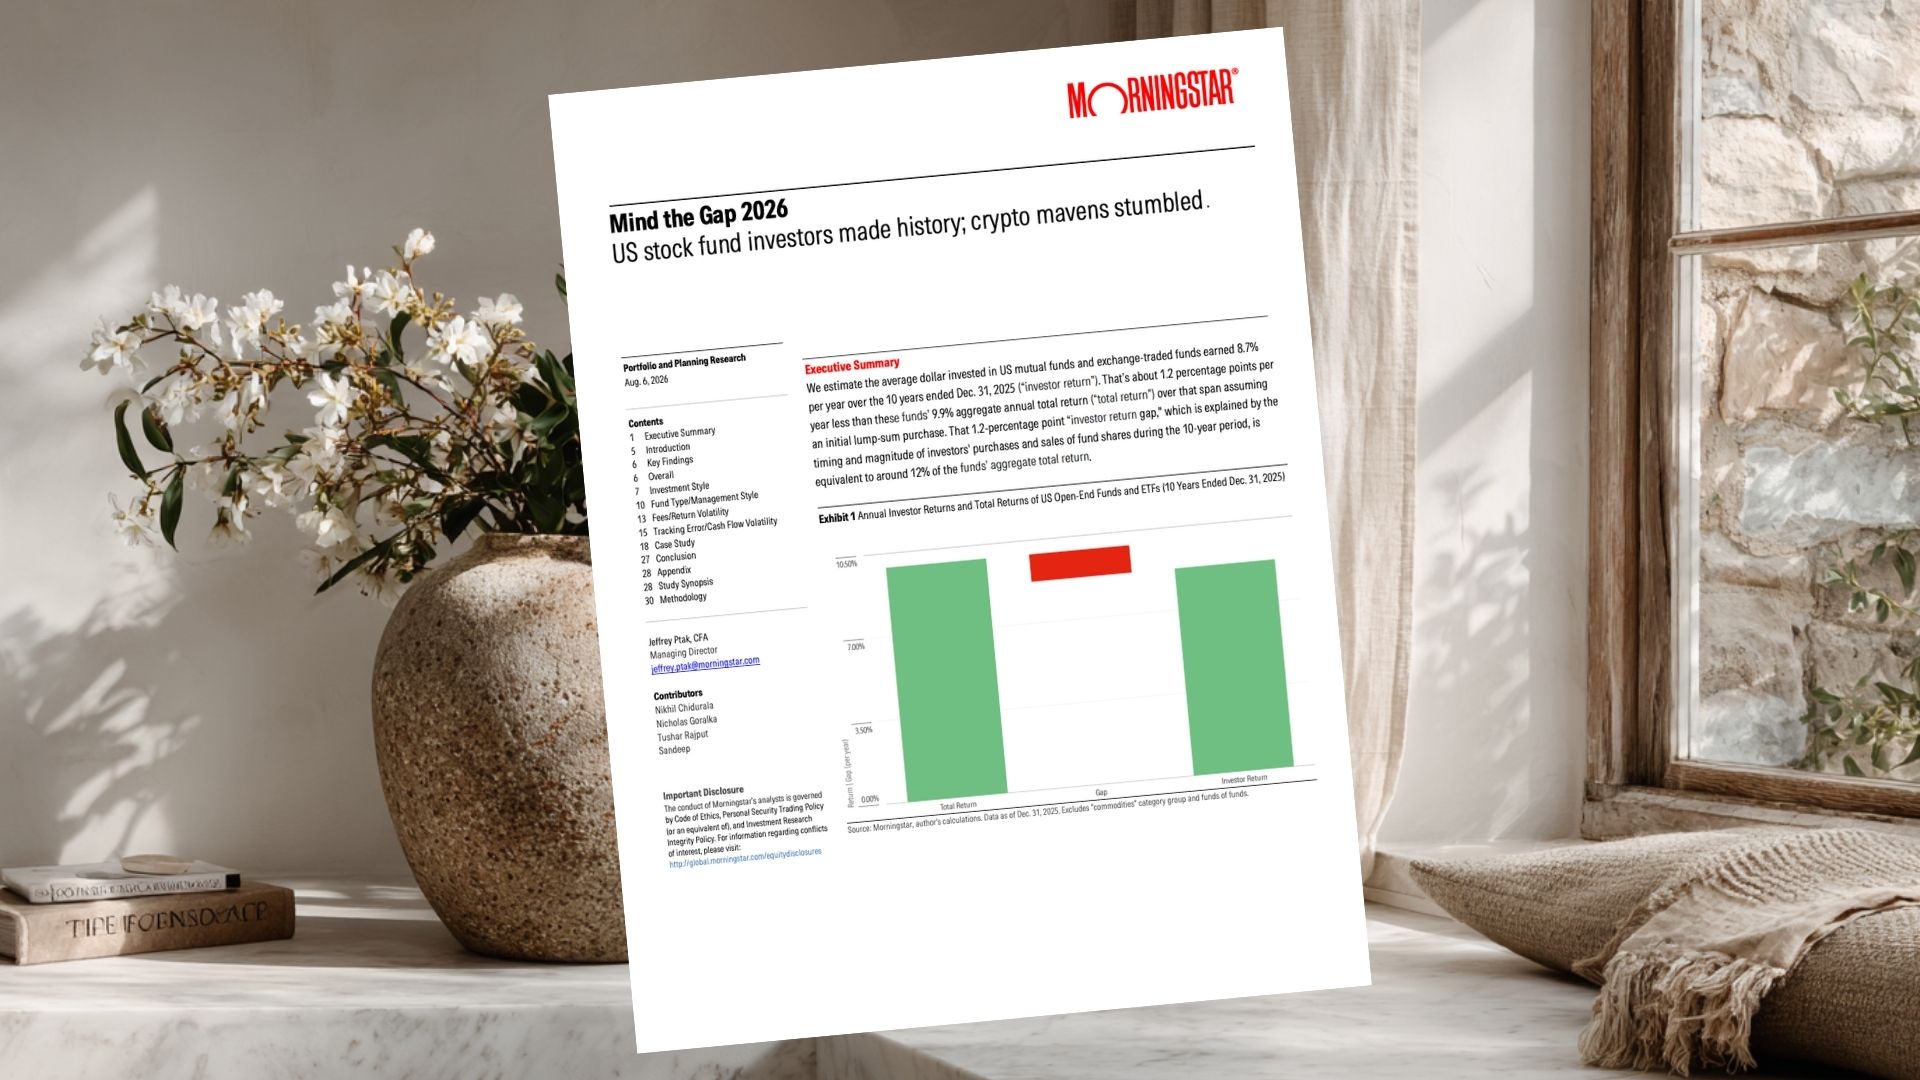
Mind the Gap 2026 halvårsuppföljning (Morningstar, 2026).
Hur mycket sparar svensken 2026?
Jämför ditt månadssparande med svensken och RT-communityn.
Hur mycket tjänar svensken 2026?
En sammanställning av snittlön, medianlön, topp-10%, topp-1%-lön i Sverige och i communityn. .